Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Monetární přesuny v čase a inflace v největších vyspělých ekonomikách

    Monetární přesuny v čase a inflace v největších vyspělých ekonomikách

    24.04.2023 17:11

    Inflace ve vyspělých zemích se po období téměř jednolitého růstu opět rozchází různými směry. Podíváme se na tento globálnější obrázek spolu s rozvahami centrálních bank. A to i v souvislosti s těžko uchopitelným zpožďováním dopadů monetární politiky.

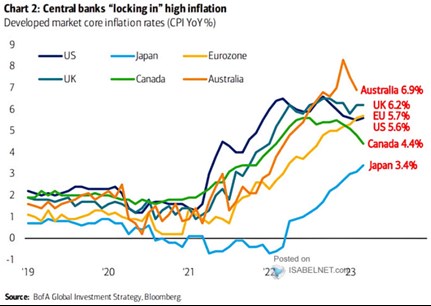
    1. Inflace opět různými směry: Následující graf ukazuje vývoj jádrové inflace ve velkých vyspělých ekonomikách. Příběh je to do značné míry podobný, ale zdaleka ne stejný. Nejvíce asi v případě Japonska, kde poměrně dlouho inflace popírala trend ve zbytku vyspělého světa. Až na počátku roku 2022 se zde vývoj otočil a z deflace se nyní Japonsko posunulo k současné jádrové inflaci ve výši 3,4 %. Za ní by třeba taková Austrálie asi byla ráda, ale na japonské poměry je to hodně. Ne náhodou se také více uvažuje o tom, zda, respektive nakolik se BoJ odkloní od své dlouholeté politiky zaměřené na nízké výnosy po celé délce výnosové křivky.
    001
    Zdroj: Twitter

    UK zmiňuje bývalý šéf Fedu v Dallasu Richard Fisher jako příklad toho, že pokles inflace neznamená její soustavný posun ke 2 %. V grafu vidíme, na co tím naráží. Přitom jen v Japonsku a v eurozóně se dá hovořit o pokračujícím trendu růstu, jinde panuje menší, či větší sklon ke snižování inflace.

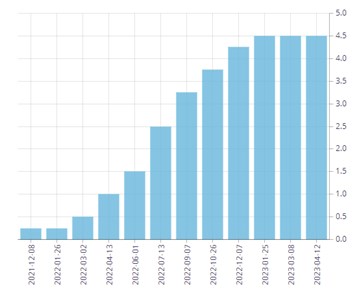
    Zajímavý v této souvislosti může být případ Kanady. Ta totiž bývá zmiňována některými zástupci amerického tábora „pauza“ jako příklad země, která se tímto směrem vydává a doposud úspěšně. Tedy v tom smyslu, že zastavení procesu růstu sazeb nevede k opětovnému zvednutí inflace. Druhý graf ukazuje konkrétně, jak v Kanadě zvedání vypadalo. BoC zvedala sazby z černé nuly na 4,5 %, kde od ledna letošního roku zůstávají beze změny:
    002
    Zdroj: BoC

    2. Monetární přesuny v čase: U diskusí o pauze ve zvedání sazeb v USA se často zmiňuje zpoždění, se kterým se monetární politika projevuje v reálné ekonomice. Jde o všeobecně přijímaný pohled, který ale může mít své nuance. Mám konkrétně na mysli to, jak moc ekonomiku namísto sazeb ovlivňují finanční podmínky. Které ve vidině budoucího obratu v monetární politice mohou jít opačným směrem, než politika současná. Takže třeba očekávaný budoucí pokles sazeb může být přes finanční podmínky „natažen“ do reálné ekonomiky již nyní.

    Téma „zpožďování“ úzce souvisí i s tím, že není úplně jasné, co rozhoduje u kvantitativního uvolňování, či utahování. Je důležitější tok (to, kolik zrovna centrální banka nakupuje, nebo prodává aktiv)? Nebo zásoba (tedy celá suma dosavadních nákupů, či prodejů – výše celé rozvahy)? V prvním případě by byla americká i celosvětová monetární politika již nějaký čas i kvantitativně utahována. V druhém by samozřejmě byla stále masivně uvolněná – viz následující graf s rozvahami největších centrálních bank. Při čekání na zpožděné efekty rozvahového utažení by se tak v druhém případě stále dostavoval efekt „zásobového“ uvolnění.

    003

    Zdroj: Twitter


    Čtěte více:

    Do čeho investovat v době 'superhrdinských' centrálních bank podle stratéžky Invesco
    20.04.2023 5:51
    Kristina Hooper, vedoucí stratéžka pro globální trhy u Invesco, se dom...
    Dlouhodobý růst dividend u amerických akcií a pár úvah o jejich hodnotě
    21.04.2023 17:12
    Podle Goldman Sachs implikují futures na dividendy v indexu SPX pouze ...
    WEBINÁŘ Ekonomika a trhy po bankovní krizi: Vyhlídky pro růst, inflaci i sazby. Již dnes od 15:00
    27.04.2023 11:43
    Do diskusí o budoucnosti ekonomiky a pravděpodobnosti recese promluvil...
    Sazby jsou v podstatě na vrcholu, recese přijde ve druhé polovině roku, domnívá se ekonomka
    24.04.2023 11:01
    Spotřebiteli se dostalo vysoké vládní pomoci, prudce tudíž vzrostly je...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.11.2026
    9:37Víkendář: Pokud nebude AI spotřebovávat veškerý kyslík v místnosti, zbude ho více pro ostatní
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data