Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pro a proti dalšímu zvedání sazeb

    Pro a proti dalšímu zvedání sazeb

    13.07.2023 17:20

    Teoreticky bychom mohli předpokládat, že další a další data z ekonomiky budou uzavírat názorové mezery týkající se dalšího vývoje americké monetární politiky. Nezdá se mi ale, že by tomu tak bylo. Proč? 

    Ekonomové jako Larry Summers vidí nutnost dalšího utahování monetární politiky, poukazují zejména na pokračující sílu amerického trhu práce. S tím, že pokud na něm nedojde ke znatelnému ochlazení, nebyl obrazně řečeno vytržen kořen inflace. Pak tu jsou ekonomové jako Jeremy Siegel, který poukazuje mimo jiné na to, že mzdy zatím jen dohání předchozí růst cen. Namísto toho, aby se rozjížděla klasická mzdová spirála. Já jsem mimochodem v této souvislosti zase ukazoval, že se namísto této klasiky roztočila hodně netradiční spirála zisková – inflaci nepomáhají táhnout nahoru mzdové tlaky, ale rostoucí marže firem.

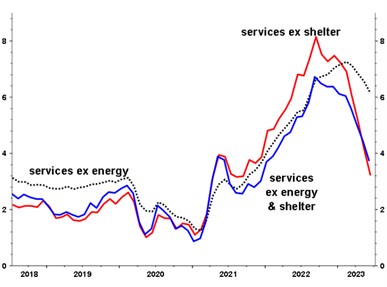
    Do tábora stojícího proti dalšímu utahování lze zřejmě zařadit Alberta Edwardse ze SocGen, který mimo jiné ukazuje i následující graf. V něm je vývoj inflace ve službách bez energií, ve službách bez nákladů na ubytování a ve službách bez obou položek: 
    1
    Zdroj: Twitter

    Ona „superjádrová“ inflace ve službách míří již nějaký čas prudce dolů a pokud by tempo drželo, bude na 2 % docela brzy. Právě služby jsou přitom částí ekonomiky, která má k přehřívání na rozdíl od zboží blíže. Můžeme proti tomu namítnout, že neustálé očišťování ekonomických čísel může napáchat více škody než užitku. Ale zase jde jen o to, vnímat, co daný ukazatel říká, a co ne.

    Relevantním argumentem pro stagnaci sazeb je podle mne nyní i zpoždění efektu změn monetární politiky. Jak tu občas připomínám, v závislosti na výši neutrálních sazeb se mohly sazby dostat do restrikce až někdy na konci minulého roku. Zpoždění 6 měsíců je přitom asi tím teoreticky nejkratším a nyní se dá uvažovat spíše o větších než menších zpožděních. Tj., plný efekt restrikce se možná stále ještě neprojevil. 

    Proti dalšímu růstu sazeb může hovořit třeba i historicky hodně utlumený vývoj M2, naopak za pochybné považuji argumenty typu „zvedání sazeb v ekonomice něco zlomí“. Je to na delší řeč, ale pokud by něco měly zlomit současné (reálné) sazby, tak to možná samo o sobě moc odolné nebylo. Něco jiného je ale rychlost růstu a čas potřebný na přenastavení některých věcí.

    Výše uvedené není ani zdaleka vyčerpávajícím seznamem pro a proti, Fed zřejmě váží všechna rizika a zatím se spíše zdá, že ta spojená s nevykořeněním inflace považuje za větší, než ta spojená s přílišným šlápnutím na brzdu. Odvíjí se to asi i z historických zkušeností, na což ale můžeme zase namítnout to o bojích v dávno skončených bitvách. Možná ale na akciovém trhu došlo k posunu, o kterém jsem psal včera. Cyklické monetární „bitvy“ by pak ztrácely na důležitosti. 


    Čtěte více:

    Rosenberg: Fed hledí zejména na zpožděná data, restrikce se začne plně projevovat až nyní
    13.07.2023 14:23
    David Rosenberg z Rosenberg Research hovoří o tom, že Fed je naprosto ...
    Vanguard: Fed není nijak zvlášť restriktivní, firmy zatím moc nezměnily své chování, sazby dál nahoru
    13.07.2023 12:27
    Poslední data ukazují na pokračující sílu amerického hospodářství. Pro...
    OSN: Globální veřejný dluh loni stoupl na rekordních 92 bilionů USD
    13.07.2023 9:35
    Globální veřejný dluh se v loňském roce zvýšil na rekordních 92 bilion...
    Dezinflační teze a nižší výnosy drží v čele růstu techy
    13.07.2023 16:52
    Jak jsme naznačovali v ranním komentáři, zprvu opatrnější akcie během ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data