Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Hodnotové akcie budou ve „světě 5 %“ opět vítězit?

    Hodnotové akcie budou ve „světě 5 %“ opět vítězit?

    12.10.2023 18:33

    Obecně se tvrdí, že růstovým akciím moc neprospívá prostředí vysokých sazeb. Nicméně zaznamenat můžeme i názor, že nyní jsou velké růstové/technologické firmy mnohem méně zadlužené, než zbytek trhu. A tudíž by na ně měly vyšší sazby doléhat mnohem méně. Do toho vstupuje Bank of America, podle které „ve světě 5 % bude opět vítězit hodnota“.

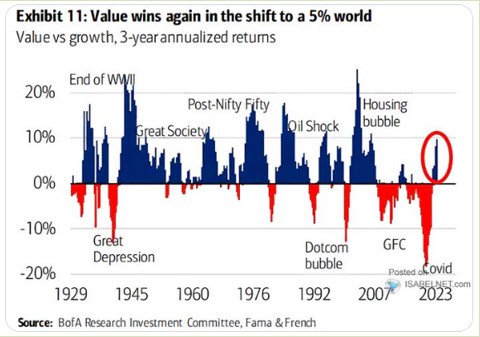
    Rozdělování akcií na růstové a hodnotové je podle mne trochu kontraproduktivní v tom smyslu, že u obou jde o hodnotu (a její poměr k ceně). K tomu u hledání „hodnotových“ akcií už dávno nemusí stačit pohled na pár jednoduchých násobků. Ale dejme nyní tato témata stranou a podívejme se na následující graf. Ukazuje relativní výkony hodnotových akcií k růstovým a to už od roku 1929:
    sous1
    Zdroj: X

    Pokud se někdo pohybuje na trhu nějakých deset, dvacet let, mohlo by se mu zdát, že hodnotové akcie jsou jakýmsi vedlejším tématem a smysl má zajímat se jen o jejich růstové protějšky. Pokud by se někdo pohyboval na trhu od roku 1929, ale třeba i jen od 1980, mohl by mít i přes poslední řadu let názor opačný, či minimálně mnohem vyváženější.

    Bank of America svým pohledem na svět s výnosy dluhopisů u 5 % a vítězstvím hodnoty zřejmě konverguje k onomu názoru, že vyšší sazby růstovým akciím nesvědčí. Zde je přitom dominantní mechanismus diskontování – růstové akcie mají pomyslné těžiště svého toku hotovosti více v budoucnu. A toto cash flow tedy na růst sazeb reaguje citlivějším poklesem současné hodnoty, než cash flow posunuté více do současnosti (tedy i toho u hodnotových titulů).

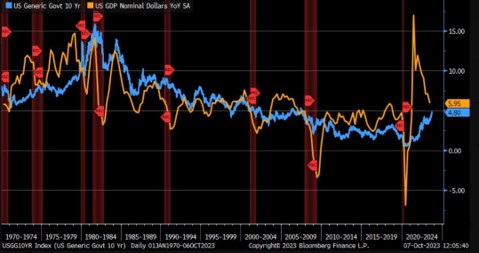
    Podívejme se v této souvislosti na graf, který jsem tu ukazoval před pár dny. Je v něm vývoj výnosů dluhopisů a také nominální růst ekonomiky. V kontextu dnešní úvahy se zaměřme zejména na výnosy s tím, že systematicky se pod 5 % dostaly někdy po roce 2000, či spíše až po finanční krizi. Tedy v době, kdy se graf první začal skutečně mnohem více červenat. Předtím dominovala spíše hodnota a v tomto smyslu se oněch 5 % zdá být opravdu určitou hranicí, na kterou BofA naráží.
    sous2
    Zdroj: X

    Já bych k výše uvedenému dnes už jen opět dodal, že pro akcie není rozhodující výnos dluhopisů a sazby, ale jejich poměr k tempu růstu. To samé platí o různých segmentech trhu, tedy i o růstových a hodnotových titulech. Úvahu od BofA by tak mohl nabourat například scénář, kdy by technologické akcie na straně růstu výrazněji těžily z AI a dalších nyní často skloňovaných technologií. Sazby by pak mohly být relativně vysoko, ale jejich poměr k růstu by mohl být stále vlídný (vlídnější než u hodnoty). Ale scénářů je samozřejmě více.


    Čtěte více:

    Nízkonákladové aerolinky easyJet koupí od Airbusu 157 letadel
    12.10.2023 10:20
    Britská nízkonákladová letecká společnost easyJet se dohodla s evropsk...
    Průzkum Fidelity: Růst nákladů je zpět
    12.10.2023 11:39
    Navzdory více než ročnímu úsilí centrálních bank o zkrocení inflace u...
    Agentura IEA snížila svůj výhled růstu poptávky po ropě na příští rok
    12.10.2023 11:51
    Mezinárodní agentura pro energii (IEA) snížila svůj výhled růstu poptá...
    Ruská centrální banka obnoví měnové kontroly, rubl v reakci posiluje
    12.10.2023 12:27
    Ruská centrální banka dnes podpořila rozhodnutí prezidenta Vladimira P...
    Než otevře Wall Street: Ford, Birkenstock, Delta Airlines, Target
    12.10.2023 13:25
    Akciové indexy v USA zaznamenaly včera růst a kladně reagovaly zejména...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago