Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Rostoucí výživnost zisků velkých firem a levnost těch malých

    Rostoucí výživnost zisků velkých firem a levnost těch malých

    12.03.2024 17:21

    Nedávno jsem tu poukazoval na to, že pokud jsou některá aktiva levná ve srovnání s jinými, neznamená to nutně, že jsou levná i relativně ke své historii. Konkrétně jsem tu v této souvislosti hovořil o akciích malých firem a dnes navážu pohledem na jejich absolutní valuace, valuace akcií firem středních a velkých. K tomu krátký návrat k valuacím založeným na toku hotovosti, které vyznívají docela jinak, než našponovaná PE.

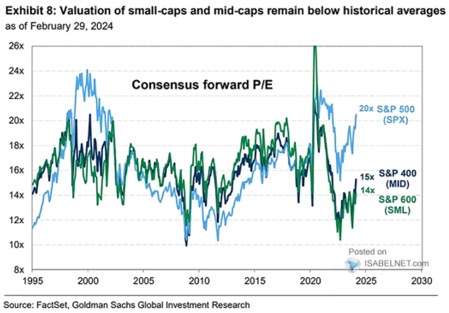
    Index S&P MidCap 400 zahrnuje firmy s kapitalizací 3,6 – 13,1 miliardy dolarů, tedy asi 80 – 300 miliard korun. Pro srovnání - ČEZ má nyní kapitalizaci cca 450 miliard korun. S&P 600 pak zahrnuje firmy s kapitalizací od 0,85 miliardy dolarů, tedy necelých 20 miliard korun. A následující graf ukazuje, jak se vyvíjely valuace těchto dvou indexů plus ty u indexu SPX 500:
    sous1
    Zdroj: X

    Poměry cen k ziskům PE jsou u SPX 500 hodně vysoko. Málo zmiňované, ale dost relevantní vysvětlení může spočívat v tom, kolik tyto firmy generují volné hotovosti – viz níže (a také viz předchozí úvahy na toto téma). Malé a středně velké společnosti vysokým PE netrpí – relativně k indexu SPX 500 jsou extrémně nízko, relativně ke své historii už o takové extrémy nejde. Ale stále jde o nízká čísla. Nedávno jsem tu hovořil o tom, že příčinou může být inflační prostředí doléhající více na menší firmy. Včetně vyšších sazeb a horšího přístupu ke kapitálu. A následně vyšší rizikovosti.

    Možná mají menší firmy také menší potenciál v oblasti nových technologií. Na druhou stranu jsou více vystaveny americké ekonomice a ta si na rozdíl od nemalé části zbytku světa vede hodně dobře. Také se u malých firem hovořilo o větší expozici na recesi, respektive cyklus. Absence recese a silná ekonomika by jim z tohoto pohledu měly také hrát do karet a ne držet jejich valuační diskont na vysokých úrovních. A v souvislosti s výše uvedeným se nabízí ještě jedna teorie:

    Malé firmy možná nemají takový rozdíl mezi zisky a volným tokem hotovosti FCF, jako firmy velké. O něm jsem tu psal minulý týden v souvislosti s rozdílem mezi vysokými PE a zdaleka ne tak vysokými poměry cen k FCF. Dnes připomínka a praktický příklad, objasňující, o co jde:

    Představme si společnost, která dosahuje čistého zisku ve výši 10 milionů USD ročně. Mezi náklady patří i odpisy ve výši 20 mil. USD, ale její investice už pár let dosahují a budou dosahovat jen 10 mil. Její volný tok hotovosti na vlastní jmění FCFE tak není 10, ale 20 mil. Jinak řečeno, zisk v sobě má náklady, které ale v plné výši nejsou skutečným výdajem a akcionářům tak firma může teoreticky vyplatit nejen oněch 10 mil., ale 20 mil.

    Dejme tomu, že v době, kdy se zisky firmy rovnaly FCFE (odpisy se rovnaly investicím) se firma „férově“ obchodovala s poměrem cen k ziskům (PE) ve výši 10. Pak došlo k onomu poklesu investic. To, co investory zajímá, nejsou zisky samy o sobě, ale to, kolik z nich firma je schopna vyplatit hotovosti. Pokud došlo k onomu poklesu investic, tato kapacita výrazně vzrostla (a zisky jsou hodnotnější/výživnější).

    Každý dolar účetních zisků je tedy nyní u této společnosti hodnotnější, PE by mělo vzrůst. Konkrétně můžeme v jednoduchém příkladu říci, že pokud se firma dříve obchodovala třeba s PE ( a P/FCFE) 10, (hodnota akcií byla 10 x 10 mil.), nyní by se měla obchodovat s PE 20, poměr ceny k FCFE by zůstal stále na 10. O tom, jak se časem měnily ceny investičního zboží, jsem přitom psal detailně také minulý týden.


    Čtěte více:

    Jsou zisky Nvidie udržitelné? Mezi investory se šíří diskuse o
    12.03.2024 11:11
    Obavy, že stratosférické zisky společnosti Nvidia Corp. by mohly být n...
    Jan Bureš: Maloobchod na vzestupné vlně ukazuje na silnější spotřebu
    12.03.2024 10:11
    Lednový maloobchod rostl rychleji (+2,4 % meziročně), než jsme předpo...
    Kondice akcií se před inflačním reportem zlepšuje, dluhopisy a dolar jsou v klidu
    12.03.2024 10:59
    Po lehce negativní seanci na Wall Street se Evropa přece jen otáčí nah...
    Inflace potvrzuje, že Fed nemá důvod spěchat s uvolněním politiky
    12.03.2024 14:11
    Očekávaná inflační data za zámoří skončila mírně nad odhady, ale soud...

    Váš názor
    •  
      13.03.2024 17:20

      tak nakonec ani z tolik očekávané dohody nakonec asi NIC NEBUDE..(.zejména po nástupu Donalda Trumpa...). Italský ministr hospodářství Giancarlo Giorgetti se obává neúspěchu plánu..na zavedení globální minimální daně.. pro nadnárodní společnosti. "Obávám se, že DOHODA O GLOBÁLNÍM_ ZDANĚNÍ_ ZTROSKOTÁ_" řekl Giorgetti na konferenci o daních v Římě. "Nechci předjímat, ale při práci na summitech G7 a G20 jsem nabyl silného dojmu, že se plánu ... nedosáhne," dodal. ...plány na přerozdělení daňových práv se ukázaly být složitější, než se původně předpokládalo. https://www.fxstreet.cz/italsky-ministr-se-obava-neuspechu-zavedeni-globalni-minimalni-dane-pro-nadnarodni-spolecnosti.html
      SFX
    • co by kdyby
      12.03.2024 22:05

      alfa-omega pro jakoukoliv firmu je její tržní podíl (i pro tu v Horní Dolní), zda roste/klesá příp proč; k tomu je třeba připočíst USD-definitivu jakožto "závěrného" globálního platidla, tuplovaně v dnešní "geopolitické situaci", krom toho je zřejmé že globální firma při výběru/odvodu daní je erárem ceněna násobně více než ta regionální... což je závratná změna posledních 3 dekád /// tak či onak k armagedonu svět nesměřuje, nicméně průběžně dochází k latentní eskalaci nerovnováh jako demografie, státní dluh, fiskálně řízené vyspělé ekonomiky kvůli parametru GDP, apod., vcelku "prasečí polévka" /// nakonec se snad problém s platební schopností svede na erupci na Slunci (blackout by pak znamenal hotovost nade vše, bitcoin nula?)
      Mudr.c
    •  
      12.03.2024 20:10

      Menší firmy se hůře vyhýbající placení firemních daní jako ty velké: Apple, Meta, AIG, MetLife, Tesla , Salesforce, Chevron, GM, (US zaplacená federální daň je často nižší než 3%…!! )…díky využití tax incentives, profit offshoring a pod.
      SFX
    Aktuální komentáře
    11.10.2026
    9:18Víkendář: Slavné ekonomické omyly, které hodně pomohly
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data