Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Vracení se k ziskům, nafukování bubliny devadesátých let a současná mezera

    Vracení se k ziskům, nafukování bubliny devadesátých let a současná mezera

    23.05.2024 17:25

    Na trhu i mimo něj se docela často hovoří o vracení se k průměru. Patří sem i v principu veškeré úvahy o tom, že nějaká proměnná je z historického pohledu vysoko, či naopak nízko – stojí za ní předpoklad, že ona proměnná by „měla být“ někde na průměru. U akcií přitom má relevanci spíše „vracení se k ziskům“.

    V grafu od RIA je vývoj reálných zisků obchodovaných společností a vývoj o inflaci očištěného indexu SPX. Tendence k onomu vracení se cen akcií k ziskům tu je znatelná. V roce 1955 se index dostal do cyklu s cenami nad trendem zisků, do opaku se situace překlopila v polovině sedmdesátých let, pak zase v první polovině devadesátých let atd. Nyní se přitom nacházíme v horní části cyklu – ceny jsou nad zisky a pokud onen mechanismus fungovalo dál stejně, jako v minulosti, dříve či později se ceny vrátí zpět na úroveň zisků. Respektive začnou na čas zase přestřelovat směrem dolů:

    aa
    Zdroj: X

    Historie se může jen volně zrýmovat a ceny se sice mohou dostat pod zisky, ale díky tomu, že by zisky prudce rostly. Kandidát na tahouna takového vývoje se dá shrnout do dvou písmen AI. Tedy alespoň podle některých vizí. Já bych pak v souvislosti s grafem připomněl, že relativně slušným faktorem, který předpovídá další dlouhodobější vývoj na akciovém trhu, jsou valuace. Na první pohled by se to mohlo zdát v rozporu s tvrzením, že významné je vracení se k ziskům. O rozpor tu ale nejde:

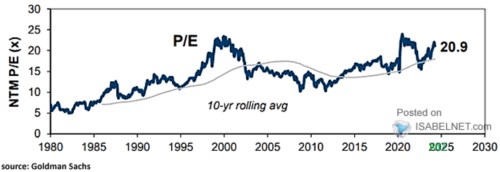
    Vysoké valuace v minulosti indikovaly nižší následnou dlouhodobou návratnost, nízké valuace naopak návratnost vyšší. V principu to odpovídá tomu, že když se ceny akcií odtrhly od zisků nahoru (vyšší valuace) přišlo pak období, kdy ceny konvergoval níž (směrem k ziskům(. Což znamená nižší návratnost. Ceny pod zisky pak značí období nižších valuací a uzavírání této mezery období s následnou vyšší návratností. Abychom byli u valuací konkrétní, můžeme se podívat na dnešní druhý graf:

    y
    Zdroj: X

    Všimněme si například, že velká část devadesátých let se nesla v duchu cen kopírujících zisky. A tudíž cca stejných valuací. Z tohoto pohledu se bublina začala nafukovat až na konci tohoto desetiletí a charakterizoval jí pokles (!) reálných zisků doprovázený růstem (!) reálného indexu. V posledních čtvrtletích reálné zisk sice mírně, ale klesaly, nyní jeví známky růstu. A valuace jsou velmi vysoko. Takže: Bude se mezera opět uzavírat? Pokud ano, bude to spíš růstem zisků?


    Čtěte více:

    Americká ekonomika podle jednoduchého indexu celkového blahobytu
    17.05.2024 17:45
    Takzvaný index utrpení by měl velmi zjednodušeným způsobem ukazovat na...
    Relativita monetární restrikce
    20.05.2024 19:01
    Monetární politika je někdy přirovnávána k řízení auta – ke šlapání na...
    Dopadne AI jako ESG?
    21.05.2024 17:37
    O umělé inteligenci hovoří stále více firem a investorů. Podobná korpo...
    Extrémem světových trhů jsou stále Spojené státy na straně jedné a UK na straně druhé
    22.05.2024 17:57
    Na světových trzích nyní pozorujeme téměř plošnou větší či menší valua...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    10.11.2026
    9:18Rozbřesk: Trh práce prochází strukturální proměnou
    8:53CSG zítra reportuje výsledky. Nvidia i Anthropic řeší další komplikace  
    8:26Footshop a.s.: Oznámení o nákupu akcií osobou s řídicí pravomocí
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m