Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americká ekonomika podle jednoduchého indexu celkového blahobytu

    Americká ekonomika podle jednoduchého indexu celkového blahobytu

    17.05.2024 17:45

    Takzvaný index utrpení by měl velmi zjednodušeným způsobem ukazovat na to, jak „dobře“ je v dané ekonomice. Takzvané pravidlo dvaceti by zase mělo ukazovat na odchylku akciového trhu od správných valuací. Co naznačují nyní? A co kombinovaný index celkového blahobytu?

    1. Pravidlo dvaceti: První z dnešních dvou obrázků ukazuje rozdíl mezi PE a inflací. Ten bývá nazýván „pravidlem dvaceti“, sílu tohoto „pravidla“ danou historickými daty zde můžeme posoudit od roku 1990. Logika fundamentu by přitom měla být taková, že vyšší inflace vytváří pro akcie méně příznivé prostředí, a tudíž by se v něm měly obchodovat s nižšími valuačními násobky (včetně poměru cen k ziskům PE):

    S1

    Zdroj: X

    Podle onoho pravidla jsou americké akcie nyní masivně předražené – jejich valuace jsou s ohledem na inflaci hodně vysoko (součet vysoko nad dvaceti). Firemní sektor si přitom během posledních let vedl v celku dobře, vysoké inflační tlaky mu neubíraly na ziskovosti, ale naopak. Marže často rostly a dá se tak říci, že firmy k inflaci přidávaly namísto scénáře, kdy by jí tlumily svými maržemi. Valuace jsou ale ziscích budoucích a graf tak jednoduše říká: Inflace neinflace, zisky budou podle investorů silně růst. 

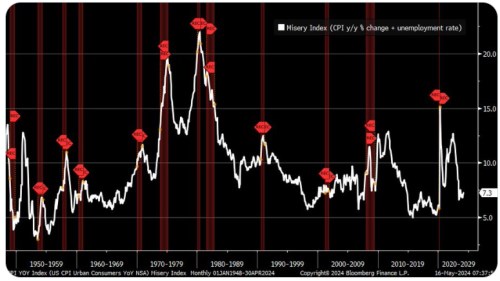
    2. Index utrpení: Ono pravidlo dvaceti je podle historických dat hodně volné, a to samé platí z čistě technického/fundamentálního hlediska. Mimo jiné proto, že s deflací by pracovalo jako s vyloženě prospěšným faktorem. I přesto, že v reálu by tomu tak zřejmě z řady důvodů nebylo. Tuto slabou stránku má pravidlo dvaceti společnou s takzvaným indexem utrpení, který ukazuje dnešní druhý obrázek. Zde jde o prostý součet inflace a nezaměstnanosti a logika je i zde jednoduchá – čím vyšší jsou tyto proměnné, o to nepříznivější ekonomické prostředí je:
    S2

    Zdroj: X

    Index utrpení bývá nyní zmiňován jako protiargument k opět se vynořujícím spekulacím o stagflaci. Tedy o prostředí vysoké inflace a utlumeného růstu nesoucího sebou vysokou nezaměstnanost. Index je ale hodně nízko, daleko od stagflačních hodnot. Mezi jeho slabou technickou stránku můžeme řadit třeba to, že dává stejnou váhu jednomu procentnímu bodu inflace a nezaměstnanosti. Ale možná hlavně to, co jsem zmínil výše – že podobně jako výše zmíněné pravidlo dvacítky pracuje s deflací jako s něčím pro ekonomiku přínosným – posun inflace do záporných čísel prostě hodnotu indexu snižuje (u pravidla dvaceti implikuje vyšší „férové“ PE). 

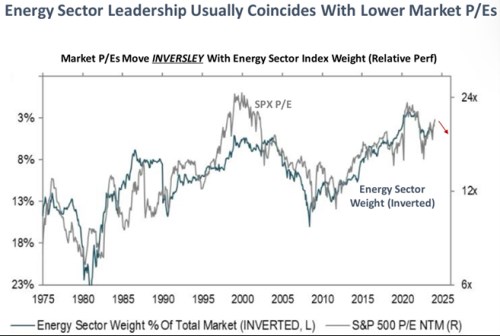
    3. Index celkového blahobytu: Jako malou hříčku bychom v duchu výše uvedeného mohli hovořit o velmi jednoduchém indexu celkového blahobytu ICB. Mohlo by jím být PE snížené o index utrpení. Čím vyšší hodnoty by index měl, o to lépe by bylo na Wall Street i Main Street a naopak. PE je nyní kolem 20, tento index by se tak pohyboval kolem 13. Po roce 2008 se PE trendově zvedalo z cca 12 na 19 (viz níže). Index ICB tak rostl z hodnot kolem nuly na 13–14. Podobné úrovně, jako nyní. Na vrcholu internetové bubliny byl kolem 18.
    S3

    Zdroj: X


    Čtěte více:

    Ramsey: Tesla má u autonomního řízení specifickou strategii, nabíjecí stanice jsou jedním z nejhodnotnějších aktiv
    17.05.2024 14:04
    Na Yahoo Finance poukazují na to, že Elon Musk potvrdil další mohutné ...
    Perly týdne: Spekulace na akciích jako sociální rebelie?
    17.05.2024 12:24
    Média si všímají nové vlny zájmu o tzv. meme akcie. Diskutuje se o tom...
    Jak ozdravit největší realitní trh na světě? Na peníze od vlády finanční trhy slyší
    17.05.2024 11:46
    V posledních dnech dostaly zejména čínské trhy, a hlavně realitní sek...
    Skupině Photon Energy klesly v prvním čtvrtletí tržby, provozní zisk jí stoupl
    17.05.2024 12:07
    Mezinárodní solární skupině s českými kořeny Photon Energy klesly v pr...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.10.2026
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu
    15:25Slabý trh práce je pro investory plus, posílá výnosy dluhopisů dolů  
    14:32Technická analýza Nasdaq 100: Blíží se další nenáviděná rally?  
    13:15Perly týdne: Diamanty nejsou věčné, Čína omezuje pohyb AI expertů
    13:15ČEZ: Oznámení o výplatě úrokového výnosu
    12:26RMS Mezzanine, a.s.: Vnitřní informace
    11:37Anthropic míří na burzu navzdory bezpečnostním obavám. IPO by mohlo proběhnout v půlce listopadu  
    11:04Nižší výnosy nechávají akciím prostor pro růst před daty z trhu práce  
    10:08Nike jede dál z kopce. Výsledky bídné, výhled ještě horší
    9:07Lagardeová varuje: Evropa nesmí být závislá na americké a čínské umělé inteligenci
    9:02Mattel láká kupce. O výrobce Barbie údajně usiluje Authentic Brands
    8:53Rozbřesk: Nepokoje ve Francii tlačí euro do defenzivy, diesel zdražuje a Evropa hledá řešení
    8:52Pentagon posiluje síly v Íránu, Anthropic se připravuje na burzu a americké dluhopisy lehce oživují  
    6:02Z odpadlíka miláčkem Wall Street. Microsoft přidal bilion dolarů hodnoty  
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - Inflace, předběžný odhad, y/y
    14:30USA - Změna počtu prac. míst