Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ze světa dvou procent do světa pěti procent? A vzpomínka na Velké uklidnění

    Ze světa dvou procent do světa pěti procent? A vzpomínka na Velké uklidnění

    09.09.2024 17:56

    Bank of America ukazuje na posun vyspělých zemí z inflačního světa dvou procent k inflačnímu světu pěti procent. Pokud ale nenastane vyloženě návrat k inflačnímu standardu dvaceti let před rokem 2020, spíše bych to dál viděl na „mírně nad dvěma procenty“. U akcií se pak nabízí i scénář, který by byl z hlediska základního fundamentu opakem dvou desetiletí po roce 2000.

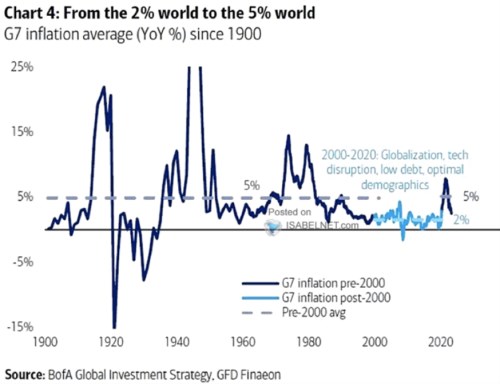
    Následující graf je informačně hodně bohatý. Hlavní příběh, který v něm Bank of America vyznačuje, se týká přechodu ze „světa dvou procent do světa pěti procent“. Konkrétně vidíme inflaci v zemích G7 (Kanada, Francie, Německo, Itálie, Japonsko, UK a USA). BofA vyznačuje období po roce 2000, které trvalo cca 20 let a pro které byla charakteristická inflace blízko dvěma procentům. Pak BofA vyznačuje posledních pár let s průměrnou inflací na pěti procentech, což by měl být vstup do onoho nového světa.
    ee
    Zdroj: X

    Že by se inflace nyní dlouhodobě usadila u pěti procent je hodně nepravděpodobné. Onen nový svět tak zřejmě trval z pohledu historie dost krátkou dobu. Otázkou podle mne spíše je, zda se vrátí onen standard předchozích dvaceti let, který byl charakterizován znatelnými dezinflačními tlaky. Které si vynucovaly/umožňovaly nastavit monetární politiku do uvolněnosti kvalitativní i kvantitativní. Argumentů, proč by návrat do tohoto světa mohl být reálný, či ne, je řada. Každopádně pokud by nenastal, přijde podle mne spíše scénář „mírně nad dvěma procenty“.

    Posun z „mírně pod“ k „mírně nad“ je krátkou vzdáleností, která ale může mít z hlediska monetární politiky velké důsledky – stačí na to, aby centrální banky tíhly místo uvolněnosti k utaženosti. Z hlediska akcií pak bude jako vždy fundamentálně rozhodovat, jaký bude poměr sazeb (či přesněji řečeno výnosů dlouhodobějších dluhopisů) k tempu růstu ekonomiky. A hlavně zisků. Vyšší sazby a výnosy totiž samy o sobě hodnoty akcií tlumí. Ale pokud jsou odrazem vyšších temp nominálního růstu, může celkové prostředí mít ve výsledku opačný efekt.

    Nabízí se tak mimo jiné i scénář, který by byl určitým opakem dvou desetiletí po roce 2000 (či zejména jejich druhé půlky). U ní můžeme v principu hovořit o tom, že růst nebyl nijak vysoko, ale sazby a výnosy byly extrémně nízko. Ve výsledku byl tak jejich poměr k růstu pro akcie velmi příznivý. Opak by mohl nastat v tom smyslu, že sazby i výnosy by byly znatelně výše, ale růst díky novým technologiím také. A výsledný poměr zase příznivý. Zbylé kombinace – scénáře jsou zřejmé.

    V dnešním grafu si pak můžeme všimnout ještě jedné důležité věci – poklesu volatility inflace, který nastal na počátku osmdesátých let. Jde o jev známý a netýkající se jen inflace. Bývá nazýván Velkým uklidněním a vysvětlován bývá více způsoby. Já tíhnu k tomu, že významnou roli měly změny v monetární politice, respektive v celkovém monetárním nastavení a uvažování. Kombinace „vyšší inflace a volatilita“ na straně jedné a „nižší inflace a volatilita“ na straně druhé pak není zřejmě náhodná.


    Čtěte více:

    Může zároveň probíhat kvantitativní utahování i uvolňování?
    05.09.2024 17:43
    Ekonom Michal Kalecki prý jednou řekl, že našel podstatu ekonomie: „Jd...
    Komoditně – akciové cykly, trend a současnost
    06.09.2024 18:29
    Komodity se relativně k akciím pohybují v určitých cyklech a dlouhodob...
    Týdenní výhled: Je pokles inflace stále plus? Apple v pondělí představí svůj nový iPhone
    09.09.2024 12:52
    Z pohledu makra má kalendář na začínající týden dvě klíčové události, ...

    Váš názor
    •  
      10.09.2024 8:36

      ty vytisteny penize se musi nejak smazat a inflace je asi jediny reseni myslim ze k rovnovaze chybi jeste tak 10 procent ,tedy jak kde ale plus minus asi tak tak uvidime
      kubis35
    Aktuální komentáře
    22.09.2026
    9:45Rozbřesk: Tři miliardy nic neřeší. Rozpočet pro rok 2027 dál míří k vysokému schodku
    8:59J&T ARCH INVESTMENTS SICAV, a.s.: Čtvrtletní zpráva investorům Q2 2026
    8:53Komerční banka, a.s.: Oznámení o emisi hypotečních zástavních listech v eurech.
    8:50Nasdaq se včera dostal na rekord, Alibaba odhalila nový AI čip. Evropa otevře mírně v plusu  
    8:50J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    8:46Erste Group - Cena odpovídá transakci, ne budoucímu dějství (nová cílová cena a doporučení)  
    6:06Dudley: Pokud budou trhy Fed ignorovat, bude muset utahovat ještě víc
    21.09.2026
    16:33PODCAST Týdenní výhled: Čínský prezident míří do USA, bídné veřejné finance Francie  
    15:42Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
    14:13Goldman Sachs: Tenhle cyklus zvedání sazeb nebude plnohodnotný, po volbách by ceny ropy mohly otočit
    13:42Bitcoin dál stoupá, cena přesáhla 85 tisíc dolarů
    12:39Zahraniční dluh Česka stoupl o 255,9 miliard na 6,1 bilionu Kč
    11:51Další zklamání investorů Novo Nordisku. Firma nepřinesla konkrétní plán obratu
    11:33ENERGO-PRO Green Finance s.r.o.: Oznámení o čtvrté výplatě úrokového výnosu
    11:26Levnější ropa zařídila pozitivní start týdne na akciích i dluhopisech  
    11:21TOMA, a.s.: Konsolidovaná pololetní finanční zpráva za 1. pololetí 2026
    10:32Société Générale chce do roku 2029 výrazně zlepšit ziskovost a akcionářům vyplatit přes 21 miliard eur
    9:38Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2534985283 a XS2534984120
    9:17Kalifornie a Paramount se blíží dohodě. Filmař nabízí ústupky za 1,5 miliardy dolarů
    8:57Polsko řeší rating, Německo politický otřes. USA jednají s Čínou a ropa klesá  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:00HU - Jednání MNB, základní sazba