Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Současné rizikové prémie na akciovém trhu, jeho „levnost a drahost“ a umělá inteligence

    Současné rizikové prémie na akciovém trhu, jeho „levnost a drahost“ a umělá inteligence

    06.01.2025 17:43

    Dnes se podíváme na takovou fundamentálně – technickou zajímavost: Velký rozdíl v odhadech rizikových prémií akciového trhu od Goldman Sachs a od JPMorgan. Vyřeší podobná dilemata a „nesrovnalosti“ umělá inteligence?

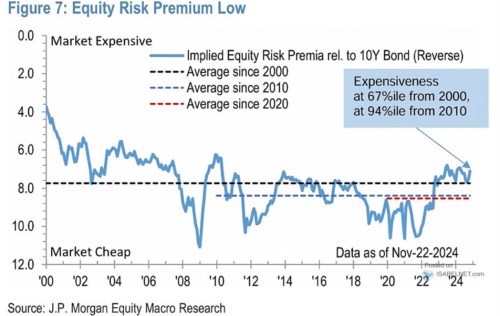
    1 . Prémie odhadované v JPMorgan: JPMorgan v následujícím grafu ukazuje své odhady rizikové prémie akciového trhu od roku 2000. Osa y má obrácené měřítko, posun směrem nahoru tak znamená klesající prémii, posun směrem dolů prémii rostoucí. JPMorgan k tomu dodává, že posun směrem dolů (tedy k vyšším prémiím) znamená, že „trh je levný“, posun směrem nahoru k prémiím nižším zase implikuje „trh dražší“:
    aa
    Zdroj: X

    Podle JPM tedy nyní rizikové prémie na akciích dosahují něco přes 7 %. Pohybují se tak mírně nad průměrem od roku 2000, o něco více nad průměrem od let 2010 a 2020. V logice grafu by tak trh byl nyní spíše dražší. Protože prémie by byly více, či méně pod historickými standardy. Právě to stojí za zdůraznění – prémie ukazují na „drahost/levnost“ relativně k minulosti, ne drahost/levnost samu o sobě (nějakou objektivní). K tomu dodám jednu technickou a srovnání s odhady od Goldman Sachs, které příběh trochu rozšíří:

    2 . Prémie (vztahující se k budoucnosti) lze jen odhadovat: Rizikové prémie u akcií nejde pozorovat přímo, jako u korporátních dluhopisů. Přesněji řečeno, nejde tak pozorovat prémie, které můžeme nazvat „forward“. Tedy očekávané, dopředu hledící (a relevantní pro další vývoj). Pozorovat lze jen prémie realizované. Praktický příklad pro vysvětlení: Trh během posledního roku vynesl třeba 10 % celkem, výnosy vládních dluhopisů byly 5 %. Trh tedy vynesl o 5 % více, než bezrizikové sazby – riziková prémie dosáhla 5 %. Jenže jaká je prémie nyní – prémie vztahující se pro příští rok (a jaká byla prémie na počátku minulého roku vztahující se na něj)?

    Takovou „forward“ prémii lze jen odhadnout, třeba na základě PE a bezrizikových sazeb. Ale ne pouze tím, že uděláme rozdíl mezi PE, respektive EP a výnosy dluhopisů. Takový rozdíl totiž v sobě má nejen prémii, ale i očekávaný růst zisků (i přesto je ale překvapivě často vydáván jen za prémii). Pokud chceme čistou prémii, musíme ještě odhadnout očekávaný růst zisků. A proto nejsou odhady prémie nějakým objektivním číslem, ale právě jen odhady.

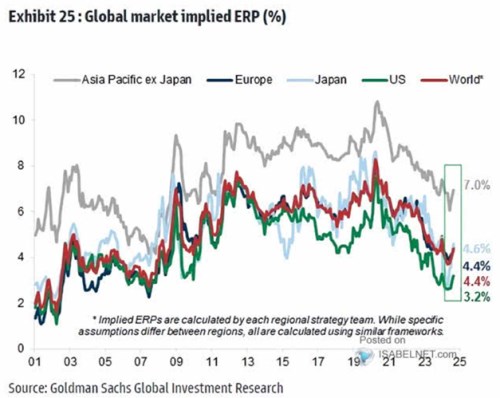
    3. Odhady od Goldman Sachs a umělá inteligence: Směřuji tím vším k následujícímu grafu, který ukazuje, jak prémie viděli v Goldman Sachs:

    jjj
    Zdroj: X

    Oba obrázky tedy ukazují poněkud rozdílný vývoj i úroveň rizikových prémií. Pokud by příčinou byly různé odhadované růsty (viz výše), pak by v JPMorgan museli pracovat s výrazně vyššími růsty (které vyšší růsty za daných valuací a cen akcií eliminují). Obě banky pak nyní odhadují prémie relativně nízko, ale v GS na méně než polovičních úrovních.

    Celá věc může připomínat téma neutrálních sazeb. Ty jsou logickým konceptem stejně, jako rizikové prémie. Jenže jejich použití v praxi naráží právě proto, že také nejdou přímo pozorovat a musíme se tak spolehnout na odhady. Můžeme to vše řešit cynismem – mávat nad podobnými koncepty rukou. Nebo (a to by možná bylo lepší) vědomím si toho, jakou vypovídací hodnotu co má, nebo nemá. A mimochodem, dokázala by tyto výzvy řešit umělá inteligence? Podle mne těžko.

    To, co je nazýváno umělou inteligencí, by mohlo celou věc posunout jinam, jen pokud by to dovedlo přesněji odhadnout ona růstová očekávání. Tedy to, co nyní investoři očekávají na straně růstu zisků. Do vzorce výpočtu prémie (na kterém není co měnit) by tak vstupovalo přesnější číslo a lepší by byl tedy i výstup. Jak by ale AI odhadla to, co každý jeden investor čeká? Když je navíc řada očekávání jen implicitních, obecných, nekvantifikovaných? Tento příklad a téma se přitom může týkat mnohem širšího tématu AI a ekonomie/ekonomiky.


    Čtěte více:

    Už dnes od 15:00! Webinář s analytiky Patrie k Investičnímu výhledu pro rok 2025 a konkrétním tipům
    09.01.2025 14:51
    Co v roce 2025 čekat od akcií, dluhopisů, ETF, měn nebo komodit? Jak...
    ČR letos dospěje k nízké inflaci, konstituenti DAXu navýší zisk o více než 10 pct a dnešní futures jsou smíšené
    06.01.2025 8:38
    Guvernér ČNB Aleš Michl očekává, že letošek bude pro ČR rokem nízké i...
    Rozbřesk: Jak uniknout z německé pasti - více odvahy a vikingská inspirace
    06.01.2025 9:05
    Německá ekonomika je “nemocný muž” Evropy a s ní se bohužel často veze...
    Wells Fargo: Ceny akcií potáhnou nahoru už jen zisky
    06.01.2025 10:58
    Darrell Cronk z Wells Fargo Investment Institute na CNBC uvedl, že pro...
    Počet insolvencí v Německu loni vzrostl na úroveň z doby finanční krize
    06.01.2025 11:26
    Počet insolvencí v Německu loni vystoupal zhruba na úroveň zaznamenano...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu