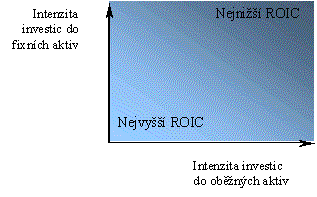
Optimistický nadpis uvádí pokračování našeho pohledu na to, kde se v podnikání dobře daří a naopak, kde to je, mírně řečeno, "výzva". Nejtěžší to s pokrytím kapitálu mají podle zkušeností společnosti v "typizovaném" odvětví, které se dostalo do fáze saturace/poklesu se stagnací cen a několika málo hlavními zákazníky, pro něž představuje produkt významný vstup, či konzumní položku, s velkým podílem importů na vstupech, velkou účastí odborů a roztříštěnou sítí dodavatelů. To jsme rozebrali v minulých článcích zabývajících se touto tématikou, nyní se budeme věnovat faktu, že uvedené je ještě umocněno, pokud jde o kapitálově intenzivní odvětví (v "čisté" podobě takovéto nelze nalézt, ovšem odvětví s velkým podílem těchto negativních faktorů již nalézt lze).
Zdroj: Patria Finance
|
Kapitálová intenzita odvětví, tj. kolik aktiv a následně kapitálu, který je financuje, je potřeba na generování daného objemu tržeb (respektive reálné produkce), je nejčastěji měřena poměrem tržeb a velikosti investovaného kapitálu (většinou v jeho účetní hodnotě, což dává prostor pro diskusi na téma poměru účetních, likvidačních, reprodukčních a ekonomických hodnot aktiv) a je do značné míry předurčena podstatou/technologií dané produkce, či poskytování služeb. Každopádně ale v rámci mantinelů daných samotnou podstatou dané výroby je vždy nejlepší kapitálovou intenzitu snižovat na maximální míru danou cílenou kvalitou produkce/služby (popř. zajištěním možnosti expanze - reálná opce). Např. telekomunikační služby v celém světě, jak v oblasti pevných, tak mobilních linek, jsou dobrým současným příkladem intenzivního hledání optimální míry kapitálové intenzity, přesněji řečeno výše optimálních kapitálových výdajů relativně k tržbám - capex/sales. Optimalita (ne minimalizace!) je právě výslednicí snahy o maximální snížení kapitálových výdajů na straně jedné, na straně druhé nutností zajistit požadovanou (v rámci dané strategie společností) kvalitu služby, včetně opce na budoucí expanzi do nových služeb.
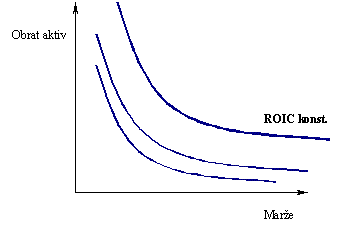
Vysoká kapitálová intenzita, která ústí v nízký obrat aktiv (relativně mnoho aktiv a investovaného kapitálu je potřeba na generování jednotky tržeb) také do určité míry předurčuje strategii společností, jejímž cílem by měla být maximalizace hodnoty společnosti. Při daném obratu aktiv se pozornost zaměřuje na marže - ty by zde měly být vyšší, než v odvětvích s nižší kapitálovou intenzitou a kompenzovat tak z pohledu tvorby zisku nižší „schopnost“ aktiv generovat tržby. Jen tak se dá dosáhnout ve více kapitálově náročných odvětvích odpovídající rentability aktiv (a pokrytí nákladů kapitálu).
Zdroj: Patria Finance
|
Empirická data ale hovoří téměř jednoznačně - růst kapitálové intenzity (snížení obratu aktiv), nevede ke zvýšení marží dostatečnému na to, aby se nezmenšoval ROIC (v grafu posun křivky na JZ), nebo aby byl alespoň zachován (pohyb po křivce). Dochází k tomu např. proto, že práce není často kapitálem nahrazována (=nárůst využití strojů vede k poklesu stavu zaměstnanců, poklesu operačních nákladů a nárůstu marží), ale ten je k ní doplňován.
Odvětví s menší kapitálovou intenzitou mají pak vedle výše uvedené výhody pramenící z toho, že nemusí ročně velkou část svého operačního cash flow směřovat zpět do společnosti do investic do aktiv, i výhodu snadnějšího výstupu z odvětví (toto souvisí se širším tématem reversibility reálných investic). Rizikový profil projektů v odvětvích s malou kapitálovou intenzitou tak často bývá výrazně pozitivnější než v odvětvích na druhém konci spektra. V kontextu financí je hodnota daného projektu zvýšena o hodnotu reálné opce, v tomto případě opce na ukončení projektu v případě negativního vývoje externího prostředí.
Výše uvedené se vztahovalo na investice do fixních aktiv, podobné ovšem platí pro pracovní kapitál. Pro definici pracovního kapitálu (či čistého pracovního kapitálu - viz níže) předpokládejme, že jde o "operační" aktiva a pasiva společnosti, která se pohybují přímo v závislosti na velikosti objemu produkce, nákladů a prodejů (tj. svou povahou jsou to převážně krátkodobé položky). Zhruba tedy jde o zásoby, pohledávky z obchodního styku (a jejich ekvivalenty v rámci daného pohledu - z hlediska valuace sem tak mohou patřit např. náklady, či příjmy příštích období), peněžní hotovost (zde záleží na přístupu k tomu, jaká část hotovosti a jejích ekvivalentů je potřeba k zajištění provozu společnosti, a jaká část již je nadbytečná, popř. deficitní) a závazky z obchodního styku (a jejich ekvivalenty).
V principu existují dva druhy nákladů, které jsou s pracovním kapitálem spojené a které u některých společností tvoří významnou část snižující volné cash flow - tj. prostředky, které by jinak byly k dispozici věřitelům a akcionářům společností. Těmito náklady jsou:
- náklady dodatečného financování kryjícího čistý pracovní kapitál - tj. tu část pracovního kapitálu, která není kryta závazky z obchodního styku a jejich ekvivalenty.
- přímé náklady spojené s jednotlivými položkami; u zásob jsou to skladovací prostory a s nimi spojené náklady, logistické náklady atd.; pohledávky generují přímé náklady např. ve formě jejich administrace, stejně tomu je u závazků z obchodního styku.