Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    St. Louis Fed: Škodlivost bubliny a současná valuace trhu

    St. Louis Fed: Škodlivost bubliny a současná valuace trhu

    04.03.2021 12:18
    Autor: Redakce, Patria.cz

    Po prasknutí internetové bubliny se americká ekonomika v roce 2001 ponořila na osm měsíců do recese. Když praskla hypotéční bublina, recese trvala mnohem déle a byla výrazně hlubší. Jak poukazují ekonomové ze St. Louis Fedu, tento rozdíl může být do určité míry vysvětlen tím, že ve druhém případě se začala nákaza šířit za hranice realitního sektoru. Jinak řečeno, problémy na hypotékách byly mnohem nakažlivější než ty v sektoru technologií.

    Předmětem další analýzy se stala data z let 2000 – 2012, která ukázala, že korelace IT sektoru s jinými byla během roku 2001 téměř nulová, ale v roce 2008 již dosahovala hodnot kolem 0,9. Byla tedy velmi vysoká. Podobné to podle ekonomů bylo s realitním sektorem. I ten vykazoval v roce 2001 jen velmi nízkou korelaci s ostatními, ale v roce 2008 to byla opět korelace kolem 0,9.

    Tato data tedy potvrzují, že prasknutí internetové bubliny nevyvolalo nákazu a šíření problémů do dalších částí hospodářství. Naopak hypotéční bublina skončila tím, že se zvýšily korelace mezi sektory a nákaza se rychle šířila dál. Jinak řečeno, vysoká volatilita na realitách vedla k růstu volatility v dalších sektorech a nakonec se ceny akcií na celém trhu hýbaly povětšinou stejným směrem.

    Proč byl ale sektor realit „nakažlivější“ než technologie a recese let 2007–2009 tedy mnohem hlubší než ta z roku 2001? Ekonomové tvrdí, že předběžná analýza dat a modely ukazují, že záleží na provázání daného sektoru s reálnou ekonomikou. Jestliže tedy praskne bublina v sektoru, který představuje klíčovou součást výrobních sítí, je efekt mnohem silnější než u sektoru, jehož vazby na zbytek reálné ekonomiky jsou slabé.

    St. Louis Fed na svém blogu ukazuje i následující porovnání historických sazeb a valuací akciového trhu (poměr cen akcií k cyklicky upraveným ziskům). Současné vysoké valuace jsou podle ekonomů buď odrazem vysokého očekávaného růstu dividend, nebo nízké požadované návratnosti. První možnost je podle nich méně pravděpodobná, zbývá tedy možnost nižší požadované návratnosti. A ta by s sebou měla nést i nižší realizovanou návratnost v budoucnu.
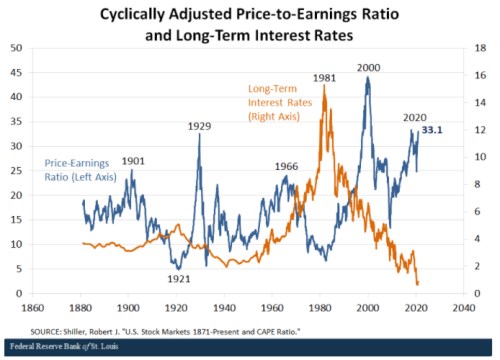
    graf 1

    Ekonomové dodávají, že nižší budoucí návratnost nutně neznamená pokles akciového trhu. Nicméně se nemusí pohybovat na historických standardech – reálná (o inflaci upravená) návratnost podle dat Roberta Shillera dosáhla od roku 1870 v průměru 8,6 % a od roku 1955 7,8 %.

    Zdroj: St. Louis Fed


    Čtěte více:

    GameStop. Zvítězí hedge fondy, nebo dav z WallStreetBets?
    27.01.2021 14:07
    Bizarnosti uplynulého roku se plynule přenesly i do toho letošního. V ...
    Sumner: Gamestop a neexistence bublin
    03.02.2021 11:58
    Ekonom John Cochrane má na svém populárním blogu nový příspěvek nazvan...
    Anatomie bubliny a návratnost akcií
    16.02.2021 17:21
    Bublina je každá jiná a všechny jsou zároveň stejné. Prolíná se jimi m...
    Michele z JPMorgan: Zapomeňte na bubliny a svezte se na rally
    18.02.2021 12:46
    Bob Michele má špatnou zprávu pro všechny na Wall Street i mimo ni, kt...
    Tržní kryptozoologie
    22.02.2021 18:35
    Nedávno jsem poslouchal rozhovor s panem Ing. Jaroslavem Marešem (s ma...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data