Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dobré a špatné důvody pro nákup akcií

    Dobré a špatné důvody pro nákup akcií

    07.09.2016 17:40

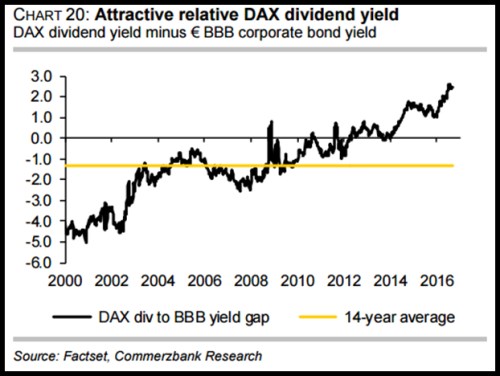
    Pod podobně znějícími nadpisy obvykle nalezneme úvahy o tom, že akcie se nemají kupovat pod návalem emocí, či na základě mediálního šumu, ale naopak na základě jasně stanovené strategie a přísné disciplíny při jejím dodržování. Mou motivací pro toto téma je ale následující graf od Commerzbank:

    jsa 

    Graf vypráví jednoduchý příběh. Ukazuje rozdíl mezi dividendovým výnosem akcií v indexu DAX a výnosem dluhopisů s ratingem BBB (žlutě je vyznačen dlouhodobý průměr rozdílu). Od roku 2000 probíhá uzavírání mezery mezi těmito dvěma výnosy – dividendové výnosy relativně k těm dluhopisovým rostou. To znamená, že ceny akcií jsou relativně k cenám obligací levnější a levnější. Nad průměr začalo toto měřítko prorážet během finanční krize, nyní už se pohybuje výrazně nad ním i nad nulou. Akcie tedy nabízí znatelně vyšší výnosy než obligace a to svádí k tvrzení, že akciový trh je atraktivní. Podobný trend, i když ne tak silný, najdeme i v USA.

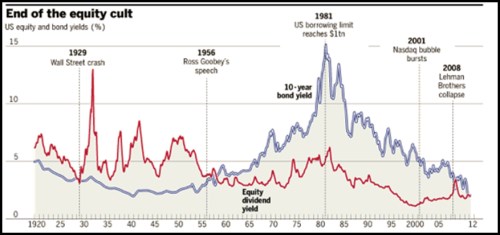
    Argument má svou logiku, ale za vyloženě „dobrý“ jej nepovažuji. Důvody jsou dva, první z nich stojí na skutečně dlouhodobém historickém vývoji. Pokud bereme v úvahu jen vývoj v druhé polovině minulého století, bude nám současný stav připadat skutečně jako indikátor (relativního) fundamentálního podhodnocení akciového trhu. Pokud se ale podíváme na ještě delší časové období, zjistíme, že dividendové výnosy převyšující výnosy dluhopisů (v následujícím grafu to jsou výnosy bezrizikové, ale princip zůstává stejný) jsou spíše standardem. Je tak dost dobře možné, že současný vývoj není anomálií, ale naopak návratem ke standardu. A naopak vývoj v druhé polovině minulého století byl jen přechodnou „epizodkou“:
    jsb

    Zdroj: Financial Times

    Druhý důvod je fundamentální. Výše dividendového výnosu závisí na požadované návratnosti (tudíž riziku) a očekávaném růstu zisků, respektive dividend v budoucnu. Čím vyšší je riziko a/nebo nižší očekávaný růst, tím vyšší je současný dividendový výnos. Současné ekonomické prostředí určitě nelze charakterizovat jako nízkorizikové a vysokorůstové. Naopak, čelíme stále relativně vysoké nejistotě a utlumenému růstu. Tedy přesně té kombinaci, která zvedá dividendové výnosy. A navíc tlačí dolů výnosy obligací, takže odpovídajícím výsledkem je přesně to, co vidíme v prvním grafu. Stranou pak nechávám možnost, že akcie nejsou levné, ale dluhopisy předražené, až bublinovaté. 

    Pokud tedy první graf interpretujeme jako důvod pro nákup akcií, implicitně tvrdíme, že se vše dříve, či později vrátí do starých kolejí. Respektive do kolejí druhé poloviny dvacátého století. Z přesvědčivého argumentu se tak stává jen další argument typu „pokud“. Na něm není nic špatného. Pokud jsme si vědomi onoho „pokud“. 


    Čtěte více:

    Nechybujte s Buffettem
    06.09.2016 13:30
    Warren Buffett je už dlouho aktivní v oblasti politiky. V polovině sed...
    Centrální banky nás z deflační pasti nedostanou, čeká se na fiskální impuls
    07.09.2016 10:00
    Nejvýznamnějším projevem v Jackson Hole nebyla zahajovací řečí Janet Y...
    Tři akcie pro následující století
    06.09.2016 17:40
    Minulý týden jsme zde rozvíjeli úvahu na téma „akcií pro následující d...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    29.10.2026
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba