Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Bolestivý měnový mír, dvě divoké karty a eurodolar za 12 měsíců

    Bolestivý měnový mír, dvě divoké karty a eurodolar za 12 měsíců

    11.09.2017 20:17

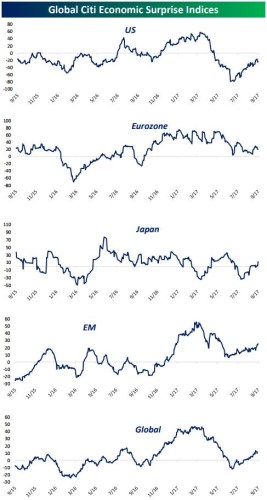
    Indexy ekonomického překvapení CESI, které dává dohromady Citi, nyní možná dost dobře popisují vývoj v celé globální ekonomice. Ten je i podle řady jiných ukazatelů pozoruhodně dobrý a přispívají k tomu téměř plošně všechny hlavní regiony:

    Rozvíjející se trhy tentokrát kvůli snahám o normalizaci americké monetární politiky nepadají do deprese, která by se jako bumerang vracela do Spojených států. Naopak se jim daří poměrně dobře. V případě Spojených států CESI ukazují znatelné zlepšování, je ale dobré podotknout, že předchozí prudké zhoršení bylo a je stále trochu záhadou. Bobře si nadále vede i Evropa, ale trend už tak povzbudivý není. Důvod je nasnadě – silné euro a následně utaženější finanční podmínky. A indexy ukazují i na určitý optimismus v Japonsku:
    Soustružník

    Zdroj: Bespoke

    Během pokrizových let se intenzivně hovořilo o měnových válkách. Nejedna centrální banka se totiž vydala cestou masivní monetární akomodace, která vyvolávala tlak na oslabování dané měny. Hovořilo se o návratu k Merkantilismu, ožebračování souseda svého, či dokonce kolapsu globálního monetárního systému. Ten měl nastat kvůli neřízenému předhánění se v tom, kdo více monetárně uvolní a oslabí svou měnu. Nakonec k žádnému extrému nedošlo, vše se udrželo na úrovni chtěných, či nechtěných potyček, které nevyvolávaly větší konflikty.

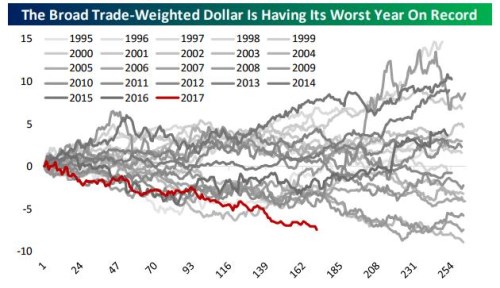
    Nyní se už o měnových válkách a konfliktech v podstatě nehovoří. Což je trochu paradox, protože mezi USA a eurozónou se ekonomická štěstěna přehazuje do značné míry právě v závislosti na tom, které měna zrovna oslabuje. Nyní jsme v situaci, kdy nelze hovořit o nějakém agresivním uvolňování měnové politiky a už vůbec ne s cílem oslabit měnu. Na druhou stranu ale dochází k oslabení dolaru, který je z určitého pohledu nevídaný (viz následující obrázek). A bezesporu tím značně přispívá k americkému oživení a to z části na úkor zbytku světa a zejména eurozóny.
    Soustružník
    Zdroj: Bespoke

    Spojené státy jsou tedy v situaci, kdy jejich monetární politika bude pravděpodobně dál utahována, ale ony těží z oslabování své měny způsobem, o kterém si mohly během aktivní účasti v měnových potyčkách (tj. během monetárního uvolnění) nechat jen zdát. Jinak řečeno, tento měnový mír je pro ně mnohem výhodnější, než měnové potyčky. A pro eurozónu horší. Jak k tomuto paradoxu došlo? Odpověď asi do značné míry tkví v tom, že neprobíhá ani tak oslabování dolaru, jako posilování jiným měn a hlavně eura. Nejde o hru se slovy – euro a některé další měny totiž dříve srážela dolů řada faktorů, které nyní pominuly. A umožnily jim posilovat k dolaru i přesto, že americká monetární politika nejde směrem uvolnění, ale opačným.

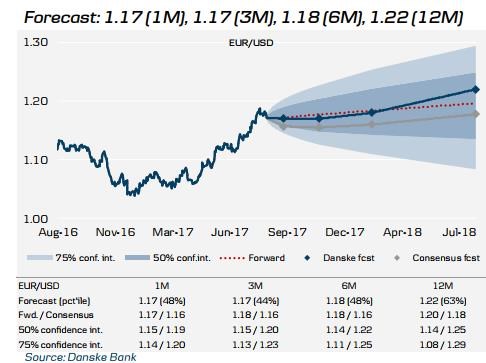
    V případě eurozóny jsou zmíněné faktory většinou dobře známy: Zejména jde o značné opadnutí politického rizika a pozoruhodnou sílu ekonomiky, To samo o sobě do eurozóny nasálo měnu posilující kapitál (ve velké míře do akcií). K tomu tyto dva faktory otevírají prostor pro normalizaci politiky ECB (i když je velkou otázkou, jak agresivní by měla být). Klíčové ovšem je, co bude dál. Podle konsenzu by se eurodolar měl za 12 měsíců pohybovat tam, kde nyní. Například Danske Bank ale čeká, že dolar po současné konsolidaci přece jen ještě o něco oslabí a příčinou je pozitivní cyklický vývoj v americké ekonomice:
    Soustružník

    Pokud tedy věci půjdou tímto směrem, eurozóna nemůže doufat, že se jí z měnového trhu dostane nějakého znatelného uvolnění finančních podmínek. Je tak skutečně otázkou, zda by dokázala udržet svůj dosavadní pozoruhodný růst. I po francouzských prezidentských volbách má ale jedno politické „eso“ v rukávu. Je jím Itálie. Tedy země, která by v případě pádu do (ještě většího) politicko – ekonomického neklidu, dokázala zamíchat měnovými kartami. Dolaru by se pak k euru dál oslabovalo jen těžko. Na to by museli Američané vytáhnout zase své eso v podobně nezvýšení dluhového limitu (viz můj předchozí příspěvek). Podobné hodně divoké měnové karty by ale na stole viděl rád asi jen málokdo. 


    Čtěte více:

    Trhy počítají s výraznou změnou ve spotřebě marihuany
    31.08.2017 18:53
    Marihuanové akcie jsou svou celkovou kapitalizací stále jen okrajovou ...
    Ekonomický a investiční výhled vypadá dobře. Jen stále přesně nevíme, díky čemu
    01.09.2017 12:11
    Zotavování z poslední krize se v některých klíčových ohledech značně o...
    Kupovat akcie. Ale jen při poklesu. A pozor na good bye...
    04.09.2017 18:02
    Možná, že fungování akciového trhu nejlépe vystihuje následující obráz...
    Letošní filmové dojné kravky a recept na vysokou návratnost investic
    05.09.2017 18:11
    Které filmy jsou letos zásahem do černého a jak se to promítá do cen a...
    Pod cenovým povrchem trhu se dějí pozoruhodné věci
    06.09.2017 18:28
    Výhled pro další vývoj americké ekonomiky je i přes politický chaos ve...
    Když se z odepisované akcie stane investice s vysokou návratností
    07.09.2017 18:48
    Na hyperkonkurenčním trhu to bývala předlužená firma s produktem, kter...
    Konec září ukáže, zda jsme nevytvořili obrovskou past zdánlivého bezpečného přístavu
    08.09.2017 12:34
    Paul Krugman varuje před tím, že přicházející motanice kolem zvyšování...

    Váš názor
    • jak ukoncit menove valky?
      11.09.2017 23:29

      Currency Wars nejsou normalnim stavem a vetsinou se vyvinou v Trade Wars, ktere se automaticky stavaji Cold Wars coz je jen krucek k Hot Wars. Myslim, ze nejvice fair by bylo zcela zrusit dane z prijmu a dofinancovat statni rozpocet po dobu nekolika let tiskem penez nez se vyrovnaji trade deficits.
      palantir
    Aktuální komentáře
    02.11.2026
    13:33Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu