Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ekonomický a investiční výhled vypadá dobře. Jen stále přesně nevíme, díky čemu

    Ekonomický a investiční výhled vypadá dobře. Jen stále přesně nevíme, díky čemu

    01.09.2017 12:11

    Zotavování z poslední krize se v některých klíčových ohledech značně odchyluje od toho, na co jsme byli zvyklí a co nám tvrdí standardní ekonomické poučky. Po prudkém propadu ve většině vyspělých ekonomik nepřišel prudký růst. Nezaměstnanost se nezvykle dlouho držela na dusivě vysokých úrovních. Inflace se navzdory masivní monetární stimulaci ne a ne zvednout k cílům centrálních bank. A poté již dlouhou řadu měsíců zase chybí znatelná vazba mezi nízkou nezaměstnaností a růstem mezd (a cen).

    Ono poslední téma, tedy růst mezd vyvolaný nedostatkem volných zdrojů na trhu práce, je již nějakou dobu středobodem makroekonomických a investičních úvah. A právem. Důvod je jednoduchý: Pokud ještě zdroje jsou, mzdový a cenový růst nebude nabírat na tempu a ekonomika má prostor pro další neinflační růst. Centrální banky (zejména Fed) mohou pak rozumně normalizovat svou politiku, ale nic je nenutí k prudkému šlápnutí na brzdu, které v minulosti tak často poslalo ekonomiku do recese a na akciích probudilo medvědy. Jde v podstatě o ideální scénář a i když jsem k němu byl nějakou dobu skeptičtější, je třeba uznat, že u americké ekonomiky se do určité míry materializuje. Stále ale přesně nevíme, co se vlastně na mzdové frontě děje. 

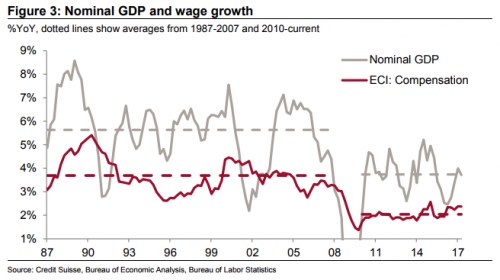
    Nepohodlného tématu netradičního chování mezd v USA se chopili i analytici v Credit Suisse a přišli s jedním v celku jednoduchým a hodně vypovídajícím grafem: Ten porovnává růst nominálního produktu a růst mezd/odměn:
     
    003

    Graf můžeme číst tak, že růst mezd se před rokem 2008 držel trendově asi 2 procentní body pod nominálním růstem. A po krizi se na tomto vztahu v podstatě nic nezměnilo, nominální růst „jen“ klesl pod 4 % a růst mezd se tedy dostal pod 2 %. Credit Suisse ve své analýze používá model, který vysvětluje růst mezd mírou nezaměstnanosti, produktivitou a inflací. Analytici banky tvrdí, že současná podprůměrná nezaměstnanost na růst mezd skutečně tlačí (přidává mu asi 50 bazických bodů růstu a Phillipsova křivka tak stále žije). Jenže proti tomu působí nízká inflace a růst produktivity. 

    Výše uvedený graf by nám mohl hlavně připomenout, že vztah mezi mzdami a inflací není jednosměrný (stejně jako není jednosměrný obecnější vztah mezi nabídkovou a poptávkovou stranou ekonomiky). Pokles nezaměstnanosti by sebou měl nést vyšší vyjednávací sílu práce a její tlak na vyšší mzdy. Ten se ale projeví v prodejních cenách pouze v případě, že firmy cítí dostatečnou poptávku. Jinak přichází černější scénář – firmy a akcie jsou v nůžkách mzdových tlaků a slábnoucí poptávky. Jinak řečeno, udržitelná mzdově/cenová inflace je stejně tak „tlačená“ ztenčujícími se zásobami volných zdrojů, jako „tažená“ silou poptávky. A to podle mne v konečném důsledku generuje vztah, který vidíme v grafu.

    Co to vše znamená z praktického investičního hlediska? Oním nejlepším scénářem je slušné tempo nominálního růstu doprovázené slušným růstem mezd a inflací pohybující se blízko 2 %. Firmy si pak udrží ziskovost, Fed to nebude přehánět s normalizací. Nebude se asi konat žádná prudká rally, ale býk může ještě dlouho kráčet výš a výš. Jinak řečeno, šlo by o posun směrem do stavu, který je v grafu vyznačen před rokem 2008. Vyloučit ale stále nelze to, že centrální jestřábi to (opět) přeženou, nebo že se ekonomika kvůli nějakému vnitřnímu, či vnějšímu šoku opět přenese do stavu blízkému hibernaci. Pak se opět rozvíří diskuse o skutečně netradičních formách monetární stimulace. A moc si nedovedu představit, že si akcie v takovém případě dovedly udržet své vysoké valuace. Nyní je tento scénář naštěstí méně pravděpodobný.


    Čtěte více:

    Může bankovní systém potopit Itálii, či dokonce Čínu?
    18.08.2017 12:13
    Itálie je slabým článkem evropských unií – té monetární i EU. Její vel...
    Dluhopisové a akciové trhy v roce 2018
    21.08.2017 18:17
    Jen ti největší optimisté mohou čekat, že akciové trhy dlouhodobě potá...
    Investice do větru se stovkami procent návratnosti ročně
    22.08.2017 18:12
    O společnostech pohybujících se v oblasti obnovitelných zdrojů a energ...
    Větrná investice pro kontrariány
    23.08.2017 18:38
    Společnost Vestas dokázala v posledních pěti letech generovat svým inv...
    Kdo se s ní jednou projede, má o budoucnosti aut a automobilek jasno?
    24.08.2017 18:24
    Někdy je tím nejlepším investičním postřehem vyzkoušení konkrétního vý...
    Co říkají trhy o rasismu a extremismu v USA a Evropě?
    25.08.2017 11:54
    Velká část společnosti v USA nevěřícně hledí na to, jak svou hlavu opě...
    Globální trhy se opět pokouší prorazit magickou třicítku. Co přijde potom?
    28.08.2017 19:17
    Globální akciové trhy se v posledních deseti letech třikrát pokusily o...
    Přichází revoluční změny i do letecké dopravy?
    29.08.2017 18:51
    Zařadí se letecká doprava mezi odvětví, ve kterých proběhnou významné ...
    Amazon dál boří staré chrámy. Z čeho ale vlastně pramení jeho nezranitelnost?
    30.08.2017 19:59
    Fúze a akvizice patří mezi významné korporátně investiční události, kt...
    Trhy počítají s výraznou změnou ve spotřebě marihuany
    31.08.2017 18:53
    Marihuanové akcie jsou svou celkovou kapitalizací stále jen okrajovou ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:33PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu