Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Čím více o tom přemýšlím, tím větší Tesla skeptik jsem

    Čím více o tom přemýšlím, tím větší Tesla skeptik jsem

    08.11.2017 15:37

    Poslední čtvrtletní výsledky společnosti Tesla ve fundamentálně uvažujícím investorovi žádné velké nadšení nevzbudily. Jak jsme se mohli dočíst i na těchto stránkách, Tesla vykázala ve třetím čtvrtletí rekordní ztrátu 619,4 milionu amerických dolarů. Příčinou mají být vyšší výdaje na výrobu cenově dostupnějšího sedanu Model 3. U něj se ale nedaří splnit plánovanou produkci - ve třetím čtvrtletí firma vyrobila jen 222 těchto vozů místo plánovaných 1500 vozů. Vysoká valuace akcií Tesly tak může být pro nejednoho investora pokračující záhadou. Jenže tato firma od srpna skrývá ještě větší investiční hádanku.

    Tesla je dál hluboko v mínusu i co se týče toku hotovosti – k třetímu čtvrtletí na provozu ztrácela asi 300 milionů dolarů, investice dosáhly asi 1,2 milionů dolarů. Stejně jako třeba Netflix se tu tedy stále hraje jen o investiční příběh/pohádku – o tom, zda se všechny tyto náklady a investice jednou zhodnotí v masivním a ziskovém (!) růstu. Důvodů pro optimismus i pesimismu zde najdeme řadu a v konečném důsledku vše nakonec skončí u víry. Někdy se říká, že ta hory přenáší, u akcií Tesly evidentně dokáže hodně:
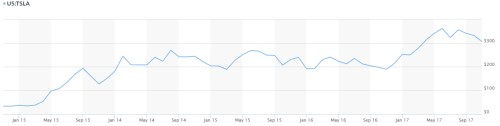
    001

    Zdroj: Marketwatch

    Jak jsem ale zmínil v úvodu, akcie této společnosti nejsou tou největší záhadou. Na tuto pozici by spíše měly kandidovat její dluhopisy. Důvod je prostý – u akcií si s povídkami o zářné budoucnosti, byť jakkoliv nepodpořenými současnými výsledky, lze vystačit hodně dlouho. Dluhopisy jsou ale mnohem méně povídkové, u nich už skutečně rozhoduje to, na co si lze sáhnout. Tedy hotovost. V následujícím grafu je vyznačen vývoj výnosů v srpnu vydaného dluhopisu Tesly splatného v roce 2025 (relativně k výnosům dluhopisů s ratingem jednoho B).

    001 

    V srpnu byli investoři tuto obligaci ochotni kupovat za cenu, která jim zajistila výnos o 60 – 70 bazických bodů nižší, než u obligací s ratingem B. Podobně tomu bylo v první polovině září, poté ale začaly trhy situaci přehodnocovat. Od té doby výnos obligací Tesly soustavně rostou a v posledních dnech už od nich investoři vyžadují vyšší výnos, než u zmíněné skupiny dluhopisů.

    Na Bloomberg Gadfly Hitin Anand z CreditSights poukazuje na to, že výrobce kamionů Navistar International před několika dny vydal obligace s výnosem 6,625 % a přitom jde o společnost, která generuje pozitivní provozní tok hotovosti a snižuje své dluhy. Anand tvrdí, že neexistuje žádný důvod, proč by dluhopisy Tesly měly vynášet méně, než ty od Navistaru. Jinak řečeno, není žádný důvod, proč by investoři měli považovat dluhopisy výrobce náklaďáků za rizikovější, než neziskové a hotovost negenerující Tesly.

    Mezi akciemi Tesla a jejími dluhopisy ale zřejmě existuje vztah. Dluhopisoví investoři mohou věřit, že kdyby firmě došla hotovost, vydá další akcie, a tudíž bude i na splátky dluhopisů. Kapitalizace Tesly je přitom stále nad kapitalizací Fordu a dalších významných automobilek, takže v tuto chvíli se podobné úvahy zdají být ospravedlnitelné. Jinak řečeno, povídkovost akcií navzdory tomu, co jsem tvrdil výše, v tomto případě přece jen dělá i z dluhopisů povídkovou investici. Jenže jde o klasickou dominovou situaci, kdy pád jednoho článku vyvolá kolaps všeho ostatního.

    Já sám nějakému masivnímu úspěchu Tesly věřím stále méně. Hodně stručně shrnuto z následujících důvodů: Elektromobily jsou ve skutečnosti plynomobily, v daleko horším případě uhlomobily. A i kdyby došlo k prudkému „zeleně ospravedlnitelnému“ rozvoji elektromobility (pravděpodobně kvůli vládní politice), v odvětví bude nakonec panovat podobně ostrá konkurence, jako nyní u tradičních automobilek. Tesla má sice výhodu prvního na trhu, ovšem historie ukazuje, že toto prvenství v běhu na dlouhých tratích zase takovou hodnotu mít nemusí. Nakonec mohou vyhrát spíše ti, kteří mají „natrénováno“ a disponují „zdroji“. Ani jedno Tesla nemá – spolehlivost jejích vozů je prý mizerná a o zdrojích jsem hovořil výše.


    Čtěte více:

    Akciový návrh na revoluční zjednodušení daňového systému
    08.11.2017 6:42
    Politici často přemýšlejí nad tím, jak efektivně zdanit korporátní sek...
    Nadvláda pěti technologických gigantů je hrozbou, ale má i velké výhody
    07.11.2017 16:01
    Apple, Amazon, Google, Facebook a Microsoft mají pod svou kontrolou ne...
    Nejatraktivnější a nejzatracovanější odvětví na americkém trhu
    07.11.2017 18:36
    Minulý týden jsme zde věnovali čas kandidátovi na „nejhorší akcii na s...
    Průzkum Ifo: Trump má negativní dopad na světovou ekonomiku
    07.11.2017 12:58
    Americký prezident Donald Trump má podle většiny ekonomických odborník...
    Výhled OPEC: Souboj s břidlicemi vystřídá návrat globální hegemonie
    07.11.2017 16:51
    Ropa z amerických břidlic potáhne v nejbližších letech globální produk...

    Váš názor
    • Pets com
      08.11.2017 21:35

      takový staronový případ jen několikrát větší pak že se historie neopakuje :o)
      Mike -Green D. is killing Europe
    • E. Musk - snílek
      08.11.2017 16:17

      Teslu jsem začal pozorovat když jsem uviděl její vozy tehdy ještě dvoumístné v Paříži na veletrhu. Psal se rok 2008. Samozřejmě jsem si koupil akcie po prvním výstřelu z 80,- S/akci na 150,- S/akcii. Tehdy jsem ji koupil na 160,- abych jí prodal za 220,- S/akcie. Od té doby ji považuji za nadhodnocenou. Elon Musk je snílek, který chce vše dosáhnout, ale na to nemá. Je vizionář, který dokáže tu hloupější polovinu lidstva oblafnout. Takové jsem poznal již na vysoké škole. Jeden se po bankrotu málem oběsil a skončil na psychiatrii a druhý podniká ve slunečních elektrárnách a jednou je nahoře a podruhé dole. Kdo kecá do všeho a nic nedělá pořádně špatně skončí. A to prorokuji i E. Muskovi.
      realista - kapitalista
    Aktuální komentáře
    13.11.2026
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled
    12:08ČEZ zvýšil celoroční výhled. Slabší jádro a trading vyvážila distribuce a jednorázový zisk z JESS  
    10:35ČSOB zvýšila zisk na 15,9 miliardy korun. Hypotéky i investice dál výrazně rostou
    10:27Mohly by potíže Nvidie otřást finančním systémem? Cirkulární financování AI znovu budí obavy
    9:10Rozbřesk: Americká ekonomika sílí, přihodit jedno zvýšení sazeb je málo
    8:45Smyčka kolem Huanga se utahuje, akcie Nvidie tak opět padají. Evropa otevře v plusu  
    8:30ČEZ, a.s.: Vnitřní informace - Výsledky hospodaření za I.-III. čtvrtletí 2026
    7:31ČEZ vydělal o čtvrtinu více a zvyšuje výhled. Skončila windfall tax, roste spotřeba energií, promluví prodej JESS
    11.11.2026
    22:05Americké indexy doručují zisky po panickém výprodeji  
    17:23Co udělala korekce se základním fundamentem amerického akciového trhu?
    16:36Siemens Energy očekává silnou poptávku po plynových turbínách až do roku 2030
    15:21AI korekce otevřela nové příležitosti. Které akcie teď dávají největší smysl?  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00CZ - Běžný účet, mld. Kč
    11:00EMU - HDP, q/q
    14:30USA - PPI, y/y