Zlata není pod zemí neomezené množství a podle některých odhadů se bude těžit už jen asi 20 let (viz má včerejší úvaha). U většiny obchodovaných společností se počítá s tím, že budou existovat stále, ale u těžařů zlata by to s ohledem na uvedené mohl být nemístný optimismus. Podívejme se dnes na celou věc detailněji.
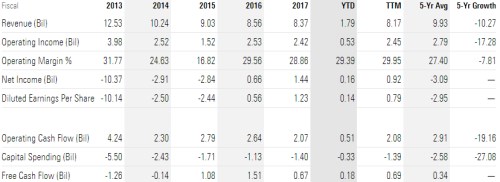
Včera jsem v textu zmiňoval společnost Gold. Ta svým akcionářům již delší dobu moc velkou radost nedělá, protože cena titulu má nepříjemnou tendenci klesat i v době, kdy se trhu vede velmi dobře. Z následující tabulky vidíme, že tržby společnosti jsou pod soustavným tlakem, provozní zisk dosáhl dna v roce 2015, provozní tok hotovosti už tři roky klesá, volný tok hotovosti (to, co zbylo po investicích) minulý rok dosáhlo tříletého minima. Celkově tedy dosti smíšený obrázek:
Zdroj: Morningstar
Jak je to s valuací? Beta společnosti se má pohybovat na hodnotě -0,28, což je rarita. Tento ukazatel (systematického) rizika by tu naznačoval, že jde o akcii s velkým diverzifikačním potenciálem, která má tendenci jít proti trhu. Což by se následně projevilo ve velmi nízké požadované návratnosti. Ta by zde (podle standardního CAPM modelu) vycházela na pouhých 1,46 %. Pokud bychom s tím souhlasili, zjistíme, že současnou kapitalizaci by ospravedlnil (například) 20 letý roční tok volné hotovosti ve výši 0,85 miliard dolarů.
Pokud bychom ovšem počítali s tím, že relevantní (soustavnými poklesy ceny akcie neovlivněná) beta tu má hodnotu vyšší, třeba 0,6 (viz níže), požadovaná návratnost se vyhoupne na 6,3 %. Firma by pak akcionářům musela na ospravedlnění své kapitalizace po 20 let ročně generovat téměř 1,4 miliardy dolarů. Něco podobného (ještě lepšího) se jí za posledních pět let podařilo jen v roce 2015, v průměru vydělala ale jen asi pětinu!*
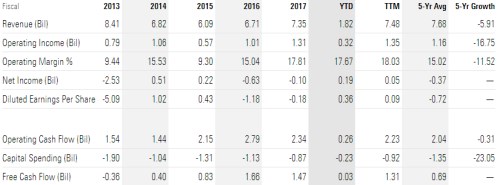
Druhou včera jmenovanou společností je Newmont. Jde o opak Barricku v tom smyslu, že svým akcionářům nabízí již delší čas zajímavé návratnosti. Kapitalizace Newmontu dosahuje 21,5 miliardy dolarů, beta se zde nachází na hodnotě 0,6 a požadovaná návratnost se tudíž nachází na oněch 6,3 %. S tímto nastavením kapitalizaci ospravedlní například 20 letý tok volné hotovosti ve výši cca 1,9 miliardy dolarů. Jak vidíme z druhé tabulky, nic takového firma v posledních pěti letech nedokázala, přiblížila se k tomu jen mírně v roce 2015, kdy vydělala 1,66 miliardy dolarů:
Zdroj: Morningstar
Nějaký zlatý vrchol někdy asi přijde, možných scénářů vymyslíme více. Z hlediska těžařů bude rozhodující to, jak se bude vyvíjet rozdíl mezi těžebními náklady a cenami žlutého kovu na trhu. V tom nejhorším scénáři pro ně budou těžební náklady před vytěžením všeho možného prudce růst, zatímco poptávka po zlatě bude držet prodejní ceny v útlumu (třeba proto, že lidé nebudou věnovat tolik pozornosti zkázopravcům a inflačníkům). V tom nejlepším scénáři se zbytky těžitelného zlata dostanou ze země jen s mírným růstem nákladů, zatímco cenu zlata potáhne nahoru strach z vysoké inflace, chaosu, či právě z toho, že zlata bude na trhu málo. Zejména tento vývoj ale dělá z „těžitelných“ zásob zlata a doby životnosti zlatých dolů endogenní proměnnou, což celou věc trochu zamotává.
Každopádně, výše uvedená jednoduchá kalkulace ukazuje, že současné ceny akcií těžebních společností nejsou ani zdaleka nastaveny na to, že fungovat budou už jen cca 20 let a během nich vydělají nějaký standard posledních pěti let. Trh implicitně počítá s tím, že v provozu budou znatelně déle a/nebo se jejich hospodaření prudce zlepší. Jelikož asi nelze čekat, že by se tak stalo díky poklesu těžebních nákladů, musí za tímto očekáváním stát vyšší cena zlata. V konečném důsledku tedy opět názor, že přijde nějaké chaotické inflační období. Tyto tituly z tohoto pohledu patří do skupiny, u které platí „čím hůře pro vás, tím lépe pro nás.
*Technická poznámka pro valuační nadšence: Občas mi čtenáři kladou otázku, proč při odhadech toho, co by ospravedlnilo kapitalizaci, používám volný tok hotovosti FCF. Tedy to, co firmám zbude po investicích. Jde o otázku rozumnou, protože FCF diskontované průměrným nákladem kapitálu určuje hodnotu celé společnosti. Teprve po odečtu dluhů dostaneme hodnotu vlastního jmění (číslo porovnatelné s kapitalizací). Za mým přístupem stojí jednoduchý předpoklad, že FCF se zde rovná volnému toku hotovosti na vlastní jmění (FCF = FCFE). Či přesněji řečeno předpoklad, že to, co firmě zbude po investicích, už vše patří akcionářům (tj., firma například nebude muset výrazně oddlužovat). Diskontování tohoto toku hotovosti požadovanou návratností vlastního jmění (tj., ne průměrným nákladem kapitálu) dostaneme odhad hodnoty akcií. A tu můžeme porovnávat s kapitalizací (či můžeme hledat výši FCF(E), která generuje hodnotu vlastního jmění odpovídající kapitalizaci).