Během první části pokrizového období jsem tu relativně často poukazoval na vývoj na dluhopisových trzích, a to z jednoduchého důvodu – akcie a dluhopisy nejednou vysílaly rozdílné signály a reálný vývoj pak většinou dával za pravdu obligacím. Pak se jejich predikční potenciál postupně vytratil, ovšem zapomínat bychom na něj podle mne neměli. Zejména nyní, když se cesty obou trhů opět rozchází.
Nejdříve trocha akciově dluhopisové mechaniky
V logice pokrizového fungování trhů měly jít ceny akcií a výnosy obligací stejným směrem (jejich ceny opačným): Pokud se lepšil celkový ekonomický výhled, nahrávalo to samozřejmě akciím a jelikož se s ním zvyšovala i inflační očekávání, klesaly ceny obligací/rostly jejich výnosy. A naopak. Mimochodem trochu paradoxně tak platilo, že pokud bylo QE úspěšné, tak výnosy obligací musely začít růst (!), protože jen pak se dalo hovořit o skutečném úspěchu – zlepšení fundamentálního výhledu. Ale to je na delší vyprávění.
Čtenář může namítnout, že ceny akcií a výnosy obligací by neměly jít ruku v ruce, ale proti sobě. Čistě proto, že pokles výnosů obligací nahrává hodnotám, a tudíž i cenám akcií tím, že snižuje náklad kapitálu. Tj. zvyšuje současnou hodnotu očekávaného toku hotovosti. To je skutečně pravda (pokud držíme konstantní rizikové prémie). Pointa je v tom, že v pokrizových letech byl tento efekt slabší než to, co změny výnosů obligací říkaly právě o onom očekávaném toku hotovosti.
Takže pokud například výnosy obligací rostly, o něco se zvýšil náklad kapitálu a diskontní sazby. Nicméně bylo to proto, že se zlepšoval celkový ekonomický výhled (takže i očekávaný růst ziskovosti a cash flow). A tento druhý efekt byl ve svém dopadu na akcie silnější. Přičíst to myslím můžeme bez velkých pochyb celkovému prostředí, které se dalo charakterizovat velkými obavami z opětovné recese, či pádu do deflace. V takovém prostředí je rozhodující právě vývoj v reálné ekonomice, a ne na straně diskontních sazeb (pokud nejde o vyloženě vysoké změny). Je ale možné, že ve stabilnějším prostředí se ony efekty vyrovnají, či že se dokonce polarita přehodí (tuším, že to byla jedna analýza od CSFB, který tvrdila, že ta hranice prohození polarit je někde mezi 3 – 4 %).
Jak jsme na tom nyní?
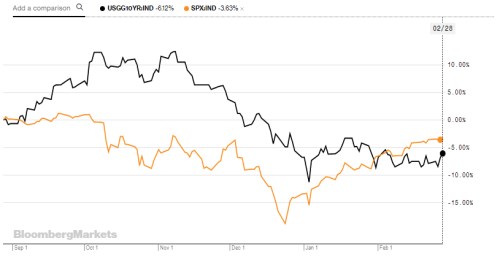
Následující graf ukazuje vývoj akciového indexu SPX a změnu výnosů desetiletých vládních obligací v USA. Až někdy do půlky ledna je zřejmé, že popsaná vazba je poměrně dost relevantní – několika měsíční pokles trhu jde ruku v ruce s poklesem výnosů vládních obligací. Rally z přelomu roku pak jde ruku v ruce s růstem výnosů dluhopisů. Jenže: výnosy se záhy opět obrací k sice mírnému, ale přece jen poklesu. Zatímco akciový trh si připisuje další zisky:
Zdroj: Bloomberg
Jde tedy o to, zda tu náhodou nemáme opakování několika podobných epizod z pokrizových let, kdy se cesty akcií a obligací rozešly přesně tímto způsobem. A vývoj dal nakonec za pravdu skeptičtějším obligacím. Popsaných rozevírajících se nůžek si všímá třeba i Pimco, které v duchu výše uvedeného píše, že akciové trhy jsou nyní těmi, kdo drží optimistickou notu, zatímco dluhopisoví investoři tíhnou k větší skepsi. Podle Pimca dokonce ceny obligací reflektují snížení sazeb americkým Fedem, a to již v následujících 12 měsících (a takové snížení sazeb by určitě neproběhlo proto, že se zlepšuje ekonomický výhled).
Kdo bude mít nakonec pravdu? Možná bude někde uprostřed, ale Pimco tu zmiňuji zejména proto, že podle jeho názoru se budou karty do značné míry rozdávat v Číně. Tedy v zemi, která v rámci boje s (dalším) útlumem rozjela (další) stimulační program a Pimco patří mezi ty, podle kterých již nese své ovoce. Nedávno jsem tu v této souvislosti psal o relativním optimismu Danske Bank, podle které si čínská ekonomika v první polovině roku sáhne na cyklické dno a pak ožije.
Pimco poukazuje na to, že současná čínská stimulace je kvalitativně jiná, protože ty předchozí byly více zaměřeny na poptávkovou stranu ekonomiky, zatímco nyní se koncentrují na tu nabídkovou. Je proto těžší odhadnout, jaký bude výsledný efekt. Každopádně platí, že čím lepší výsledek bude, o to „větší pravdu“ budou mít akcie.