Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Něco tu nesedí?

    Něco tu nesedí?

    01.09.2025 17:17

    Míra nejistoty panující na počátku roku kvůli celním plánům a potyčkám byla bezesporu vyšší, než ta současná. Že bychom se teď ale pohybovali v nějakých vyloženě poklidných makroekonomických a politických vodách, to se asi říci nedá. Akciový trh se ovšem se svými valuacemi dostává k historickým extrémům a to není jediná věc, které alespoň při prvním pohledu „nesedí“.

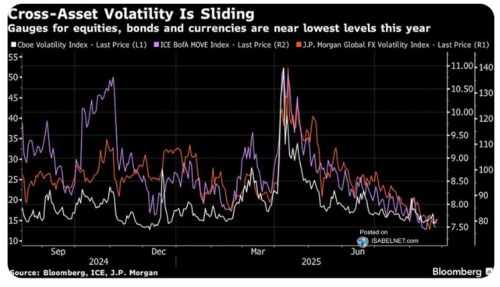
    Následující graf ukazuje volatilitu na dluhopisových, akciových a měnových trzích. U všech z nich je znát, jako volatilita vzrostla v době celního vrcholu (ve smyslu zmiňovaných sazeb, ale i hrozeb a chaosu). Pak se trhy postupně uklidňovaly a to až do míry, které je naprosto výjimečná:
    pondeli 1
    Zdroj: X
    Během první vlny posunu k novému celnímu světu se často hovořilo o tom, že ekonomiku nemusí poškodit ani tak cla samotná, jako s nimi související nejistota. Pak se situace díky známému celnímu obratu dost uklidnila, ale stále se na této rovině pohybujeme v dost neprobádaných vodách. K tomu tu jsou vládní útoky na americkou centrální banku, inflace se stále pohybuje nad cílem Fedu ve výši 2 % a našlo by se toho asi více, co by hovořilo spíše pro nadstandardní volatilitu, než o extrémně nízkou.

    Nenarazil jsem na nějaké vysvětlení popsané situace, u kterého bych si řekl, „jo, to bude ono“. Co každopádně tento stav podporuje je názor, že rizikové prémie na akciovém trhu budou mimořádně nízko. Před časem jsem ukazoval odhady Goldman Sachs, podle kterých jsou někde u 2 %. Historický standard (minimálně před rokem 2020) přitom mohl být mezi dvoj až trojnásobkem této hodnoty. Jak se nízké prémie promítají do trhu? Jednak přes odhady hodnot, když investoři dbající fundamentu diskontují očekávané dividendy na současnou hodnotu. A pak volněji prostou ochotou při daných bezrizikových sazbách kupovat si očekávaný tok dividend.

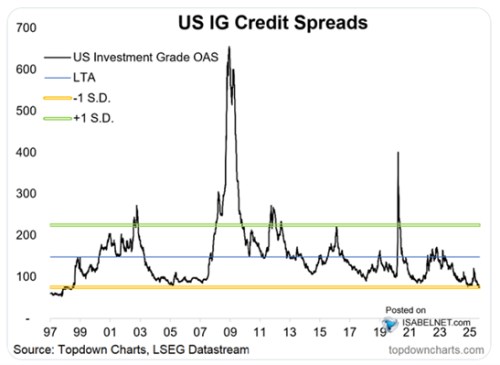
    Rizikové prémie na akciích jsou ale jen odhadované, přímo je pozorovat nelze. Opak platí u dluhopisů korporátních. Následující obrázek ukazuje rizikové spready na těch s ratingem investičním, tedy ty kvalitnější. Jejich současná výše plně zapadá do kontextu prvního grafu. Cena za riziko je totiž i na těchto trzích mimořádně nízká:

    pondeli 2
    Zdroj: X

    Je celkem jednoduché vztáhnout vysoké valuace na akciovém trhu k vizím a příběhům pojícím se s novými technologiemi. U rizikových prémií už je to složitější. Ale dá se stále uvažovat o třeba o tom, že pokud tyto technologie skutečně zlepší hospodaření firem, zároveň sníží jejich finanční riziko, tudíž i riziko celkové. Pokud bychom se pak od této fundamentální roviny přesunuli k behaviorální a psychologické, otevírá se prostor pro řady teorií a vysvětlení. Včetně starého známého iracionálního nadšení. Ale tuto rovinu už nechám na čtenářovi.


    Čtěte více:

    Ministerstvo financí navrhlo rozpočet na příští rok se schodkem 286 miliard korun
    01.09.2025 8:28
    Ministerstvo financí dnes navrhlo vládě státní rozpočet na příští rok ...
    Rozbřesk: Česká ekonomika dál roste díky spotřebě a investicím
    01.09.2025 8:52
    Česká ekonomika si v poslední době nevede špatně. HDP za druhý kvartál...
    Evropské indexy chtějí růst, Wall Street vlažná a zavřená. BYD -8 %, Alibaba +15 %
    01.09.2025 8:56
    Hlavní evropské akciové indexy hájí v úvodu týdne drobné zisky, Wall S...
    Šéfka ECB varuje, že Trumpovo chování vůči Fedu může poškodit světovou ekonomiku
    01.09.2025 10:14
    Pokud by americký prezident Donald Trump odvolal šéfa americké centrál...

    Váš názor
    •  
      01.09.2025 18:13

      1. Trump a perspektiva poslušného FEDu, který vždy zasáhne (snížením úrokových sazeb až na 0.. a/nebo intenzivním skupováním amer. dluhu ve velkém...)........ 2. plán pumpování dalších velkých peněz do ekonomiky (Zbrojení, obnova a rozšíření infrastruktury....) zejména v Evropě... za cenu dalšího výrazného zadlužování......, ať to stojí, co to stojí ......Škrtat jinde...se kvůli silnému politickému odporu nakonec asi příliš nebude...... Kdy (?) a jak (?) ...se všechny tyto programy po roce 2030..budou splácet (?).... se dnes téměř nikdo nestará.... Je velmi pravděpodobné, že po roce 2035 budou mít.. jak USA tak i EU poměr státního dluhu k HDP vysoko nad 150 %...ale to dnes nikomu nevadí....
      SFX
      •  
        02.09.2025 11:53

        A proč by mělo vadit? Peníze nejsou ničím kryté, tak se mohou tvořit neomezeně. Dnes se dluh USA počítá v desítkách bilionů dolarů, tak to v budoucnu budou stovky bilionů.
        joker1
        • Skutečně ...?
          03.09.2025 15:30

          ...zdá se totiž , že v UK to napodiv vadí...... "Rozpočtové problémy opět otřásají britskými trhy, investoři mají totiž stále větší pochyby ohledně schopnosti vlády udržet své finance na uzdě, aniž by tím ohrozila ekonomiku.... Toto napětí vedlo k varování ekonomů, že země může nakonec potřebovat finanční pomoc od Mezinárodního měnového fondu.... "
          SFX
          • Re: Skutečně ...?
            03.09.2025 15:30

            "To sice může být přehnané, již zcela reálné jsou ale v tuto chvíli prodeje britských dlouhodobých dluhopisů a s tím související růst výnosů na nejvyšší úroveň (!) v tomto století. ...Státní dluhopisy ve středu opět oslabily a výnosy 30letých dluhopisů vzrostly na nové maximum za poslední tři dekády." ....https://www.patria.cz/zpravodajstvi/6560451/bloomberg-britske-rozpoctove-problemy-otrasaji-dluhopisovymi-trhy-blizi-se-bod-zlomu.html
            SFX
        •  
          02.09.2025 13:35

          Přesně tak. Až se budou státní dluhy počítat ve stech bilionů, pořád budou všichni "řešit" problém stáních dluhů, úplně stejně jako dnes. :-) Myšlenka, že velikost státního dluhu je z makroekonomického zcela marginální cifra, se neujme nejspíš ani po dalších desítkách let. Lidé stále (od roku 1971 už uběhla dlouhá řádka desetiletí) intuitivně vnímají peníze jako jakousi komoditu, či zboží, a vůbec si neuvědomují, že už dávno jde pouze o číslo zaznamenané v účetní knize.
          Richard Fuld
          •  
            02.09.2025 17:21

            možná i máte zčásti :-) .. pravdu... Ale proč pak v tak velké ekonomice jako je UK...teď vůbec vzniká problém,.. když rychle rostou Výnosy 30letých britských dluhopisů ...a proč BOE nezačala ve velkém skupovat dluhopisy s dlouhou splatností (aby snížila britské úrokové sazby). ?!? . ..když růst zadlužení (velkého) státu by vlastně neměl být téměř žádným problémem.. ??? ...... ??? ........nebo je...?? ..... https://www.patria.cz/zpravodajství/6558621/vynosy-30letych-britských-dluhopisu-se-dostaly-nejvyse-za-27-let.html ...
            SFX
            •  
              02.09.2025 17:22

              ..a nebo si to vlastně mohou dovolit asi jen USA, Čína, Japonsko ....a možná i EU..??
              SFX
          •  
            02.09.2025 13:55

            Ani hypeinflace zadna krec, lid bude nadsen.
            Ai-kun
    Aktuální komentáře
    16.09.2026
    10:35Bezpečnost kolem AI rozděluje technologické giganty na dva tábory: Huang s Zuckerbergem věří trhu, Amodei chce brzdit
    9:56SAB Finance a.s.: Průběžné hospodářské výsledky k 31. 8. 2026
    9:05Rozbřesk: Vyšší úrokové sazby budou bolet. Firmy, domácnosti i státní rozpočet
    8:50Ocenění podílu ČEZ v JESS potvrzeno, Kofola rozšiřuje aktivity a v centru pozornosti Fed, ropa a AI  
    6:04Nvidia jako novodobý Robin Hood
    15.09.2026
    22:04Americké trhy nadále klesají  
    18:15Zisky, jaké svět neviděl
    16:26PODCAST GEVORKYAN: Silný růst, nové příležitosti a cíl pozitivního cash flow otevírají cestu k vyšší návratnosti
    14:02Evropský IPO trh potřebuje silný podzim na překonání loňského objemu. Spoléhá se hlavně na Londýn
    12:33Akcie Maersku letos navzdory skeptickým analytikům výrazně posilují
    11:30Dluhopisy zůstávají zdrojem nervozity, výnosy míří dál nahoru  
    10:30CSG: Negativní sentiment zastírá růstový potenciál  
    9:38Rozbřesk: Energetický šok je zpět: těžká zkouška pro trhy i ekonomiku
    9:02GEVORKYAN v prvním pololetí zvýšil tržby o 18 procent. Pokračuje integrace italské akvizice a expanze v Polsku
    8:57J&T ARCH INVESTMENTS: Pozvánka na konferenci pro investory
    8:42GEVORKYAN roste o desítky procent, americké dluhopisy dál padají a trhy sledují ropu i AI  
    6:11Wall Street zůstává optimistická. Silná ekonomika pomůže akciím ustát i vyšší sazby Fedu  
    14.09.2026
    22:04Wall Street pod tlakem: Technologie padají, ropa zdražuje a investoři vyhlížejí Fed  
    17:37Zmizelá hladina podpory amerického trhu a jedno opomíjené porovnání s dot.com bublinou
    16:38PODCAST Týdenní výhled: AI lídři chtějí zpomalit vývoj. Fed i BoJ míří k vyšším sazbám  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Maloobchodní tržby, m/m
    20:00USA - Jednání Fedu, základní sazba