Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Centrální banky, nízké sazby a pád hodnotového investování

    Centrální banky, nízké sazby a pád hodnotového investování

    25.06.2019 17:59

    Investiční společnost AB Bernstein podle CNBC tvrdí, že návrat lepších výsledků hodnotových akcií by vyžadoval růst sazeb. Takový vývoj je ale v dohledné budoucnosti nepravděpodobný. Strategiím zaměřeným na růstové, či hodnotové tituly jsem se tu věnoval i minulý týden, uvedený názor nám, myslím, dává příležitost podívat se na další významný aspekt tohoto populárního tématu. Včetně toho, zda za pádem hodnotového investování tedy vlastně nestojí centrální banky. 

    Jak by měla souviset výše sazeb s popularitou růstové, či hodnotové investiční strategie a návratností těchto dvou skupin akcií? Podívejme se na relevantní „mechaniku“ detailněji: Výše bezrizikových sazeb spolu s výší rizikových prémií určuje, jakou současnou hodnotu má budoucí tok hotovosti. Dejme tomu, že bezrizikové sazby jsou na 5 % a rizikové prémie na 5 %. Celková požadovaná návratnost je tak 10 %. A pokud máme tok hotovosti 10 ročně, jeho současná hodnota je při 10 % diskontní sazbě 100

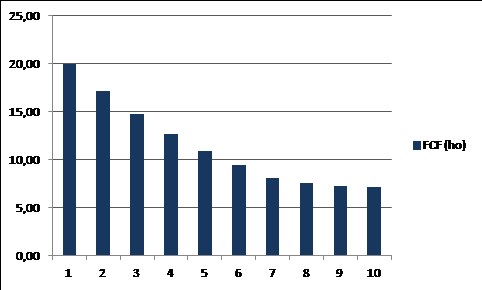
    Nyní si představme, že máme aktiva dvě, u obou je současná hodnota 100 , ale u prvního je tok hotovosti soustředěn do několika následujících let, zatímco u druhého do vzdálenější budoucnosti (o to musí být ve srovnání s aktivem prvním vyšší). Konkrétní vývoj by u první aktiva mohl vypadat například podle následujícího grafu. Odpovídající hodnotový korporátní příběh by mohl znít tak, že jde o firmu prodávající svá aktiva a omezujícím své aktivity, jejíž dividendy se postupně dostanou na mnohem nižší, stabilní úroveň. 
    001

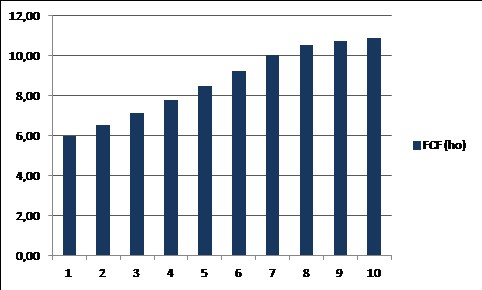
    Pokles sazeb u této akcie na 8 % pak vyvolá růst její fundamentální hodnoty na 116 , tedy o 16 %. Druhý graf ukazuje růstovou akcii, která má při 10 % požadované návratnosti také hodnotu 100 , ale její tok hotovosti, respektive dividendy jsou svým „centrem“ natlačeny do budoucnosti (aktivum má delší duraci).
    002

    Pokles sazeb na 8 % zde pak vyvolá růst hodnoty tohoto aktiva na 130 , tedy o 30 %, což je ve srovnání s výše uvedenou hodnotovou akcií téměř dvojnásobný výkon. Častým vysvětlením toho, proč si po krizi vedly lépe růstové akcie, je to, že investoři ve stagnující, či pomalu rostoucí ekonomice hledali za každou cenu růst a tudíž se přiklonili k tomuto segmentu trhu. Jak jsem psal nedávno, toto vysvětlení má své mouchy. Naopak výše uvedené jasně ukazuje, proč by si z čistě fundamentálního hlediska měly růstové akcie v podmínkách klesající sazeb připisovat větší zisky (s oním téměř povinným ceteris paribus).  

    AB Bernstein CNBC k uvedenému dodává, že na to, aby si hodnota vedla lépe, by sazby musely zase jít nahoru. Což je ale v takto zkrácené formě ošemetné prohlášení. Pokud by totiž sazby šly nahoru (opět ceteris paribus), tak hodnota obou skupin akcií půjde dolů. Lepší výkon hodnotových akcií by byl jen v jejich nižších ztrátách. Hovoříme tu totiž celkově o tom, že jejich citlivost na sazby je nižší a v tomto smyslu jsou tak defenzivnější, než růstové tituly. Což může/bude souviset s tím, že (na první pohled možná překvapivě) sebou podle studií nesou nižší riziko, než růstové tituly. 

    AB Bernstein také tvrdí, že za úpadkem hodnoty stojí i nové technologie, které mění chod řady odvětví a boří bariéry vstupu, které v nich dříve existovaly. Příklad může být to, co dělá Amazon. A já na závěr v souvislosti s výše uvedeným krátce poznamenám, že bychom neměli propadat pocitu, že za horší výsledky hodnotových akcií mohou centrální banky. Ty by byly „viníky“ úpadku hodnoty pouze v případě, že by sazby snižovaly na úrovně „nepřirozeně“ nízké. 

    Tedy na úrovně, které neodpovídaly ekonomickému fundamentu – objemu volných zdrojů v ekonomice, deflačním tlakům atd. jenže tak tomu nebylo. Jenže jak tu někdy poukazuji ve svých „makro“ příspěvcích, tak tomu alespoň po většinu času nebylo. Pokud něco „zničilo“ hodnotové investování, byly to pokrizové deflační tlaky, či dokonce dlouhodobá stagnace. A tyto dva faktory také budou na straně sazeb rozhodovat o jeho případném návratu. 


    Čtěte více:

    Pár čísel o jedné neškodné bublině
    04.06.2019 17:46
    Hodně zajímavým jevem jsou již nějakou dobu takzvané marihuanové akcie...
    Minimum hodnotového investora
    06.06.2019 17:34
    Ve svých úvahách zaměřených na konkrétní investiční témata a akcie čas...
    Investiční strategie je v principu jen jedna
    11.06.2019 18:40
    S ohledem na velký počet investičních návodů a strategií se může zdát ...
    Přichází odklon od růstových titulů a doba hodnotových investic?
    12.06.2019 17:38
    Asi nejznámějšími investičními strategiemi jsou růst vs. hodnota. Dejm...
    Hodnotová investiční past na druhou
    20.06.2019 17:24
    Minulý týden jsme se tu věnovali růstovým a hodnotovým titulům včetně ...
    Čína to trochu uspěchala a její krátkodobá řešení mohou být dlouhodobou brzdou
    21.06.2019 17:41
    Základní příběh čínské ekonomiky současnosti je dobře znám: Doposud by...
    Schwab: Trhy se možná nechaly příliš unést a budou zklamány
    25.06.2019 11:02
    Na trhu se již dlouho tvrdí, že „s Fedem se nebojuje“. Investiční spol...
    The Economist: Nepochopený Baumolův efekt a fungování moderní ekonomiky
    25.06.2019 6:09
    Zatímco ceny některého zboží a služeb díky technologickému pokroku kle...
    Miliardáři v USA žádají větší zdanění bohatých
    25.06.2019 11:00
    Skupina nejbohatších lidí ve Spojených státech vyzvala kandidáty pro n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.09.2026
    16:33PODCAST Týdenní výhled: Čínský prezident míří do USA, bídné veřejné finance Francie  
    15:42Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
    14:13Goldman Sachs: Tenhle cyklus zvedání sazeb nebude plnohodnotný, po volbách by ceny ropy mohly otočit
    13:42Bitcoin dál stoupá, cena přesáhla 85 tisíc dolarů
    12:39Zahraniční dluh Česka stoupl o 255,9 miliard na 6,1 bilionu Kč
    11:51Další zklamání investorů Novo Nordisku. Firma nepřinesla konkrétní plán obratu
    11:33ENERGO-PRO Green Finance s.r.o.: Oznámení o čtvrté výplatě úrokového výnosu
    11:26Levnější ropa zařídila pozitivní start týdne na akciích i dluhopisech  
    11:21TOMA, a.s.: Konsolidovaná pololetní finanční zpráva za 1. pololetí 2026
    10:32Société Générale chce do roku 2029 výrazně zlepšit ziskovost a akcionářům vyplatit přes 21 miliard eur
    9:38Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2534985283 a XS2534984120
    9:17Kalifornie a Paramount se blíží dohodě. Filmař nabízí ústupky za 1,5 miliardy dolarů
    8:57Polsko řeší rating, Německo politický otřes. USA jednají s Čínou a ropa klesá  
    8:56Rozbřesk: Proč výnosy vládních dluhopisů lámou mnohaleté rekordy?
    8:49J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    6:06Odepsaný software se vrací do hry. AI pro něj není jen hrozbou, ale čím dál více i i motorem růstu  
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data