Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Přichází odklon od růstových titulů a doba hodnotových investic?

    Přichází odklon od růstových titulů a doba hodnotových investic?

    12.06.2019 17:38

    Asi nejznámějšími investičními strategiemi jsou růst vs. hodnota. Dejme nyní stranou, že takové rozdělení nedává v jádru moc smysl (vždy hledáme skrytou hodnotu) a podívejme se na to, jak si tyto dvě strategie vedly a možná povedou.

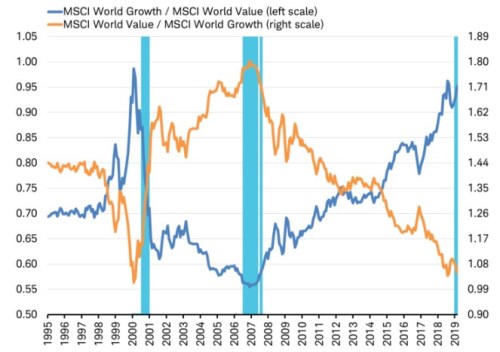
    Pokud by i v této oblasti fungoval princip „vracení se k průměru“, tak by před námi mělo být období, kdy si povede lépe hodnotová strategie. Tedy snaha najít podhodnocené společnosti ve skupině akcií s nízkými valuačními násobky (na které nejednou dolehla nějaká negativní událost). Jak totiž ukazuje následující graf od investiční společnosti Schwab, po poslední krizi si trendově vedla lépe strategie růstová a onen „návrat k průměru“ by tu znamenal vyrovnání tohoto náskoku – lepší výkon hodnotových akcií.
    0

    Schwab navíc v uvedeném grafu poukazuje na to, že k obratům v trendech „hodnota vs. růst“ dochází v době, kdy se překlopila výnosová křivka. Pokud by tedy tento vzorec chování měl přetrvat, nemělo by trvat dlouho, a hodnota si začne vést lépe, protože čas překlápění křivky nastal i nyní.

    Důvodem, proč jsem se pustil do této úvahy, ale nebyl jen pohled Schwabu. Russ Koesterich z investiční společnosti BlackRock na stránkách Seekingalpha tvrdí, že od roku 2011 se PE růstových akcií zvýšilo asi o 65 %, zatímco PE hodnotových o 40 %. Růstové tituly tak podle něj nejsou levné. Ale ani drahé. Jinak řečeno, na nějaký velký obrat to podle Koestericha nevypadá.

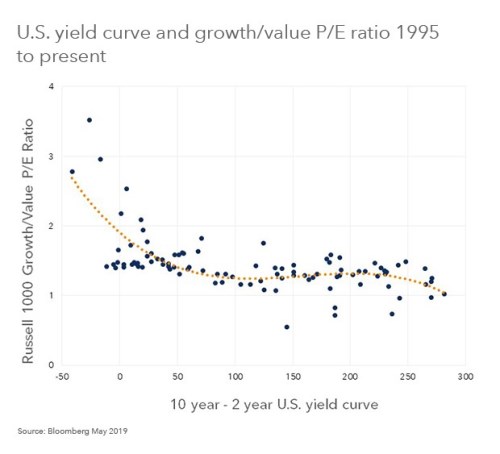
    Atraktivitu růstových akcií investor vysvětluje často opakovaným argumentem: Pokud je ekonomický růst slabší, investoři vyhledávají růstové tituly, protože ty jsou i v takovém prostředí schopny nabídnout lepší výhled. Proti takovému pohledu lze mít pár námitek (viz níže), nyní se ale podívejme na následující graf:
    0

    Obrázek také pracuje s výnosovou křivkou: Míru jejího sklonu (rozdíl mezi výnosy dlouhodobých a krátkodobých vládních obligací) dává do souvislosti s rozdílem ve valuacích růstových a hodnotových titulů. Podle grafu by mělo platit, že čím je rozdíl ve výnosech vyšší (křivka je strmější), o to menší by rozdíl ve valuacích měl být. A naopak – čím je rozdíl ve výnosech nižší (křivka se napřimuje, či konce překlápí/investuje), o to bývají valuace růstových akcií vyšší než valuace hodnotových.

    Logika takového vztahu odpovídá tomu, co bylo uvedeno výše (a tomu, že růst nyní není předražen): Pokud je výhled pro celou ekonomiku horší (čemuž odpovídá napřímující se, či invertující křivka), investoři preferují růst. A naopak, lepší celkové ekonomické podmínky (strmější křivka) zmenšují atraktivitu růstu a zvyšují atraktivitu hodnoty. Jak jsem naznačil, vysvětlení tohoto může být více – já bych se klonil spíše k tomu, že růstové tituly jsou vnímány jako bezpečnější, než hodnotové a tudíž se k nim investoři stahují v době, kdy hledají více bezpečí. Tedy v době, kdy hrozí ekonomické zpomalení, útlum.

    Jasný závěr tedy nenabízím. První graf by implikoval obrat v trendu a příklon k hodnotě, následující řádky ale minimálně ukazují, že nejde o jistou věc. Řešení je ovšem možná velmi jednoduché a naznačil jsem jej již v úvodu: Hledat akcie, které se zdají být výrazně fundamentálně podhodnocené bez ohledu na to, zda zrovna padají do skupiny „růst“, nebo „hodnota“. Či se alespoň vyhýbat tomu, čemu můžeme říkat růstová (povídková) past, či hodnotová past.


    Čtěte více:

    Kontrariánsko-hodnotová investiční teze
    19.03.2019 17:29
    Na CNBC jsme si mohli před několika dny přečíst přehled nových doporuč...
    Nízké valuace finančního sektoru – příležitost nebo hodnotová past?
    22.04.2019 8:16
    Zplošťování výnosové křivky a její následná inverze vyvolaly negativní...
    Vrátí se popularita hodnotových investic?
    09.05.2019 17:57
    Akciový trh může mít valuace opět našponované, ale jak jsem tu psal mi...
    Damodaran o trendech, lenosti a skutečném aktivním investování
    22.05.2019 16:11
    Aswath Damodaran působí jako profesor financí na Stern School of Busin...
    Minimum hodnotového investora
    06.06.2019 17:34
    Ve svých úvahách zaměřených na konkrétní investiční témata a akcie čas...
    Investiční strategie je v principu jen jedna
    11.06.2019 18:40
    S ohledem na velký počet investičních návodů a strategií se může zdát ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.10.2026
    6:08Umělá inteligence má znatelný vliv na pracovní místa, ten ale maskují agregovaná čísla
    06.10.2026
    22:05Akcie na Wall Street se obchodovaly u maxim, Nvidia se blíží hranici 6 bilionů dolarů  
    17:28Výrazný pokles valuací maskuje to, jak investoři na akciích stále smýšlí
    15:48Zrodil se nový mediální obr. Skydance dokončila převzetí Warner Bros. Discovery
    15:27Nvidia míří k hranici šesti bilionů dolarů. Investory láká růst i valuace  
    13:52Ray Dalio varuje: Čína a Japonsko couvají. Americkému dluhu hrozí problémy  
    12:37SpaceX se vrací do kurzu. Wall Street znovu objevuje její potenciál  
    11:15Růst akcií se přesouvá do Evropy s podporou levnější ropy a zklidnění francouzských dluhopisů  
    10:59Jak si vsadit na americké volby? JPMorgan ukazuje možné vítěze na burze  
    10:15DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    9:52Meziroční inflace v září zrychlila na 2,5 procenta ze srpnových 1,9 procenta
    9:08Rozbřesk: Opětovná polská intervence proti „drahé naftě“ zřejmě zabrání zvyšování sazeb NBP
    8:51Česká inflace, OpenAI jedná o 30 miliardách dolarů a futures v zeleném  
    6:50FX strategie: Protivítr fouká ze zahraničí, prodejní tlaky na koruně zesilují  
    5:55Valuace padají, příležitosti rostou. Morgan Stanley vidí šanci v americkém průmyslu  
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    8:00DE - Průmyslová výroba, y/y
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    9:00CZ - Průmyslová výroba, y/y
    20:00USA - Zápis z jednání FOMC