Ve svých úvahách zaměřených na konkrétní investiční témata a akcie často prezentuji i pohled na současnou valuaci daného titulu. Ne způsobem obvyklým – porovnáním současné tržní ceny s nějakým odhadem toho, jaká by cena „měla být“ (tedy s cenou cílovou). Používám způsob méně obvyklý – jednoduchý pohled na to, jak by se musely vyvíjet výsledky firmy, aby ospravedlnily současnou kapitalizaci. Tento „vyžadovaný“ vývoj je pak možno posoudit relativně k tomu, co firma dokázala v minulosti, či třeba k tezím o tom, jak skvěle se jí povede v budoucnosti. Dnes bych se rád zaměřil na samotný základ takových úvah – proč se s hodnotou a jejími odhady pracuje tak, jak se s nimi pracuje. Vše můžeme shrnout do následujících bodů, které bych považoval i za jakési teoretické minimum hodnotového investora.
Za prvé, vycházíme z předpokladu, že cena akcie by měla mít tendenci konvergovat k tomu, čemu říkáme fundamentální hodnota. Tedy hodnota daná tím, kolik peněz bude firma podle odhadů generovat pro své akcionáře. To je dobré si připomínat zejména u takzvaných růstových akcií, jejichž cena stojí zejména na dlouhodobých vizích o zářné budoucnosti dané společnosti. Na nich není nic špatného, ale přece jen stojí někdy za to alespoň hrubě odhadnout, co by firma musela skutečně vydělávat, aby svou kapitalizaci ospravedlnila. Někdy výsledek překvapí. Extrémem je pak například Uber, který sám uznává, že možná nebude zisky generovat nikdy.
Za druhé, budoucí tok hotovosti můžeme samozřejmě jen odhadovat. Tento proces je vždy lepší chápat jako pohled, či pohledy na to, co by mohlo být. Nikdy ne jako něco, co je vytesáno do kamene na co se můžeme nějakým způsobem spoléhat. Zní to jako zbytečné upozornění, ale není.
Za třetí, nejen hotovostí živa je fundamentální hodnota. Tedy přesněji řečeno, nejen předpokládaným vývojem generované hotovosti, ale i tím, jak se může realita od této předpokládané cesty odchylovat (což je tematicky přímé pokračování výše uvedeného). Čím větší ona odchylka (tedy riziko), o to méně si naprostá většina z nás takové budoucí hotovosti cení. Proč vlastně?
Je to patrné na jednoduchém příkladu: Vzali byste radši nabídku 100 Kč za jeden rok, či nabídku 50 Kč s 50 % pravděpodobností a 150 Kč s 50 % pravděpodobností? Kvůli averzi ke ztrátám (převyšující nadšení ze zisků) by většina z nás vzala možnost první, a to je samotným základem toho, proč má budoucí hotovost s nižším rizikem pro nás větší hodnotu (je atraktivnější).
Za čtvrté, onen princip „nižší riziko, vyšší hodnota“ je v praxi většinou uchopen přes teorii portfolia a následně model zvaný CAPM. U akcií tak vedle očekávaného toku hotovosti potřebujeme znát bezrizikové výnosy (obvykle výnosy dlouhodobých vládních obligací), rizikovou prémii trhu a takzvanou betu – ukazatel systematického rizika (toho, co nelze oddiverzifikovat dobře složeným portfoliem).
Pokud tak výnosy amerických vládních obligací dosahují třeba 2,3 % a riziková prémie trhu 5,5 % (mnou používaný předpoklad), tak například akcie společnosti NVIDIA bude mít nyní požadovanou návratnost 13,3 %, protože její beta se pohybuje kolem hodnoty 2 (13,3 % = 2,3 % + 2 x 5,5 %).
Tuto společnost jsem vybral, protože na její akcii je dobře vidět, jak důležitou roli hraje riziko a následně požadovaná návratnost. Následující graf ukazuje, že beta firmy se ještě na konci roku 2018 pohybovala na hodnotě 1,2, nyní dosahuje hodnoty kolem 2. To znamená, že požadovaná návratnost se notně zvedla (a s ní klesla současná hodnota očekávaného toku hotovosti). V grafu je tento efekt dobře vidět na tom, jak je negativně zkorelována beta a valuační poměr PEG – obecně tu platí, že čím nižší beta, tím vyšší valuace a naopak:
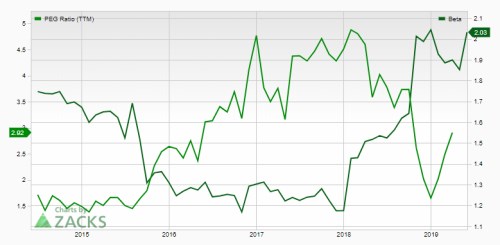
Suma sumárum: Hodnota akcie, či přesněji řečeno její odhady by měly být tím, co určuje cenu na trhu. Tato hodnota je dána očekávaným tokem hotovosti, který pro akcionáře bude firma vytvářet. Tento tok hotovosti se převádí na současnou hodnotu za pomocí požadované návratnosti. Ta je dána bezrizikovými výnosy vládních obligací a rizikovou prémií. Ta zase odráží celkovou rizikovou prémii trhu a systematické riziko (ukazatel beta).
Jsem si vědom toho, že pro čtenáře podobnými koncepty doposud nepolíbeného může vše vypadat těžko pochopitelné a složité. Pokud patří ke skupině investorů, kteří se věnují grafům, cenovým trendům a podobným věcem, může vše hodit za hlavu. Pokud ale někdo uvažuje o tom, že by se věnoval investování hodnotovému, dovolil bych si mu doporučit, aby nezůstával u valuačních násobků, ale snažil se vstřebat a používat koncepty výše uvedené.