Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pozitivní šok v globální ekonomice a peněžní jev jménem inflace

    Pozitivní šok v globální ekonomice a peněžní jev jménem inflace

    16.08.2019 17:54

    Známý investor Ed Yardeni na svém pozorně sledovaném blogu uvažuje nad tím, proč se inflace drží tak zavile nízko a nahoru se jí nechce ani přes mohutnou monetární stimulaci (viz Yardeni: Velký inflační omyl). Jeho argumenty jsou podle mne hodně relevantní, v něčem se ale pan Yardeni mýlí.

    Investor z velké části v podstatě tvrdí, že ve světové ekonomice došlo k několika změnám, které posouvají nabídkovou křivku do prava. To je jev pozitivní, kterému můžeme podle něj vděčit třeba za nové technologie, či „mírové“ konkurenční prostředí. Problematičtější už je ovšem tvrzení, že centrální banky tento jev nepochopily a tak se pomýleně snaží vrátit inflaci tam, kde by podle nich měla být (tedy obvykle někam k 2 %). A vyloženě mylné je pak tvrzení o tom, že inflace není vždy a všude monetárním jevem, jak pravil klasik (viz investorův blog).

    Představme si jednoduchý příklad. V bramborové ekonomice se ročně vyprodukuje deset pytlů brambor a koluje v ní tolik peněz, že pytel stojí 100 korun. Pak někdo přijde s lepší sadbou a pytlů se pěstuje jedenáct. Pokud se nezmění množství peněz a ani jejich rychlost oběhu (!), flexibilní cenová v tomto hladina klesne jednorázově o 10 %. To je velmi zjednodušeně to, o čem hovoří pan Yardeni – nabídkou vyvolané deflační tlaky. Pokud se ovšem z nějakého důvodu rozhodneme, že chceme, aby pytel stále stál 100 korun, s růstem počtu pytlů (o 10 %), zvýšíme stejně i objem peněz (opět se nesmí měnit rychlost obratu peněz, multiplikaci zde neuvažujeme). Produkce i peníze vzrostou o 10 %, cenová hladina je stejná.

    Výše uvedeným se snažím říci, že posun na nabídkové straně ekonomiky sám o sobě vůbec neznamená, že nemá smysl se snažit o dosažení nějaké konkrétní inflace (v uvedeném případě zjednodušeno na cenovou hladinu). Takže i když v globální ekonomice dochází k pozitivním změnám na nabídkové straně, neříká toto samotné nic o (ne)vhodnosti, či (ne)možnosti dosáhnout určité inflace.

    Proč se to tedy centrálním bankám nedaří? Z technického hlediska je odpověď jednoduchá a je obsažená v uvedeném příkladu. Dejme tomu, že bychom po zvýšení sklizně zvýšili odpovídajícím způsobem i množství peněz (jak bylo popsáno výše), ale pytel se nakonec stále obchodoval jen za 90 . Znamená to jediné – v ekonomice klesla ona rychlost obratu peněz (zde přesně o 10 %).

    V takové jednoduché ekonomice by to mohlo znamenat, že lidé více peněz strčili pod slamník (což souvisí s problematikou zamýšlených a realizovaných úspor, ale to jen tak mimochodem). Pokud bychom uvažovali ještě s bankovním systémem tvořícím širší peněžní agregáty, mohla by příčinou této neinflace být ještě změna (pokles) multiplikace. To, nakolik k těmto jevům dochází v globální ekonomice a proč, je samozřejmě téma mnohem výživnější, ale někdy je dobré připomenout si samotné základy toho, o čem hovoříme.

    A jak je to s tím „vždy a všude“? Pravdivost tvrzení „vždy a všude peněžní jev“ pana Friedmana je vlastně z příkladu zřejmá také. Inflace a cenové hladiny nemohou ani technicky být dány ničím jiným, než „penězi“. Musíme ale chápat, že se tím myslí jejich množství (v širších – multiplikovaných agregátech) relativně k produkci a navíc upravené o změny rychlosti oběhu.

    Takže, pokud centrální banky stimulují a inflace se v prostředí pozitivního nabídkového šoku nezvedá, je její výše stále peněžním jevem. Který odráží právě to, že peněz není s ohledem na multiplikaci a rychlost oběhu tolik, aby jí zvedly. Něco jiného je otázka, zda v současné specifické situaci lze vůbec dokázat, aby se inflace zvedla – například negativní sazby mohou být v tomto ohledu kontraproduktivní. Nicméně to už je zase jiné téma.

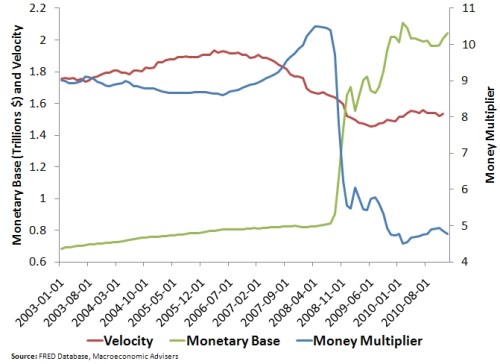
    Na závěr dnešní úvahy si dovolím graf, který ukazuje, jak ignorování míry multiplikace a rychlosti peněz někdy pokřivuje pohled na to, co se děje na peněžní a následně reálné straně ekonomiky.
    0

    Pokud bychom hleděli pouze na to, co se děje s penězi (jejich bází), zdálo by se, že v USA v roce 2008 proběhla mohutná stimulace, která musí vést k hyperinflaci. Jenže šlo o reakci na prudce se propadající multiplikaci ovlivňující množství širších peněz v ekonomice. A na pokles v rychlosti jejich obratu.

    Pokojný víkend přeji.


    Čtěte více:

    Yardeni: Velký inflační omyl
    08.08.2019 16:55
    Americký Fed, ECB a Bank of Japan během posledních deseti let provedly...
    Inflace se opět přiblížila třem procentům. Rostou ceny dovolených i nájmy
    12.08.2019 9:42
    Inflační tlaky v české ekonomice nepolevují. Meziroční inflace se po ...
    Mankiw: Phillipsova křivka stále číhá za rohem
    15.08.2019 17:56
    Držitel Nobelovy ceny za ekonomii a manžel bývalé šéfky Fedu Janet Yel...
    Ceny průmyslových výrobců v červenci zpomalily růst na 2,1 %
    16.08.2019 10:19
    Ceny průmyslových výrobců v ČR v červenci zpomalily meziroční růst na ...

    Váš názor
    • Zdroj emise
      26.08.2019 13:45

      Příklad s bramborami platí, pokud jediným zdrojem peněz je centrální banka. Ale co směnky a obchodní kredity?
      Pracovitý Prosecký
    •  
      18.08.2019 21:15

      Jsme tak zvyklí, uvažovat o centrálních bankách jako o institucích nezávislých na vládě, že míru multiplikace považujeme za jev který je na centrální bance nezávislý. Jenže kdyby náhodou byla pravda, že stát utrácí více peněz než si ekonomika může dovolit, a ekonomika přesto dlouho nekolabovala, a kdyby (náhodou) přesto státní dluhopisy šly relativně slušně na odbyt, mohlo by to být právě tím, že centrální banky ve všech takových (imaginárních) zemích, dělají co mohou aby všechno najednou nešlo čenichem napřed do háje. Ekonom na takové podivné planetě by si všimnul, že vládou "investované" peníze zřídkakdy vracejí s kapitálovým ziskem. Kdyby pak na takové planetě krmily centrální banky uměle finanční instituce státními dluhopisy a manipulovaly úrokovými mírami tak, že je levné si peníze půjčit, vznikl by vztah mezi monetární bází a multiplikátorem, peněz. Zejména kdyby na takové planetě existovaly jakési Spojené Státy, které dluhem financují velkou část rozpočtu. Na takové planetě třeba potom vyjde článek a v něm je graf, na kterém monetární báze věrně i když zrcadlově kopíruje multiplikátor. A takový člověk si třeba říká, to jsem blázen.
      merlin
    Aktuální komentáře
    21.09.2026
    15:42Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
    14:13Goldman Sachs: Tenhle cyklus zvedání sazeb nebude plnohodnotný, po volbách by ceny ropy mohly otočit
    13:42Bitcoin dál stoupá, cena přesáhla 85 tisíc dolarů
    12:40Týdenní výhled: Trump bude namísto anihilace možná jednat, čínský prezident míří do USA  
    12:39Zahraniční dluh Česka stoupl o 255,9 miliard na 6,1 bilionu Kč
    11:51Další zklamání investorů Novo Nordisku. Firma nepřinesla konkrétní plán obratu
    11:33ENERGO-PRO Green Finance s.r.o.: Oznámení o čtvrté výplatě úrokového výnosu
    11:26Levnější ropa zařídila pozitivní start týdne na akciích i dluhopisech  
    11:21TOMA, a.s.: Konsolidovaná pololetní finanční zpráva za 1. pololetí 2026
    10:32Société Générale chce do roku 2029 výrazně zlepšit ziskovost a akcionářům vyplatit přes 21 miliard eur
    9:38Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2534985283 a XS2534984120
    9:17Kalifornie a Paramount se blíží dohodě. Filmař nabízí ústupky za 1,5 miliardy dolarů
    8:57Polsko řeší rating, Německo politický otřes. USA jednají s Čínou a ropa klesá  
    8:56Rozbřesk: Proč výnosy vládních dluhopisů lámou mnohaleté rekordy?
    8:49J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    6:06Odepsaný software se vrací do hry. AI pro něj není jen hrozbou, ale čím dál více i i motorem růstu  
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data