Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    České dluhopisy na evropském chvostu, volby úlevu pravděpodobně nepřinesou

    České dluhopisy na evropském chvostu, volby úlevu pravděpodobně nepřinesou

    07.10.2021 15:24
    Autor: Redakce, Patria.cz

    Volby, které představují středobod tohoto víkendu, jsou pro české dluhopisy jen nevalným příslibem krátkodobé úlevy. Vláda dále prohlubuje výdaje odstartované pandemií a hrozí, že výpůjční náklady budou dále vysoké, upozorňuje Bloomberg.

    Strana premiéra a miliardáře Andreje Babiše, který byl obviněn z podvodu a kterému se podařilo přečkat hněv vyvolaný jedním z nejnebezpečnějších ohnisek Covidu-19 na světě, pravděpodobně získá tento víkend nejvíce hlasů. Svou naději na druhé funkční období upevnil stimuly financovanými dluhem, což zvyšuje inflační tlaky a nutí centrální banku rychle zvyšovat úrokové sazby, píše Bloomberg.

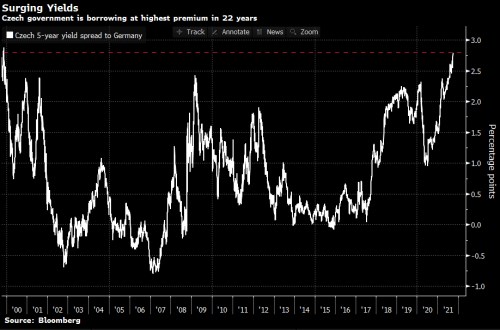
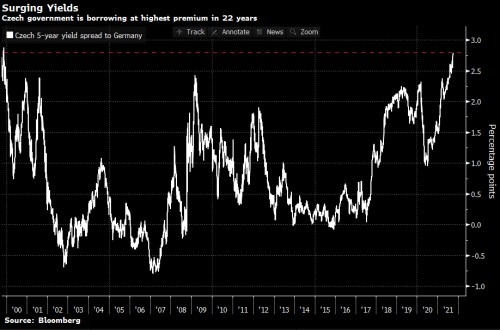
    Tato kombinace způsobila, že za poslední rok mají české státní dluhopisy v lokální měně nejhorší výsledek z Evropské unie. Výnosová prémie u střednědobých dluhopisů oproti těm německým vzrostla na 22leté maximum.
    1

    "Klíčovou ekonomickou otázkou, na kterou by tyto volby mohly odpovědět, je tempo a způsob budoucí fiskální konsolidace," řekl David Marek, hlavní ekonom české pobočky poradenské společnosti Deloitte. "Současné trendy veřejných financí jsou dlouhodobě neudržitelné."

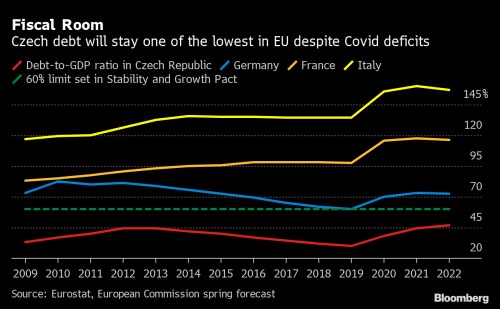
    Přestože český veřejný dluh, který by měl v příštím roce dosáhnout úrovně 47 % hrubého domácího produktu, zůstane i nadále jedním z nejnižších v EU, ale jeho nárůst z minima ve výši 30 % v roce 2019 je ve srovnání s většinou vrstevníků strmější. A české dluhopisy na rozdíl od Itálie, jejíž dluhové zatížení je více než třikrát vyšší, nepodporuje svými nákupy aktiv Evropská centrální banka.
    2

    Pokud ANO zůstane největší skupinou v parlamentu, dostane Babiš jako první šanci na sestavení vlády. I kdyby se mu nepodařilo sestavit životaschopnou vládní koalici, může trvat měsíce, než vládu převezmou jeho středopravicoví soupeři a zahájí snižování schodku rozpočtu, které slibují.

    Rozšířené fiskální stimuly jsou sice pro ekonomický růst v krátkodobém horizontu pozitivní, ale rostoucí dluhové zatížení může zvednout tradičně nízké rizikové prémie na českých aktivech. A může také vyvolat ještě další zvýšení sazeb, aby bylo možné cenové tlaky zmírnit, řekl Marek z Deloitte. Měnové utahování je obecně pro akcie také negativní, ale na druhou stranu je výhodné pro banky, které mají na akciovém indexu PX dohromady váhu 45 %.
    3

    Zdroj: Bloomberg


    Čtěte více:

    Jaromír Strnad: Navýšení sazeb ČNB by mohlo nahrát bankám obchodovaným v Praze
    17.09.2021 15:48
    Diskutované možné navýšení sazeb Českou národní bankou až o půl proce...
    Víkendář: Proč vlastně mohou existovat vládní dluhopisy a dluhový příběh Kolumbie
    02.10.2021 9:02
    Kolumbie je považována za jedinou větší latinskoamerickou zemi, která ...
    Česko si připsalo nejhorší zářijový schodek rozpočtu od vzniku ČR, vyšplhal se na 326 miliard korun
    01.10.2021 15:14
    Schodek státního rozpočtu ke konci září stoupl na 326,3 miliardy koru...
    Pandora Papers: Babiš si poslal 400 milionů korun přes offshorové firmy. Měl by vysvětlit, kde peníze vzal, říká server
    04.10.2021 8:28
    O podezřelých finančních transakcích stovek politiků a dalších osobnos...
    České byty ve druhém kvartálu zdražily o 14,5 %, zlevnění jen tak očekávat nelze (komentář analytika)
    07.10.2021 12:03
    Podle dnes zveřejněných údajů Eurostatu vzrostly ceny bytů na českém t...

    Váš názor
    • Dotace dluhopisů EU
      08.10.2021 12:18

      ECB nesmyslnými nákupy toxických dluhopisů jen podporuje nárůst zadlužení, který nakonec někdo musí zaplatit. To, že na tom vyděláváají dlužníci i věřitelé, nesmí být argumentem pro přijetí Eura. Samotné Euro se tím znehodnocuje. Jednou to praskne. V předvolebních debatách se všichni předhánějí v tom, jak zabrání inflaci. Nechtěli by rovnou zabránit druhé světové válce? Inflace je způsobena tiskem nekrytých peněz. Ta přece už řádí dlouho a v souvislosti s covidem rapidně zesílila. Kdyby se ty peníze aspoň rozhazovaly z vrtulníků, ale ony se dostanou jen k těm bohatším (neziskovkám, prodejcům vakcín, roušek, zdravotním pojišťovnám atd.). Oni nepotřebují víc jíst ani utrácet za běžné věci. Proto není jiná možnost zbavit se peněz, než nakoupit nemovitosti, aktiva, zlato atd. Proto se inflace projevuje růstem cen právě zde. Ale to nejde udržet do nekonečna. Jednou to rupne Euro pojede z kopce víc než Kč.
      VeleOp
      • Re: Dotace dluhopisů EU
        08.10.2021 13:10

        Když si z peněz za vakcíny koupíte dům za 20 mil. a pak to praskne a jeho cena spadne na 5 mil. tak se stane co vlastně? :-) No nic přece. Vůbec nic. Problém bude jen tam, kde si někdo kupuje něco na úvěr. Problém není tisk peněz státem na to, aby se ekonomika nepotopila. Ten tisk byl naopak zcela nezbytný. Problém je ale nakupování předražených nemovitostí na úvěrovou páku. To pak prasknutí cen může ohrozit dlužníky i banky.
        Richard Fuld
    • Námet na diplomovku
      07.10.2021 20:26

      Úrokový diferenciál medzi eurodlhopismi a dlhopismi v lokálnych menách bude v čase narastať.Bolo by zaujímavé vyčísliť,aké sú náklady na vlastnú menu napr.CZK v porovnaní s eurozónou.13 rokov je už dosť dlhé časové obdobie na porovnanie,koľko stojí vlastná mena.
      Tecumseh
      • Re: Námet na diplomovku
        08.10.2021 10:39

        Výše úroku je nákladem pouze pro dlužníky. Pro držitele úspor je to výnos. Takže nějaké obecné závěry z úrokového diferenciálu, jak to činíte Vy nejsou úplně na místě. A pro exportéry znamená vysoký úrokový diferenciál záporné náklady na zajištění kurzového rizika. Když se exportér zajistí proti posílení koruny, tak kromě pojištění ztrát z nepříznivého vývoje kurzu získá navíc i prémii právě v podobě úrokového diferenciálu vztaženého k celému objemu zajištěných devizových tržeb. Tato prémie tak muže kompenzovat růst úrokových nákladů z případných korunových úvěrů.
        Richard Fuld
        • Námet na diplomovku
          11.10.2021 19:28

          Byť členom EU,ale s vlastnou menou,nutne prináša zvýšené náklady napr.pri konverzii europlatieb na lokálnu menu a späť vo verejných rozpočtoch.Asi ako keby v USA napr.Arizona zaviedla miesto USD vlastnú menu.Vlastná mena v spoločnom hospodárskom priestore je vždy luxus. Gratulujem k úspešným voľbám !
          Tecumseh
    Aktuální komentáře
    02.10.2026
    22:02Americké indexy uzavírají týden na historických maximech  
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu
    15:25Slabý trh práce je pro investory plus, posílá výnosy dluhopisů dolů  
    14:32Technická analýza Nasdaq 100: Blíží se další nenáviděná rally?  
    13:15Perly týdne: Diamanty nejsou věčné, Čína omezuje pohyb AI expertů
    13:15ČEZ: Oznámení o výplatě úrokového výnosu
    12:26RMS Mezzanine, a.s.: Vnitřní informace
    11:37Anthropic míří na burzu navzdory bezpečnostním obavám. IPO by mohlo proběhnout v půlce listopadu  
    11:04Nižší výnosy nechávají akciím prostor pro růst před daty z trhu práce  
    10:08Nike jede dál z kopce. Výsledky bídné, výhled ještě horší
    9:07Lagardeová varuje: Evropa nesmí být závislá na americké a čínské umělé inteligenci
    9:02Mattel láká kupce. O výrobce Barbie údajně usiluje Authentic Brands
    8:53Rozbřesk: Nepokoje ve Francii tlačí euro do defenzivy, diesel zdražuje a Evropa hledá řešení
    8:52Pentagon posiluje síly v Íránu, Anthropic se připravuje na burzu a americké dluhopisy lehce oživují  
    6:02Z odpadlíka miláčkem Wall Street. Microsoft přidal bilion dolarů hodnoty  
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - Inflace, předběžný odhad, y/y
    14:30USA - Změna počtu prac. míst