Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Negativní návratnost akcií?

    Negativní návratnost akcií?

    29.12.2021 17:55

    Akcie někdy přináší ztráty, a tudíž by zmínka o jejich negativní návratnosti neměla být ničím zajímavým. Pokud se tedy namísto návratnosti realizované nejedná o návratnost požadovanou. Jinak řečeno, může se stát, že trh vynese za nějaké období třeba mínus dvě procenta. Ale že by od něj někdo předem čekal, respektive požadoval mínus dvě procenta? A jak jsme na tom vůbec nyní?

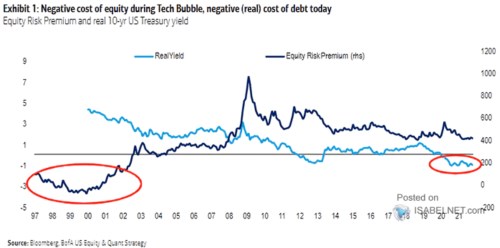
    Následující graf ukazuje vývoj reálných výnosů desetiletých vládních obligací v USA. A vývoj takzvané rizikové prémie akciového trhu. Ta ukazuje, kolik akcie vynáší nad bezrizikové výnosy – kolik nabízí investorům za to, že u akcií podstupují vyšší riziko.
    71
    Zdroj: Twitter

    Pointu grafu by měl vyjadřovat jeho nadpis: Během technologické bubliny jsme pozorovali negativní návratnost vlastního jmění, nyní zase negativní (reálnou) návratnost u obligací. Možná s tou implikací, že i nyní tedy existuje bublina, tentokrát na dluhopisech. Pro mne je to v tomto ohledu dost míchání hrušek s jablky a téma dluhopisové bubliny dám úplně stranou. Pokud bych jej měl já nějak uchopit, šel bych zřejmě přes nějaké odhady neutrálních sazeb a jejich porovnání se sazbami a následně výnosy skutečnými. Nyní se ale podívejme na onu (údajnou) negativní návratnost u akcií.

    V roce 2000 byly nominální výnosy desetiletých vládních obligací na 6 %, o rok později na 5 %. Náklad vlastního jmění, či požadovaná návratnost u akcií tak nebyl v záporu, jak tvrdí BofA. Rizikové prémie se totiž podle grafu sice pohybovaly kolem záporných 3 %, ale jejich součet s bezrizikovými výnosy byl stále jednoznačně kladný a dosahoval 2 – 3 %. I to ale stačí na úvahy o bublinovatosti akciového trhu.

    Podle některých modelů a teorií je vlastně obvykle „pozorovaná“ riziková prémie u akcí hodně nad tím, co by implikovala dlouhodobá rizikovost akcií. Ale i kdyby nebyla třeba kolem 5 %, ale jen kolem 1 %, stále dává smysl, aby byla pozitivní. Tedy ne negativní, jak ukazuje výše uvedený graf pro devadesátá léta. Taková čísla by v běžně používaném kontextu riziko-návratnost znamenala, že akcie se staly méně rizikové než obligace. Ono ale dost záleží na tom, jak je ona prémie počítána, protože přímo pozorovat ji nelze. V praxi tak jde dost těžko rozlišit, zda je příliš nízká prémie, či zda jsou přehnaně nafouknutá růstová očekávání.

    Co říká současná výše prémie o dalším vývoji? Podle grafu by se nyní prémie u akcií měla pohybovat něco nad 4 %. Tedy cca na standardu několika posledních let, relativně nízko ve srovnání s dlouhým obdobím po finanční krizi a relativně vysoko ve srovnání s obdobím před ní. Uvažování je pak v principu následující: Pokud bychom za relevantní brali například ono období po finanční krizi, prémie je poměrně nízko a měla by spíše růst. Což by samo o sobě tlačilo hodnotu akcií dolů.


    Čtěte více:

    Prémiové americké akcie a valuace akciových trhů
    30.08.2021 17:36
    Valuace akciového trhu by měla záviset na dvou věcech – očekávaném růs...
    Damodaran: Návratnost „dobrých“ akcií a outsourcing investičního svědomí
    28.09.2021 6:31
    Valuační odborník Aswath Damodaran není právě fanouškem ESG investován...
    06.10.2021 14:17
    Drobní tradeři byli letos zatím nejdychtivějšími kupujícími, když se t...
    Mimochodem, dluh sám o sobě není žádná levnější forma financování
    01.11.2021 18:09
    Dejme tomu, že nějaká společnost může financovat nový investiční proje...
    Mankiw: Skutečná rizikovost akcií a úvahy o trvale udržitelných vysokých valuacích
    09.11.2021 11:34
    Akciový index Dow se dostal nad 36 000 bodů a ekonom N. Gregory Mankiw...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m