Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Prémiové americké akcie a valuace akciových trhů

    Prémiové americké akcie a valuace akciových trhů

    30.08.2021 17:36

    Valuace akciového trhu by měla záviset na dvou věcech – očekávaném růstu zisků a požadované návratnosti. U trhů s vysokou valuací bychom tak měli pozorovat nízkou požadovanou návratnost a/nebo vysoký očekávaný růst zisků. A naopak. Je tomu tak? A zapadá do tohoto mustru zejména nejpopulárnější trh – ten americký?

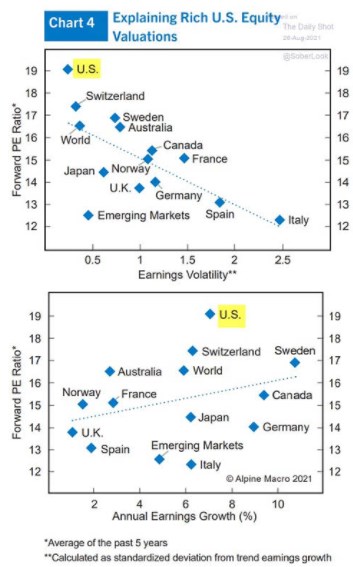
    1. Valuace, riziko, růst: Následující grafy od Alpine Macro jsou nadepsány „vysvětlení vysokých valuací amerických akcií“. První obrázek dává do možné souvislosti PE vybraných trhů (poměry cen a zisků na akcii) a volatilitu zisků obchodovaných firem. Druhý graf také srovnává PE, tentokrát s růstem ziskovosti:
    1
    Zdroj: Twitter

    2. Valuace a riziko: Druhý graf je tedy vytvořen přímo v logice zmíněné v úvodu – srovnává valuace a růst. První graf se zaměřuje na valuace a riziko (měřené onou volatilitou zisků). Tato volatilita by přitom mohla/měla souviset s rizikovými prémiemi. A ty spolu s bezrizikovými sazbami určují onu požadovanou návratnost. A co v prvním grafu vidíme? Body je proložena přímka, která skutečně implikuje, že vyšší volatilita se pojí s nižšími valuacemi a naopak. Nicméně jde o vztah dosti volný.

    Jedním z extrémů je tu „učebnicová“ Itálie s vysokým rizikem a nízkými valuacemi. Blízko přímky v druhém extrému je třeba Švýcarsko (vysoké valuace, nízké riziko). Spojené státy mají velmi nízké riziko, ale jejich valuace je i tak v tomto ohledu řekněme prémiová. Opak by v logice grafu platil třeba o rozvíjejících se trzích. U nich je volatilita snad až překvapivě nízko (menší, než třeba ve Francii, Španělsku a dokonce i Německu), jejich valuace jsou ale italské.

    3. Valuace a růst: Body v druhém grafu jsou ještě rozházenější než v prvním, proložená přímka je v souladu s intuicí a tím, co jsem psal v úvodu – čím vyšší růst zisků, tím vyšší valuace a naopak. I zde jsou americké akcie v hodně prémiové pozici – relativně k jejich růstu zisků mají hodně vysokou valuaci. Valuační diskont naopak v tomto smyslu pozorujeme opět u rozvíjejících se trhů a třeba Itálie.

    4. Suma sumárum: Bohužel nemám k dispozici popis toho, o jaký růst zisků se jedná. Zdá se, že jde o historická čísla. Rozhodující by ale měl být růst očekávaný, stejně jako u prvního očekávaná volatilita/riziko. Celkově pak takto koncipované grafy a přímky docela dobře vysvětlují valuace trhů jako je kanadský, norský. U Spojených států platí spíše opak – jsou v obou případech hodně prémiové.

    Pokud bychom přitom chtěli být důslední, měli bychom ještě porovnat valuace se sazbami (které dohromady s rizikovými prémiemi tvoří celkovou požadovanou návratnost). A nejlepší by pak podle mne byl graf, který by srovnával PE na straně jedné s rozdílem mezi očekávaným růstem zisků a touto požadovanou návratností na straně druhé.


    Čtěte více:

    Téměř 60 % akcií na trhu atraktivních?
    04.08.2021 17:37
    Dalo by se předpokládat, že pokud rostou ceny akcií, přesněji řečeno c...
    Další obrat mezi hodnotovými a růstovými akciemi
    05.08.2021 17:14
    Poslední týdny by mohly naznačovat, že padají naděje těch, kteří doufa...
    Ziskovost velkých technologií
    17.08.2021 17:42
    Když jsme se včera dívali na ziskové marže technologií a zbytku trhu, ...
    Jsou akciové trhy předražené?
    19.08.2021 11:56
    V minulém článku jsme se podívali na nedávné situace, kdy investoři kr...
    Férově nacenění výrobci čipů. Nějaké atraktivní výjimky?
    19.08.2021 18:04
    Morningstar se v jedné ze svých posledních analýz věnuje výrobcům čipů...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    26.09.2026
    8:32Víkendář: Pokud na trhu vládnou optimisté, je dobré být opatrnější. Výjimečnost v investování nestojí na algoritmech
    25.09.2026
    22:01Wall Street uzavřela týden v zeleném  
    17:03Efekt inflační ruky
    15:17Bizarní tlak na americkou centrální banku a přehnaná očekávání trhů
    14:58Fitch: Návrh rozpočtu České republiky zvyšuje nejistotu ohledně konsolidace
    14:13Pale Fire Financing a.s.: Pololetní finanční zpráva k 30.06.2026
    13:41Průlom na akciích Mety: v září vzrostly o 36 procent, tržní hodnota společnosti míří ke dvěma bilionům dolarů
    13:33Inspirace Palantirem: Anthropic chce po vstupu na burzu udržet řízení v rukou zakladatelů
    12:50SAB Finance a.s.: Rozhodnutí představenstva společnosti o zvýšení základního kapitálu upisováním nových akcií na majitele v zaknihované podobě
    12:06Dluhopisy znovu lákají investory. Výnosy na maximech otevírají zajímavé příležitosti
    12:05RMS Mezzanine, a.s.: Konsolidovaná pololetní zpráva společnosti za rok 2026
    11:25Souboj o šéfa ECB začíná. Předčasný odchod Schnabelové urychluje boj o vedení eurozóny
    10:53Spekulace o Íránu přinášejí trhům během pátku zklidnění  
    10:30Perly týdne: "Bezpečné" kybernetické útoky od AI a Meta zpátky ve hře
    9:05Rozbřesk: Hybridy jako zkouška obchodních vztahů EU s Čínou
    8:53Primoco UAV SE: Oznámení o transakci osoby s řídicí pravomocí dle čl. 19 nařízení MAR
    8:47KKCG Financing a.s.: Pololetní finanční zpráva k 30.6.2026
    8:47Dluhopisové trhy zůstávají pod tlakem a investoři sledují jednání mezi Trumpem a Si  
    5:58Hodnotoví investoři přehodnocují své strategie. Růstové technologie přestávají být tabu  
    24.09.2026
    17:15V USA vedle sazeb rostou i rizikové prémie. Jaký dopad to má na hodnoty akcií?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data