Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    2023: Prostředí nízkých procent?

    2023: Prostředí nízkých procent?

    20.09.2022 18:06

    V Goldman Sachs se nedomnívají, že příští rok přijde recese, zisky by ale podle analytiků banky měly růst jen minimálně. Podíváme se na tyto predikce a přidáme pár úvah o dlouhodobějším výhledu, o kterém by se dalo uvažovat na základě historického vztahu mezi ekonomickou aktivitou a ziskovostí obchodovaných firem.

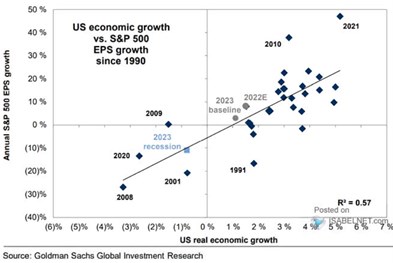
    Goldman Sachs v následujícím obrázku srovnává vývoj reálného produktu v ekonomice USA a vývoj zisků obchodovaných společností. Body je proložena nějaká přímka, korelace ale neuchvátí. Což není zase tak překvapivé. Jednak je srovnávána reálná proměnná (HDP) s nominální (zisky), takže vztah mezi nimi rozvolňuje inflace. Vývoj zisků firemního sektoru je vedle růstu ekonomiky také ovlivněn i měnícím se podílem zisků na příjmech. A pak jde také samozřejmě jen o zisky obchodovaných firem, které svou strukturou nekopírují celý korporátní sektor.
    08
    Zdroj: Twitter

    V roce 2008 ekonomická aktivita klesla o více než 3 %, zisky se propadly o téměř 30 %. V roce 2021 ekonomika rostla o téměř 6 %, zisky téměř o 50 %. Rozptyl je tedy mohutný, pro letošní a příští rok ale v Goldman Sachs čekají relativně modelovou vazbu mezi hospodářskou aktivitou a ziskovostí obchodovaných firem. A to konkrétně takovou, že příští rok by měla ekonomika růst asi o 1+ % a zisky asi o 2 – 3 %. Prostředí nízkých procent.

    Všimněme si, že proložená přímka implikuje ziskové recese už ve chvíli, kdy růst ekonomické aktivity klesne pod 1 %. Co je ale možná nejzajímavější, je růst kolem 2 %. Proč? Podle řady odhadů jde totiž potenciál amerického hospodářství. Tedy dlouhodobě udržitelný růst daný vývojem produktivity a výrobních faktorů. Kdybychom se i zde řídili proloženou přímkou, tak odpovídající „udržitelný“ růst zisků by se pohyboval tak max. kolem 5 %.

    Pro zajímavost: Dejme tomu, že by šlo o prostředí, kdy by se inflace vrátila k 2 %. Nominální růst ekonomiky by tak dosahoval 4 %. Dejme tomu, že výnosy desetiletých dluhopisů by dosahovaly stejné výše, tedy 4 %. S rizikovou prémií na 5,5 % by tedy požadovaná návratnost u akciového trhu dosahovala 9,5 %. Pokud by obchodované firmy vyplácely 55 % svých zisků na dividendách a zisky rostly zmíněným tempem, férové (popsaným fundamentem ospravedlněné) PE by se pohybovalo na hodnotě 12,22 (onen výplatní poměr dělený rozdílem požadované návratnosti a růstu).

    Současné PE se pohybuje kolem 17, je tedy vysoko nad onou hypotetickou hodnotou. Což znamená jediné, v jednom či více předpokladech je trh optimističtější. Jinak řečeno, je optimističtější ohledně poměru požadované návratnosti a očekávaného růstu. Citlivost je tu ale hodně vysoká – pokud by zisky rostly ne o 5 % ale o 5,5 %, férové PE se už blíží 14. To může být jeden z důvodů, proč si akcie tak často prochází turbulentními časy – stačí relativně malá změna v odhadu dlouhodobého fundamentu a výsledné „férové“ hodnoty se značně mění.


    Čtěte více:

    Analytici Morgan Stanley očekávají největší pokles evropských marží od globální finanční krize
    06.09.2022 10:44
    Podle stratégů Morgan Stanley hrozí evropským ziskovým maržím na pozad...
    Jeden nefungující model a predikce návratnosti akcií pro následujících deset let
    06.09.2022 17:54
    Kdysi se občas v investičních diskusích probíral i takzvaný Fed model....
    Rozhodující dno ještě nepřišlo, varují stratégové Goldman Sachs
    07.09.2022 16:04
    Celosvětové akcie mají nejhorší výkon od evropské dluhové krize před d...
    Morgan Stanley i Goldman Sachs varují před horšími zisky amerických firem a nižšími valuacemi
    20.09.2022 10:26
    Poté, co data z minulého týdne odhalila rozpálenější inflaci, než se ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m