Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jeden nefungující model a predikce návratnosti akcií pro následujících deset let

    Jeden nefungující model a predikce návratnosti akcií pro následujících deset let

    06.09.2022 17:54

    Kdysi se občas v investičních diskusích probíral i takzvaný Fed model. Ten údajně používala americká centrální banka pro odhad toho, zda jsou ceny akcií na férových úrovních, anebo se od nich jedním, či druhým směrem odchylují. Dnes již o tomto modelu v podstatě neslyšíme a není divu. Mimo jiné možná proto, že jedna jeho část funguje pro predikce lépe, než celek.

    Onen model pracoval s jednoduchým poměrem cen akcií a zisků očekávaných pro následující rok (PE). A k tomu s nominálními výnosy vládních dluhopisů. Výraz „model“ je snad až příliš vznešený, protože šlo prostě o rozdíl obráceného PE a výnosů desetiletých dluhopisů. Pokud tedy bylo PE například 20, EP bylo 5 %. Pokud výnosy dluhopisů dosahovaly 5 %, „model“ ukazoval, že akcie jsou férově naceněny (rozdíl EP a výnosů byl u nuly). Pokud bylo EP níže než výnosy, akcie by byly podle modelu příliš drahé (PE bylo relativně k výnosům příliš vysoko). A naopak.

    Za oním předpokladem, že EP by se mělo rovnat výnosům dluhopisů, stály jen relativně krátké historické periody, tedy velmi omezená empirie. Co se týče teorie, je to ještě slabší: PE z fundamentálního hlediska skutečně závisí na bezrizikových výnosech. Ale také na rizikových prémiích a očekávaném dlouhodobějším růstu zisků. A také na tom, jaký je poměr dividend k ziskům. Říci, že to vše je férově nastaveno ve chvíli, kdy se zrovna EP rovná výnosům, je, řekněme, odvážné.

    Proč tu ale vlastně rozebírám slabiny něčeho, co se stejně už v podstatě nepoužívá? V první řadě proto, že na srovnání EP s výnosy dluhopisů narážíme relativně často i dnes. Ovšem bez explicitního, či implicitního dodatku, že by se „měly“ rovnat. Spíše se hovoří o tom, že historicky je EP relativně k oněm výnosů nízko, či vysoko. I takový pohled a možné dedukce by ale měly brát v úvahu, jaké jsou rizikové prémie a očekávaný růst. Pokud se ten nachází například dost vysoko, poměr EP k výnosům může být nízko, ale akcie nemusí být ani zdaleka předražené (tudíž náchylné na korekci). Tudíž nemusí být zralé na korekci, či nízkou dlouhodobou návratnost. A naopak.

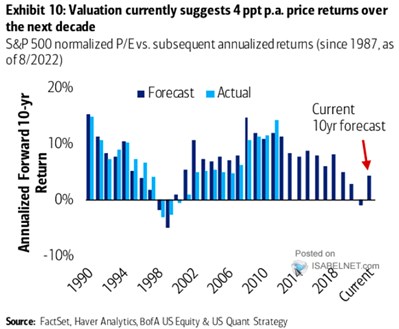
    Vše výše uvedené bych dnes zakončil tím, že úplně nejjednodušší predikční „model“ má možná i v tomto případě nejvyšší vypovídací schopnost. Mám na mysli pouhé PE. O jeho predikční schopnosti pro dlouhodobější návratnost tu občas píšu, minulý týden jsme se na ní dívali u CAPE. Dnes bych chtěl ukázat následující graf od BofA, ve kterém nalezneme desetiletou návratnost predikovanou na základě PE a návratnost skutečně dosaženou:
    04
    Zdroj: Twitter

    PE není ani zdaleka dokonalou věšteckou koulí, ale někdy se docela trefuje. Jeho současná výše by pak implikovala desetiletou budoucí návratnost ani ne 5 %. Všimněme si ale, že je to výrazně více, než v předchozích dvou letech. Což zapadá do příběhu, který tu také občas připomínám: PE letos znatelně korigovalo (a dává tak větší šanci vyšší budoucí návratnosti). Ale stále je na dost vysokých hodnotách. A tudíž jím implikovaná/předpovídaná budoucí návratnost je stále výrazně níže, než tomu bylo třeba po finanční krizi.


    Čtěte více:

    Jak jsou na tom v době ekonomického útlumu s valuací „obranné“ sektory a kde nacházíme extrémy?
    10.08.2022 17:25
    Energetika se v USA obchoduje s PE, které dosahuje jen asi třetiny oče...
    Akcie se skutečně nízkými valuacemi
    17.08.2022 18:22
    Valuace u celého indexu SPX nejsou moc dobrým indikátorem vývoje v něk...
    Vznik akciově – inflačního pravidla dvaceti a co ukazuje v současném prostředí
    22.08.2022 17:31
    Takzvané pravidlo dvaceti velmi jednoduchým, či spíše příliš zjednoduš...
    Akcie Dellu jsou levné, teď je ale nikdo moc nekupuje
    01.09.2022 6:09
    Od nastřelených technologických akcií se letos investoři odvracejí, a ...
    „Zaostávající“ cyklické sektory a co říká CAPE o budoucí návratnosti trhu
    01.09.2022 18:53
    V řadě mezer, které současná doba vytvořila mezi doposud silně koreluj...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index