Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pokud končí 60/40, tak přichází 40/60

    Pokud končí 60/40, tak přichází 40/60

    26.10.2022 17:20

    V poslední době se v investičních diskusích objevují dvě, alespoň na první pohled protichůdné teze. Hovoří se o konci portfolií 60/40 (60 % akcií, zbytek dluhopisy). Ale také o tom, jak jsou nyní po dlouhé době dluhopisy zase atraktivní. 

    Onen údajný konec 60/40 se opírá o to, že akce a dluhopisy mají v současném prostředí tendenci vykazovat pozitivní korelaci. Tudíž jejich ztráty a zisky nejdou proti sobě, ale násobí se. Z hlediska diverzifikace tedy mizerná kombinace riziko/návratnost daná v jádru povahou současných inflačních tlaků. Proč? 

    Běžně totiž docházelo spíše k tomu, že inflace byla tažena téměř výhradně poptávkovou stranou ekonomiky. Poptávkový boom tak zvedal ekonomickou aktivitu a inflaci, což v celku prospívalo akciím, ale ne dluhopisům. Poptávkový útlum zase tišil aktivitu i inflaci, z čehož těžily obligace, ale ne akcie. Ve výsledku tak v poptávkovém cyklu fungovala diverzifikace 60/40 dobře. Ale stejně jako řada jiných vazeb a mechanismů se situace mění, pokud přichází nabídková inflace.

    Tato forma inflace (opět) neprospívá dluhopisům, ale ani akciím, protože se pojí s útlumem ekonomické aktivity a ne boomem. Pokud pak někdo tvrdí, že 60/40 definitivně končí (kolikrát už jsme to slyšeli?), explicitně, či alespoň implicitně tvrdí, že se svět bude už navždy pohybovat ve stavu znatelných nabídkových tenzí (určitým protipólem byly roky nabídkové hojnosti a dezinflačních tlaků před pandemií).

    Nebudu nyní rozebírat, jak moc mi dává popsaná teze o dlouhodobé irelevanci 60/40 smysl, chci ještě poukázat na onen druhý názor, podle kterého jsou dluhopisy nyní velmi atraktivní a „bez nich to nejde“. Jak jsem uvedl výše, v prostředí zavánějících stagflací (negativní nabídkové šoky) dluhopisy moc zajímavé nejsou. Jde ale o časový bod, ve kterém se nacházíme a o kterém hovoříme. 

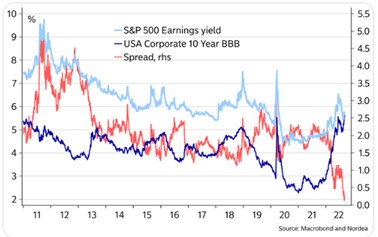
    Pokud jsme na začátku celého procesu, ceny dluhopisů vstřebávají šok, klesají a výnosy rostou (v tomto cyklu to bylo z velmi nízkých úrovní). Pokud jsme ale za touto fází plně, či z velké části, dluhopisy již nabízí výrazně vyšší výnosy. Ve srovnání s tím, co (ne)nabízely před pár lety, to tak jejich atraktivitu prudce zvýšilo.  Vezměme třeba následující graf, který porovnává výnosy korpotáních s ratingem BBB se ziskovým výnosem akciového trhu (obrácené PE, lepší by byl výnos dividendový):
    1
    Zdroj: Twitter

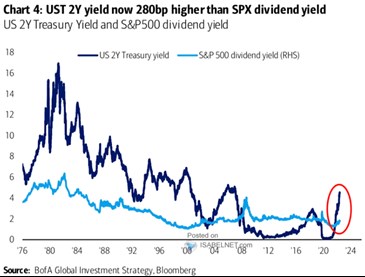
    Graf sumarizuje argumenty typu „bez dluhopisů už to nyní nejde“: Rozdíl ve výnosech korporátních obligací a ziskových výnosech akcií je na dlouholetých minimech. Další graf porovnává dividendové výnosy akcií s výnosy krátkodobých vládních dluhopisů. Příběh je to v jádru stejný: 
    2
    Zdroj: Twitter

    O fundamentu valuací (a tudíž i dividendových a ziskových výnosů akcií) tu píšu často. Dejme nyní tedy stanou, zda grafy neimplikují i to, že akcie jsou příliš drahé. Cílem bylo dnes trochu porozprávět o pozadí souběžných úvah o konci 60/40 a zároveň nenahraditelnosti dluhopisů. První téma jde ze strany diverzifikace, druhé samotných výnosů. Je to jen takový polovtip na závěr, ale pohled na grafy by mohl obojí spojit s tím, že pokud končí 60/40, tak přichází 40/60.


    Čtěte více:

    Na odhadech zisků je stále přílišný optimismus. Výhodu mají ti, co si akcie vybírají
    26.10.2022 13:00
    Odhady zisků obchodovaných firem pro příští rok mohou být stále až moc...
    Jan Cepák: Až příliš mnoho čipů?
    26.10.2022 6:12
    V okrese Licking v Ohiu touto dobou buldozery přemisťují zeminu na mís...
    Branislav Soták: Výsledky dobré nejsou, přesto je Alphabet z našeho pohledu rozumnou dlouhodobou investicí
    26.10.2022 8:24
    Noční výsledky prvních zástupců Big Techu (Alphabet, Microsoft) dobře ...
    Analytik k výsledkům Microsoft: Nákaza zpomalujícího růstu se šíří dál
    26.10.2022 13:35
    V případě Microsoftu musíme tentokrát souhlasit s trhem, že reportovan...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  
    15:54ECB ponechala sazby beze změny, Lagardeová oznámila předčasný odchod
    15:35Výsledky Microsoftu: AI konečně vydělává, Azure roste o 48 % a miliardový účet se nově přesouvá i na věřitele  
    14:44Komplikace pro Dukovany: KHNP ukončila jednání o smlouvě na stavební práce bez dohody
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled
    13:15Lagardeová v únoru předčasně odstoupí z funkce šéfky ECB
    12:18Výsledky Alphabetu: Cloud září, ale účet za umělou inteligenci začíná děsit i ty největší optimisty  
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago