Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč bylo posledních 20 let k akciím tak vstřícných?

    Proč bylo posledních 20 let k akciím tak vstřícných?

    16.02.2023 17:28

    Kdysi jsem tu psal, že vážným kandidátem na nejdůležitější proměnnou na finančních trzích by podle mne nebyly ceny akcií, či třeba kurz dolaru, ale výnosy amerických vládních dluhopisů. I proto, že ony více ovlivňují dolar a akcie, než naopak. Dnes to trochu posuneme – v nejedné oblasti nejde ani tak o výnosy dluhopisů, ale jejich poměr k tempu růstu.

    Jako jednoduchý rámec vlídnosti celého makroekonomického prostředí k akciovému trhu tu občas nabízím právě poměr výnosů na dluhopisovém trhu k ekonomickému růstu (či očekávanému růstu zisků). Například po řadu let po finanční krizi byl ekonomický růst poměrně utlumen, s růstem zisků to bylo lepší (rostl jejich podíl na celkových příjmech). Ale hlavně byly extrémně nízko výnosy dluhopisů a celá požadovaná návratnost. Navzdory pomalému oživení tak šlo o prostředí pro akcie velmi přívětivé.

    Můžeme naopak uvažovat o tom, že kdyby ekonomika dosahovala relativně rychlého nominálního růstu, ale sazby byly ještě nad ním, nepůjde o vyloženě býčí prostředí. Akciový trh přitom není zdaleka jedinou částí ekonomiky, která je citlivá na poměr sazby/růst. V ekonomii je v tomto ohledu vlastně nejčastěji zmiňována udržitelnost vládního zadlužení. Samozřejmě s tím, že čím nižší je poměr sazby/růst, o to udržitelnější dluhy jsou. Přesněji řečeno, o to uvolněnější mohou být vládní rozpočty s tím, že nebudou zvyšovat poměr dluhů k produktu.

    Následující dva grafy ukazují konkrétní vývoj reálných výnosů desetiletých vládních dluhopisů a vyhlazeného ekonomického růstu v USA a také v eurozóně (alternativně by mohly být porovnávány nominální proměnné). V USA vidíme ono přívětivé období po roce 2009, v Evropě přišlo trochu déle. A tady bylo také méně vlídné před rokem 2008, i když ani v jedné ekonomice se za posledních cca 20 let nedá v celku hovořit o nějakých tvrdých podmínkách. Naopak.
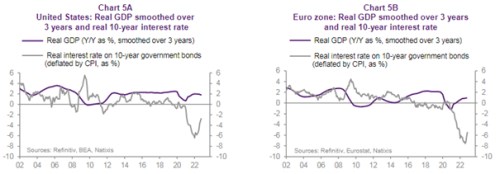
    Proč bylo posledních 20 let k akciím tak vstřícných?
    Zdroj: Natixis

    Oběma grafy a tím, co zobrazují, se samozřejmě prolínají nízké inflační tlaky posledních desetiletí. Právě díky jim se výnosy dluhopisů dlouhodobě držely nízko relativně k růstu. Uvidíme, jak rychle se budou uzavírat extrémní mezery na konci křivek (reálné sazby tu nejsou počítány z inflačních očekávání, ale z aktuální inflace). Pro trhy by ale měl být relevantní zejména dlouhodobý vývoj.

    Diskuse o tom, zda se vrátíme ke starému inflačně – sazbo – růstovému režimu, možná nabírá na obrátkách. Nedávno jsem tu poukazoval na to, že třeba Larry Summers moc v návrat k předchozímu režimu nevěří, k opačnému pohledu se kloní třeba Olivier Blanchard (oba se pak zabývají spíše udržitelností dluhů, než dopadem na akcie). Hovoříme tu o tématech jako demografický vývoj, (de)globalizace, investice a kapacity v těžbě a zpracování komodit, energetická transformace, atd.


    Čtěte více:

    Valuace se dál odmítají vydat tam, kam ukazují reálné sazby. Nebo naopak
    09.02.2023 17:21
    Pro predikce dlouhodobého vývoje na akciovém trhu může alespoň na zákl...
    Změna likvidity, změna na akciích?
    10.02.2023 17:29
    Kdysi jsem četl jednu studii, jejíž název si již nepamatuji, ale obsah...
    Poněkud nejasný koncept likvidity s poněkud nejasným dopadem na trhy
    13.02.2023 17:22
    V roce 2018 klesly valuace amerických akcií měřené poměrem cen a zisků...
    Jsou evropské akcie „levné“?
    14.02.2023 17:20
    Jedním z argumentů, které nyní slyšíme ve prospěch evropských akcií, j...
    Rok 2023 a téma dobrých a špatných zpráv na akciovém trhu
    15.02.2023 18:18
    Na akciovém trhu můžeme poměrně často narazit na dilema, které zprávy ...

    Váš názor
    • za vším hledej Čínu
      16.02.2023 18:15

      Čína prostě 20 let exportovala deflaci. Nedávno jsem zkusil poptat novou wifi, chtěl jsem nečínskou. Obyřejná made in Europe stála 4x tolik, co nejluxusnější čínská. Cenou za odklon od závislosti na čemkoli budou roky s inflací.
      Zvonička
      • Re: za vším hledej Čínu
        17.02.2023 3:24

        Bohužel i ta made in EU bude vyrobena z dovezených čínských dílů a v EU jen smontovaná. Odhaduji, že jediný EU díl bude ta plastová krabička, ve které je celé ústrojí uloženo.
        Vilém
    Aktuální komentáře
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data