Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Valuace se dál odmítají vydat tam, kam ukazují reálné sazby. Nebo naopak

    Valuace se dál odmítají vydat tam, kam ukazují reálné sazby. Nebo naopak

    09.02.2023 17:21

    Pro predikce dlouhodobého vývoje na akciovém trhu může alespoň na základě historických zkušeností relativně dobře fungovat jednoduchý poměr současných cen a zisků na akcii (PE). Pro odhad „správného“ PE může na základě historických zkušeností zase relativně dobře fungovat výše reálných sazeb. Co říká nyní?

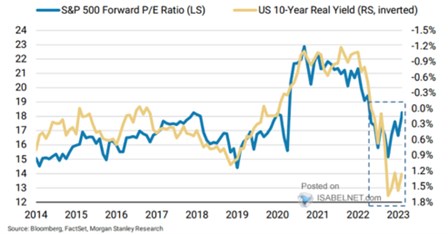
    Následující graf jsem tu již ukazoval, srovnává zmíněné PE s reálnými sazbami. A jeho aktualizovaná verze stále prezentuje celkem mohutnou mezeru mezi oběma proměnnými. Předtím měly přitom po řadu let tendenci držet se poměrně těsně u sebe, případně se k sobě vracet po období odloučení. Nyní tuto tendenci nejeví. Reálné sazby (počítané z inflačních očekávání) již pár měsíců nemají trend a valuace po předchozí korekci opět míří nahoru:
    01
    Zdroj: Twitter

    PE je z fundamentálního hlediska dáno požadovanou návratností (bezrizikové sazby plus rizikové prémie) a očekávaným růstem zisků obchodovaných firem. Z tohoto pohledu může být překvapivé spíše to, jak blízko se držely (reálné) sazby a PE. Tedy jak velkou roli měla jen jedna z výše zmíněných tří proměnných (i když v reálné formě, které může z části odrážet i růstová očekávání).

    Každopádně zmíněná mezera na konci křivek ukazuje, že se oproti minulosti výrazně zlepšila růstová očekávání a/nebo klesly rizikové prémie (nebo akcie čekají rychlý pokles reálných sazeb). Obojí v době, kdy inflace ještě ani zdaleka neklesla k cíli. Čtenář si také může vybavit jeden z mých nedávných článků, kde jsem ukazoval odhady „rizikové prémie“ od Morgan Stanley. Její vývoj, odrážející ve skutečnosti i růstová očekávání, hovoří stejnou řečí, jako výše uvedený graf. A z něj také mimochodem vidíme, že PE je nyní dost vysoko samo o sobě, zejména pokud dáme stranou rok 2021.

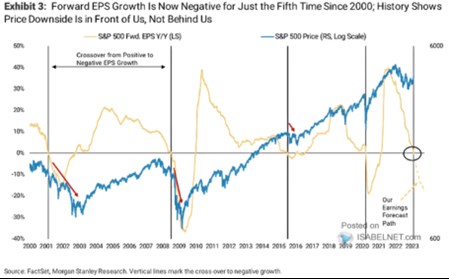
    V komentáři k dnešnímu druhému grafu Morgan Stanley píše o negativním růstu očekávaných zisků na akcii a o tom, že „podle historie je pokles cen před námi, ne za námi“. Tento posun do negativních růstových čísel totiž v minulosti předcházel korekce. K nim by trh mohl být náchylnější i proto, že valuace nejsou nijak nízko z historického hlediska a ani relativně k sazbám – u obojího viz výše uvedené.

    02
    Zdroj: Twitter


    Čtěte více:

    Na počátku dalšího cyklu hodnotových akcií? V jedné podstatné věci by se od toho předchozího dost lišil
    01.02.2023 17:19
    Pokud by se nyní měl zopakovat cyklus hodnotových akcií alespoň vzdále...
    Jsou evropské banky na nejpřekoupenějších úrovních od roku 1998?
    06.02.2023 6:06
    Zdá se, že růst na evropských bankovních akcií může jen málo co vykole...
    Akciový „trojcyklus“ a jeho další vývoj
    07.02.2023 17:47
    BCA Research v jedné ze svých analýz ukazuje, že náskok amerických trh...
    Definice akciové dokonalosti a na co trhy (ne)jsou naceněny
    08.02.2023 16:04
    Podle společnosti Blackrock jsou americké akcie naceněny na dokonalost...

    Váš názor
    • Budoucí úroky
      10.02.2023 9:17

      Akorát že ta žlutá křivka budoucích reálných úroků za 10 let je nesmyslná. Za dalších 10 let budou reálné úroky záporné. Inflace přestřeluje úroky brutálně a vlády apod. mají evidentně plán to tak nechat a systematicky snižovat dluh vlád apod. v reálném vyjádření. Lidé na trhu si to postupně uvědomují, a proto se stahují z hotovosti například do akcií. Když dáte realističtější odhad budoucích reálných úroků, dostanete hodně dobrý soulad mezi křivkami.
      Lumídek
      • Re: Budoucí úroky
        10.02.2023 10:11

        Na kterém grafu? Tam nic nevidím.
        Želvák Burzovní (Gold!)
    •  
      09.02.2023 18:17

      No protože lidi mají prostě moc peněz a nemají to kam dávat. Z tohohle pohledu jsou ty sazby CB prostě nízké. Je to naprosto ta samá situace jako byla. Žádná změna. Tudíž silně pochybuji, že inflace se umírní.
      Želvák Burzovní (Gold!)
      •  
        10.02.2023 9:55

        Blondýnkám inflace a vyšší ceny paliv nevadí, neb u pumpy tankují vždy za 1000 :-)
        P0LDINKA
        • Taxi
          10.02.2023 10:08

          A v taxíku, jak jsem viděl na YouTube, když jim řeknou, aby zaplatily 1100, tak řeknou: Nemůžete trochu couvnout? Mám jen tisíc.
          Lumídek
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m