Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co by mohl naznačovat vývoj M2 pro ekonomickou aktivitu a zisky obchodovaných firem v USA?

    Co by mohl naznačovat vývoj M2 pro ekonomickou aktivitu a zisky obchodovaných firem v USA?

    09.03.2023 12:32

    Na globální úrovni pozorujeme hodně silnou korelaci mezi vývojem rozvah centrálních bank zemí G4 na straně jedné a globálními akciovými trhy na straně druhé. Když jsem na tento fakt poukazoval, zmiňoval jsem i trojúhelník „likvidita – fundament – akcie“. Jak to s ním vypadá?

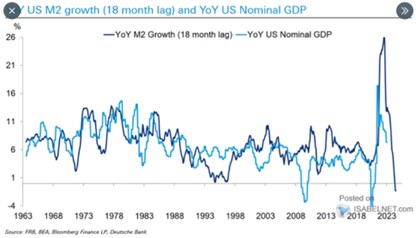
    Z globální úrovně se dnes přesuneme k USA a první z dnešních grafů ukazuje vývoj peněžního agregátu M2* a nominálního produktu. Poukázal bych zejména na následující: Za prvé, od počátku devadesátých let až do finanční krize měl nominální produkt celkem silnou tendenci růst zhruba o 6 % ročně. Za druhé, po finanční krizi se tempo jeho růstu systematicky a znatelně snížilo. Za třetí, růst M2 je volatilnější, ve druhém zmíněném období je v průměru vyšší, než v prvním.
    Co by mohl naznačovat vývoj M2 pro ekonomickou aktivitu a zisky obchodovaných firem v USA
    Zdroj: Twitter

    Matematicky lze vztah mezi peněžní zásobou a nominálním produktem popsat velmi jednoduše kvantitativní rovnicí peněz. Tato matematická (ex-post) jednoduchost ovšem rychle mizí, pokud chceme tuto rovnici používat jako teorii pro vysvětlování toho, co se děje (neřkuli pro predikce). V rovnici totiž v podstatě vše ovlivňuje vše a směry kauzalit mohou být různé. O onom druhém období zmíněném výše bych já například řekl, že vyšší růst peněžní zásoby byl dán zejména reakcí centrálních bank na strukturálně nižší růst NHDP. S tím, že bez vyššího růstu peněžní zásoby by NHDP byl zřejmě ještě slabší.

    Každopádně Deutsche Bank chce grafem asi hlavně říci to, že růst M2 je nyní extrémně nízko. Korelace v grafu není sice nic světoborného, ale přece jen by to naznačovalo podobný směr na straně tempa růstu nominálního produktu. I kdyby ano, je tu ještě významná otázky, které jeho část by to hlavně odnesla. Můžeme doufat, že spíše jeho inflační, než reálná složka.

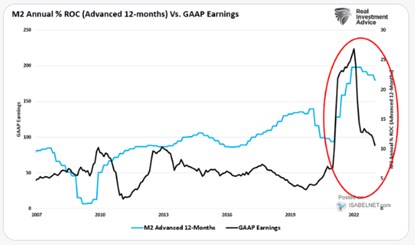
    Druhý dnešní graf porovnává M2 se zisky obchodovaných firem. Zde si ohledně korelace, neřkuli kauzality můžeme už podle určitých časových období úplně vybrat, co chceme. RIA přitom navádí k tomu, že poslední roky byla korelace znatelně pozitivní. A opět: Ochlazení na straně M2 má v duchu červeně vyznačeného pole jasné implikace pro ziskovost obchodovaných firem (i když měřítko ziskové osy mi není úplně jasné):
    Co by mohl naznačovat vývoj M2 pro ekonomickou aktivitu a zisky obchodovaných firem v USA
    Zdroj: Twitter

    *M2 může být podle některých pohledů překonaným ukazatelem, mnohem větší vypovídací schopnost mohou mít například finanční podmínky. Ale třeba Jeremy Siegel (a nejen on) M2 stále sleduje a myslím, že není důvod, jej ignorovat.


    Čtěte více:

    Likvidita, chování trhu a „akciová“ inflace
    02.03.2023 15:15
    Lze dlouhodobě vypozorovat nějaký vztah mezi likviditou a pohybem akci...
    Kam až půjdou sazby v eurozóně? O trochu pasivním utahování monetární politiky
    03.03.2023 17:19
    Akciové trhy v USA podle některých názorů osekávají svůj optimismus tý...
    Kam se dostanou sazby a co na to akcie
    06.03.2023 17:40
    Již nějakou dobu se dá hovořit o tom, že signály z americké centrální ...
    Posledních více než 20 let šly akcie většinou tam, kam rozvahy největších centrálních bank. Co rok 2023 a dál?
    07.03.2023 18:23
    Pozornost finančních médií se z valné většiny upírá směrem k americké ...
    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí
    08.03.2023 17:10
    Na trhu se nejčastěji používá PE odvozené od zisků očekávaných pro nás...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data