Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí

    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí

    08.03.2023 17:10

    Na trhu se nejčastěji používá PE odvozené od zisků očekávaných pro následujících 12 měsíců. Pokud se tedy nyní index SPX 500 obchoduje za téměř 4000 bodů a konsenzus pro letošní rok odhaduje zisky na cca 220 dolarů, trh se obchoduje s poměrem cen k ziskům 18,2. Pokud by ale letošní zisky dosáhly třeba jen 195 dolarů (jak predikuje Morgan Stanley), PE je vlastně 20,5. Předchozí hodnota přes 18 není historicky nijak nízko, tato druhá už je docela extrémní. Dnes se podíváme, co ukazuje 120letý pohled na alternativní PE, včetně změn v makroekonomickém a firemním prostředí.

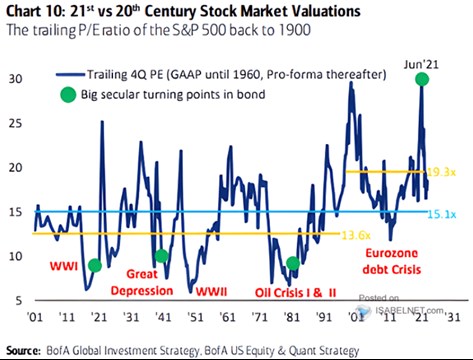
    1. Současné valuace a 120 let historie: Výše popsané „forward“ PE má tedy na jednu stranu výhodu, že na straně zisků pracuje s tím, „co bude“. Ale to je zároveň nevýhoda, protože očekávání se mohou od následné reality hodně lišit. Touto předností a neduhem zároveň pak samozřejmě netrpí PE založené na ziscích dosažených za poslední rok. Jejich hodně dlouhodobý historický vývoj ukazuje dnešní graf od BofA:
    01
    Zdroj: Twitter

    Podle dat tedy zmíněné PE za posledních více než 120 let dosahovalo v průměru hodnoty 15,1. BofA také vyznačila dvě rozdílná období. V tom před nástupem na internetovou bublinu bylo PE v průměru na 13,6. V období začínajícím internetovou bublinou průměr valuací dosahoval 19,3. Pokud bychom přitom brali za bernou minci právě tuto dobu, je trh nyní mírně levný. Ve srovná s dlouhodobým průměrem a dobou do dot.com bubliny jsou ale současné valuace samozřejmě výrazně výše.

    2. Jaké prostředí, takové valuace? Graf můžeme vnímat tak, že valuace měřené historickým PE jsou nyní (stále) nastaveny na velmi příznivé dlouhodobější období charakterizované nízkým poměrem sazby/růst zisků. Právě takové prostředí totiž panovalo během posledních více než dvaceti let (samozřejmě dáváme stranou poslední dva, tři roky). Předtím bylo prostředí méně vlídné – faktory jako vyšší inflační tlaky a menší podíl zisků na celkových příjmech posouvaly poměr sazby/růst zisků výš. A valuace tudíž níž.

    Je tu ale ještě jedna věc, které může ona dvě období od sebe odlišovat. Minulý týden jsem tu poukazoval na jednu dost podstatnou, ale jen zřídka zmiňovanou fundamentální věc: Pokud posuzujeme valuace na základě poměru cen k volnému toku hotovosti, nejsou historicky zdaleka tak našponované, jak by ukazovala jiné měřítka. Včetně PE. To může naznačovat, že firmy jsou nyní kvůli nižším výdajům na investice (ne nutně nižším investicím jako takovým) schopny generovat ze svých tržeb a zisků více toku hotovosti pro akcionáře. Pokud by tomu tak bylo i nadále, byl by to argument pro historicky vyšší valuace.


    Čtěte více:

    BNP Paribas zkoumala tržní propady za 100 let. Toto se prý stane nyní
    08.12.2022 10:45
    ?Americké akciové trhy v úterý propadly skrze klíčovou úroveň podpory ...
    Extrémní náskok amerických trhů před zbytkem světa a globální ekonomika v roce 2075
    13.12.2022 17:15
    Úvahy o tom, že americké akcie začnou zaostávat za zbytkem světa, tu j...
    Posouváme se do méně vlídného investičního prostředí. Konec inflační psychologie vyžaduje pozitivní reálné sazby, říká Marks
    24.01.2023 11:00
    Podle Yahoo Finance má Howard Marks z Oaktree Capital Management už pa...
    Rok od ruské invaze: Máme již to nejhorší za sebou, anebo se trhy mýlí? A můžeme se poučit z historie?
    24.02.2023 14:55
    Na dnešní den připadá smutné výročí ruské invaze na Ukrajinu. Přesně p...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data