Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Sazby rostou, výnosy dluhopisů také, ale náklad dluhového financování je stále extrémně nízko. Co to znamená pro akcie?

    Sazby rostou, výnosy dluhopisů také, ale náklad dluhového financování je stále extrémně nízko. Co to znamená pro akcie?

    27.03.2023 17:25

    Akciové trhy se většinou věnují několika málo tématům, tím dominujícím jsou již řadu čtvrtletí sazby. Zejména to, na jakých úrovních se usadí a na jak dlouho. Trochu překvapivé pak může být, že sazby hodnotu akcií přímo neovlivňují. Neměly by se trhy věnovat něčemu jinému? Třeba výnosům na dluhopisech a také nákladu dluhového financování firem? Jak je tomu s nimi nyní?

    Vezměme si v krátkosti základní fundamentální rámec: Hodnota akcie je dána současnou hodnotou hotovosti, kterou bude svému vlastníku přinášet. Pokud bude tedy akcie vynášet 10 dolarů ročně a požadovaná návratnost je 10 %, hodnota akcie 100 dolarů (10/10 %). Pokud by těch 10 dolarů mělo růst ročně o 2 %, hodnota akcie je 125 dolarů (10/(10 % - 2 %). A podobně. Sazby tu nikde přímo nejsou. Pokud se bavíme o jejich významu, hovoříme zejména o tom, z čeho je složených oněch 10 % požadované návratnosti: Z bezrizikových výnosů a rizikové prémie.

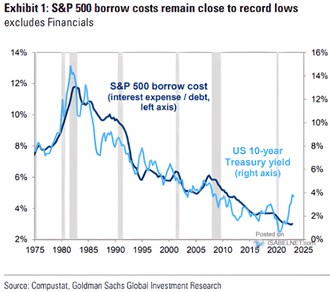
    Za bezrizikové výnosy jsou obvykle brány výnosy desetiletých vládních dluhopisů. Existují argumenty pro a proti, ale asi nikdo nenavrhuje, aby za ně byly brány sazby Fedu. Ty tak do požadované návratnosti vstupují přes to, jak ovlivňují právě výnosy dluhopisů (popřípadě rizikové prémie). Následující graf konkrétně ukazuje, jak se dlouhodobě vyvíjely výnosy oněch desetiletých obligací. K tomu přidává jednu zajímavou proměnnou, kterou jsou náklady financování dluhem:
    05
    Zdroj: Twitter

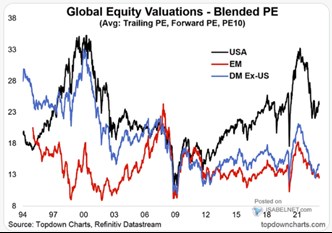
    Výnosy desetiletých vládních dluhopisů se nyní pohybují kolem 3,5 %, naposledy tomu tak bylo před více než deseti lety. Tehdy se ale valuace amerického trhu pohybovaly mnohem níže, než nyní – viz černá křivka v následujícím grafu s mixem různých PE. Z onoho fundamentálního pohledu to znamená, že nyní by měly být mnohem níže rizikové prémie a/nebo mnohem výše růstový výhled (výhled budoucí ziskovosti a toku hotovosti). Ani jedno není přímo pozorovatelné, jednu proměnnou lze odvodit jen s předpokladem ohledně druhé. Říci ale můžeme na základě výše uvedeného (opět) to, že celkový optimismus (náklonnost k riziku a očekávání) je nyní hodně vysoko:
    06
    Zdroj: Twitter

    Zítra se podíváme na pohyb a relevanci oné druhé v grafu zobrazené proměnné, kterou je náklad dluhového financování. Který se stále drží na extrémně nízkých hodnotách.


    Čtěte více:

    Parker: Současné prostředí řada investorů v životě neviděla
    10.03.2023 6:35
    Zakladatel společnosti Trivariate Adam Parker, který dříve pracoval na...
    Je čas hledat hodnotu v akciích menších bank?
    16.03.2023 11:00
    Na CNBC poukazují na pokles cen akcií řady menších amerických bank, kt...
    Zóna vysokého optimismu a R-R-V skóre amerického akciového trhu
    21.03.2023 14:23
    Morgan Stanley tvrdí, že riziková prémie amerického akciového trhu se ...
    Podle násobků tržeb je tu nyní bublina jako ta internetová. Ale nejde jen o hledání tam, kde je to pohodlnější?
    23.03.2023 17:21
    Na vrcholu internetové bubliny se americké akcie v indexu SPX obchodov...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data