Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Podle násobků tržeb je tu nyní bublina jako ta internetová. Ale nejde jen o hledání tam, kde je to pohodlnější?

    Podle násobků tržeb je tu nyní bublina jako ta internetová. Ale nejde jen o hledání tam, kde je to pohodlnější?

    23.03.2023 17:21

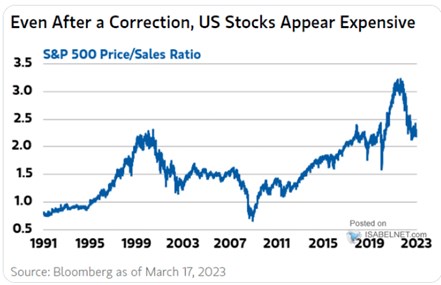
    Na vrcholu internetové bubliny se americké akcie v indexu SPX obchodovaly s cenami, které byly asi 2,3násobkem tržeb. V roce 2022 si ceny dokonce sáhnuly na 3,2násobek tržeb. Od té doby došlo u tohoto valuačního měřítka ke korekci, ale stále se pohybuje zhruba na stejné úrovni, jako na vrcholu dot.com „iracionality“. Co si z toho vzít a co ne? Možná takový pohled trochu připomíná vtip o hledání ztracené peněženky pod lampou.

    Následující graf by teoreticky mohl vyvolávat úvahy o tom, že americký akciový je (stále) v mohutné bublině srovnatelné s vrcholem té internetové. Jak jsem psal výše, poměr cen akcií k tržbám je totiž na podobných úrovních jako tehdy. A vysoko nad nějakým standardem let před finanční krizí a i řady let po ní:
    3
    Zdroj: Twitter

    Občas tu píšu, že valuace amerických trhů ani přes proběhnutou korekci nejsou nijak nízko, spíše naopak. Výše uvedený obrázek ale může podle mne být spíše zavádějící, než ku pomoci. Důvod je prostý: Hodnota akcie je odvozena od toku hotovosti, který by podle očekávání měla přinášet svým vlastníkům. Pokud tedy už chceme používat nějaké valuační násobky, tím nejpřímějším by byl poměr cen akcií k volnému toku hotovosti (přesněji řečeno toku hotovosti, který zbývá na akcionáře po proplacení všeho, čeho je třeba).

    Nedávno jsem zde na základě analýzy od Goldman Sachs psal, že právě poměr cen k volnému toku hotovosti není historicky tak vysoko, jako řada jiných valuačních násobků. Srovnání s poměrem cen k provoznímu toku hotovosti pak silně napovídá, že to je nižšími výdaji na investice. Kvůli nim jsou firmy schopny ze svých zisků pro akcionáře nyní „vytěžit“ více hotovosti než v minulosti. Tyto zisky jsou tak cennější a platí se za ně více.

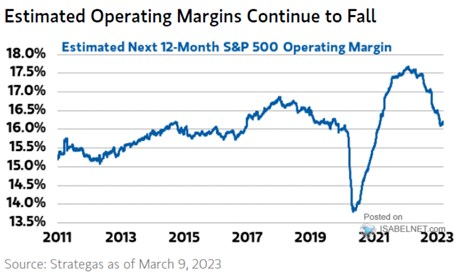
    Poměr cen k volnému toku hotovosti je ale navzdory výše uvedenému málo sledovaným měřítkem. Trhy se zaměřují nejvíce na PE, tedy poměr cen a zisků. Ten je nyní historicky stále vysoko, jedním z důvodů může být výše uvedený příběh o cash flow – zisky jsou „hodnotnější“, platí se za ně více. A nejvýše je historicky v grafu uvedený poměr cen k tržbám. Vysvětlení napoví následující graf s vývojem marží:
    4
    Zdroj: Twitter

    Nejméně používaný je tedy poměr cen k toku hotovosti, který je zároveň nejrelevantnější. Méně relevantní je PE (protože se může měnit podíl cash flow na ziscích) a nejméně relevantní je (minimálně na úrovni celého trhu) poměr cen k tržbám (protože se mění ziskové marže a poměr zisků ke cash flow). Trochu mi to připomíná zmíněný vtip: Muž hledá večer na ulici ztracenou peněženku a přidá se k němu kamarád. Po chvíli marné snahy se jej zeptá, zda peněženku skutečně ztratil tady u té lampy. Ne, ale tady se dobře hledá, protože je tady světlo, zní odpověď.


    Čtěte více:

    Extrémní náskok amerických trhů před zbytkem světa a globální ekonomika v roce 2075
    13.12.2022 17:15
    Úvahy o tom, že americké akcie začnou zaostávat za zbytkem světa, tu j...
    Posouváme se do méně vlídného investičního prostředí. Konec inflační psychologie vyžaduje pozitivní reálné sazby, říká Marks
    24.01.2023 11:00
    Podle Yahoo Finance má Howard Marks z Oaktree Capital Management už pa...
    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí
    08.03.2023 17:10
    Na trhu se nejčastěji používá PE odvozené od zisků očekávaných pro nás...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data