Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Výš po delší dobu – ale co a proč?

    Výš po delší dobu – ale co a proč?

    08.11.2023 17:20

    Zdá se, že se množí názory, podle kterých budou sazby „výš po delší dobu“. Jinak řečeno, období velmi nízkých sazeb bylo jen historickou anomálií a podobně. K tomu je někdy přidáváno, že akciový trh ovšem stále počítá s brzkým poklesem sazeb a možná i jejich návratem směrem ke standardu let 2009 – 2019. V podobných diskusích mě osobně často chybí jedna podstatná věc.

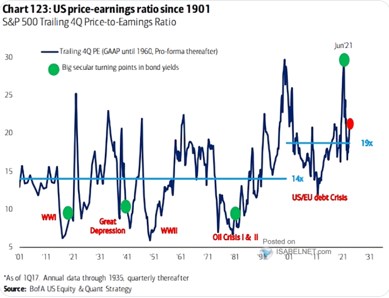
    Následující graf ukazuje velmi dlouhodobý vývoj poměrů cen amerických akcií k ziskům (vykázaným za posledních 12 měsíců). Body vyznačují změny v dlouhodobém trendu na dluhopisovém trhu, ale hlavně jsou tu jasně patrná dvě období nižších a vyšších valuací. To první je mnohem delší a jeho PE bylo v průměru na 14. To druhé začalo s novým tisíciletím a jeho průměrné PE je na 19. Mimochodem podle grafu se nyní trh nachází ještě nad tímto novým standardem):
    sous1
    Zdroj: X


    Co se tak podstatného změnilo, že PE se systematicky zvedlo ze standardu 14 na 19? Možná se pletu, ale řadě názorů by asi dominoval posun směrem k nižším sazbám, výnosům dluhopisů a k větší nabídce likvidity. Proti takovému pohledu ale stojí třeba ono současné PE, které je ještě nad novým standardem, i když sazby už zase tak nízké nejsou (o likviditě se dá diskutovat – jde o to, zda jí měříme tokem, či zásobou). Hlavně by ale tento příběh byl jen polovičatý. Ano, opět nejde o sazby samotné, ale o jejich poměr k tempu růstu.

    Představme si třeba svět, kde jsou sazby extrémně nízko, protože ekonomika se nachází v deflaci a recesi (včetně ziskové). Těžko pak asi hovořit o tom, že jde o prostředí vlídné pro akcie, které by zvedalo jejich násobky někam vysoko. Jako protipól si můžeme představit rychle rostoucí ekonomiku, kde jsou sazby sice výš, ale jejich poměr k tempu růstu je přívětivý. A násobky tak mohou být v tomto světě vyšších sazeb dost vysoko. Takže hovořit o samotných sazbách jako ukazateli vlídnosti prostředí je až zavádějící a platí to i nyní.

    Zjednodušeně se pak podle mne dá říci, že poměr sazeb k tempu růstu je dán inflačními tlaky. Po roce 2009 ekonomika rostla relativně pomalu, ale inflační tlaky byly extrémně nízké a sazby tak byly ještě pod tempem růstu. Tedy prostředí pro akcie vlídné. Pokud budou v následujících letech sazby skutečně relativně vysoko, samo o sobě to moc neříká. Záleží na tom, proč. Pokud to bude kvůli vysokému nominálnímu růstu taženému zejména růstem reálným, poměr sazby/růst může být opět hodně příznivý. Pokud to bude kvůli inflaci, platil by zřejmě opak.


    Čtěte více:

    P Lee: Trh začíná reagovat lépe na zisky, dobrý čas na vstup do FAANG
    08.11.2023 12:42
    Základní teze týkající se akcií ze skupiny FAANG je stále stejná a nyn...
    Adidasu klesl čtvrtletní zisk o 20 procent, firma se potýká s neprodaným zbožím
    08.11.2023 11:53
    Německý výrobce sportovní obuvi a oblečení Adidas hospodařil ve třetím...
    EK doporučila přístupová jednání s Ukrajinou, Bosnou a Moldavskem
    08.11.2023 13:46
    Evropská komise dnes doporučila zahájit přístupová jednání s Ukrajinou...
    Než otevře Wall Street: Ebay, Rivian, Take-Two, Robinhood
    08.11.2023 13:56
    Hlavní akciové indexy i včera pokračovaly v růstu, přičemž index S&P ...
    MMF: Rychlé uvolnění měnové politiky v eurozóně by bylo drahou chybou
    08.11.2023 15:19
    Příliš rychlé uvolnění měnové politiky v eurozóně by bylo drahou chybo...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m