Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Věštění recese – jde hlavně o reinverzi a o její příčiny

    Věštění recese – jde hlavně o reinverzi a o její příčiny

    16.10.2023 17:25

    Výnosy dlouhodobých vládních dluhopisů v USA sice v posledních dnech trochu korigovaly, ale drží se stále výrazně výš, než před pár týdny. Pro mě jde přitom o možná nejdůležitější cenu na finančních trzích. Dnes hlavně o tom, co (ne)říká o recesi.

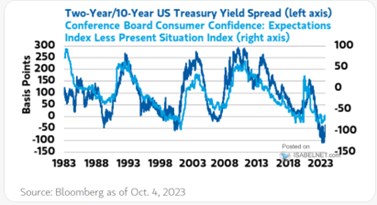
    Graf ukazuje rozdíl mezi výnosy krátkodobých a dlouhodobých vládních dluhopisů, tedy sklon výnosové křivky VK. Ta se podle světle modré křivky v obrázku dostala do inverze už před dlouhou řadou měsíců - výnosy krátkodobé se vyšplhaly nad ty dlouhodobé. A jelikož je právě inverze VK z historického pohledu považována za dobrý indikátor nástupu recese, inverze současná notně přispívá k opakujícím se varováním před (údajnou) recesí současnou:
    Věštění recese – jde hlavně o reinverzi a o její příčiny
    Zdroj: X

    Graf neukazuje jen sklon VK, ale i vývoj spotřebitelské důvěry. Ten, respektive jeho soudržnost se sklonem VK, by potvrzoval její predikční sílu. Spotřebitelská důvěra totiž klesá v době zmenšujícího se sklonu VK, neřkuli inverze (tedy v době, kdy na atraktivitě získávají dlouhodobé obligace, jejich výnosy klesají, zatímco ty krátkodobé mohou růst). A naopak. Já tu v souvislosti s inverzí VK ale občas připomínám, že v minulosti to nebyla ani tak ona, kdo věštil nástup recese. Byla to spíše reinverze. Tedy vynoření se z inverze, kdy se výnosy dlouhodobějších dluhopisů opět dostaly nad ty krátkodobé.

    Graf by tuto tezi o reinverzi zhruba potvrzoval v tom smyslu, že spotřebitelská důvěra má tendenci se za sklonem zpožďovat. A hlavně - nyní je VK stále ve znatelné inverzi, takže z tohoto pohledu vlastně ukazuje, že recese za rohem určitě není. Do oné reinverze by se pak mohla samozřejmě dostat různými kombinacemi chování krátkodobých a dlouhodobých výnosů. Čímž se dostávám k tomu, co jsem zmínil v úvodu – výnosy dlouhodobé mají již nějakou dobu tendenci růst a tudíž se přibližují těm krátkodobým (viz i konec tmavě modré křivky v grafu). Na to, aby se dostaly nad dvouleté, by ale musely skočit nahoru ještě o více než 30 bazických bodů, což není málo.

    Důležitý je pak zejména důvod současného růstu dlouhodobých výnosů. Teorií je jako obvykle celá řada, celkově si je ale můžeme zhruba rozdělit na dvě skupiny: „něco je dobře“ a „něco je špatně“. Do první skupiny můžeme zařadit vše se zlepšujícím se ekonomickým výhledem a pokračující silnou ekonomickou aktivitou. Pokud by tato skupina dominovala, reinverze hnaná vyšším výnosy dlouhodobých dluhopisů by byla z predikčního hlediska zmíněného výše dost vratká. Do druhé skupiny pak můžeme dát zejména úvahy o dluhových trajektoriích, převisu nabídky dluhopisů a podobně. Tady už to může být jiná. K tomu jde samozřejmě také o chování krátkodobých sazeb.


    Čtěte více:

    Dlouhodobé cykly nerovnosti v bohatství a investiční implikace
    09.10.2023 17:23
    I v Bridgewater Associates se věnují takovým tématům, jako je nerovnos...
    Výnosy dluhopisů na dlouho nevídaných úrovních - co k tomu akciovému investorovi stačí vědět?
    10.10.2023 17:25
    V současných intenzivních diskusích o vývoji výnosů dlouhodobějších dl...
    Technologie jsou svou ziskovostí daleko před zbytkem trhu a obrat možná v nedohlednu
    11.10.2023 17:49
    Ziskové marže technologických firem jsou vysoko nad standardem zbytku ...
    Hodnotové akcie budou ve „světě 5 %“ opět vítězit?
    12.10.2023 18:33
    Obecně se tvrdí, že růstovým akciím moc neprospívá prostředí vysokých ...
    Tak daleko od učebnic možná ještě ekonomika nebyla
    13.10.2023 17:33
    Slabší ekonomika by „učebnicově“ měla být doprovázena slabším trhem pr...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data