Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Sazby a monetární brzda v příštím roce

    Sazby a monetární brzda v příštím roce

    17.11.2023 16:48

    Výnosy desetiletých vládních dluhopisů v USA se nyní pohybují kolem 4,5 %. Třeba Goldman Sachs odhaduje, že reálný růst amerického hospodářství se již brzy ustálí na 2 %.  Kdyby výnosy zůstaly na současných úrovních, tak nominální růst ekonomiky bude příští rok velice pravděpodobně nad nimi. Třeba z hlediska dluhové služby jde tak stále o docela přívětivé prostředí. A očekávaný růst zisků obchodovaných firem by měl být už zase vysoko nad růstem ekonomiky (cca 11 %), takže pro akcie by ona přívětivost platila dvojnásob. Co alternativní pohledy?

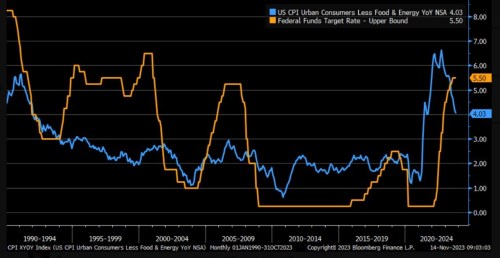
    Následující graf porovnává jádrovou inflaci se sazbami americké centrální banky. Jeho pointa je zejména v tom, že inflace nyní znatelně klesá, sazby ne a mezera mezi oběma se tak stále rozšiřuje – inflace se dostává víc a víc pod sazby. Míru restrikce monetární politiky – míru sešlápnutí monetární brzdy, lze posuzovat přitom více způsoby. Přes porovnání odhadů neutrálních sazeb se sazbami skutečnými, přes finanční podmínky, přes výši sazeb reálných, atd. 

    Jednou z rychlých možností posouzení monetární restrikce je tak i tento graf -  sazby se dostávají výš a výš nad inflaci (jádrovou), politika je utahována pasivně (i bez dalšího zvedání sazeb). Ale učinit pouze z toho nějaký vyloženě silný závěr je trochu problematické. Můžeme se například podívat na období po roce 1995, kdy byla inflace mnohem méně nad cílem (tedy nad 2 %), také měla tendenci klesat, ale sazby Fedu byly mnohem výš (relativně k inflaci). Na to se ale samozřejmě dá zase namítnou, že ekonomický kontext byl tehdy jiný.

     Sazby a monetární brzda v příštím roce
    Zdroj: X

    Graf obsahuje ještě jednu zajímavou informaci, či interpretaci: Je v něm totiž vidět zlom a přechod z jednoho dlouhodobého inflačního režimu do druhého. V tom prvním, táhnoucím se vlastně od šedesátých a sedmdesátých let, byla inflace nad 2 %, či alespoň neměla moc velkou ochotu se na nich držet. V tom druhém, začínajícím zhruba po roce 2008, měla inflace tendenci podstřelovat cíl. A z grafu je jasně vidět, jak se sazby systematicky překlopily z hodnot více či méně nad inflací pod ní.

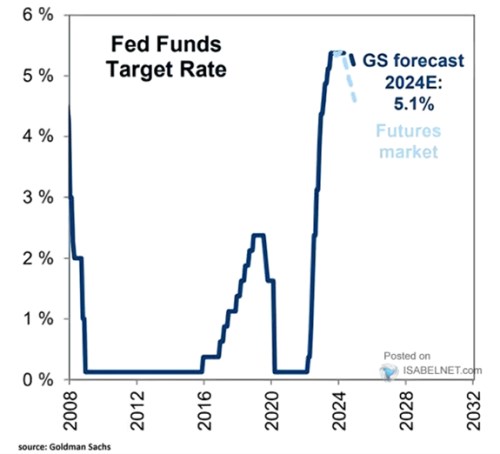
    Jde tedy o téma, které jsem zde zmínil tento týden – na celkem výraznou změnu v monetární politice by možná stačilo, aby se inflační režim změnil z „mírně pod na mírně nad“. A druhý dnešní graf ukazuje konkrétní predikce sazeb od Goldman Sachs. Podle banky se sazby vydají dolů později, než co implikuje trh s futures, na konci příštího roku budou stále nad 5 %. 
    Sazby a monetární brzda v příštím roce
    Zdroj: X


    Čtěte více:

    Významná skládačka v americké i globální ekonomice se za poslední dva roky hodně změnila
    10.11.2023 16:56
    O americkém spotřebiteli se někdy hovoří jako o spotřebiteli poslední ...
    Návratnost investičních aktiv v roce 2024 dle Goldman Sachs
    13.11.2023 17:18
    Pokud bychom věřili v nějakou efektivitu akciového trhu, je veškerá hr...
    Relativita levnosti – malé firmy, růst a hodnota
    14.11.2023 19:03
    Na návratnost investičních aktiv včetně akcií v příštím roce jsme se ...
    Akcie a z půlky plná, nebo prázdná inflační nádoba
    15.11.2023 17:40
    Po roce 2008 panovalo pro akcie hodně přívětivé prostředí i přesto, že...
    Sedmička výjimečných akcií na nových vrcholech. Jak vypadá jejich fundament v kostce?
    16.11.2023 17:50
    Liz Ann Sonders ze Schwabu poukazuje na to, že sedmička výjimečných ak...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu