Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Návratnost investičních aktiv v roce 2024 dle Goldman Sachs

    Návratnost investičních aktiv v roce 2024 dle Goldman Sachs

    13.11.2023 17:18

    Pokud bychom věřili v nějakou efektivitu akciového trhu, je veškerá hra na cílové hodnoty indexu na konci roku bez většího smyslu. V takovém případě by totiž bylo nejlogičtější předpokládat, že akcie vynesou bezrizikovou návratnost plus rizikovou prémii. Goldman Sachs přišel nyní s předpověďmi návratnosti některých investičních aktiv, včetně akcií. Co je v nich? A drží se banka popsaného principu?
    1 

    Zdroj: X

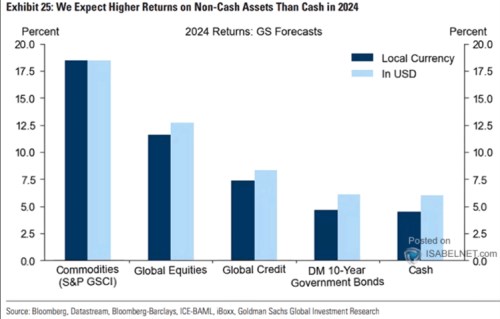
    Podle následujícího grafu by v lokálních měnách i v dolarech měly nejvíce vynášet komodity a to asi 18 %. Akcie na globálních trzích jsou s cca 12 % se znatelným odstupem za nimi. Následují globální korporátní dluhopisy, dluhopisy vládní a hotovost. Tedy synonymum pro krátkodobé obligace a jejich ekvivalenty. 

    Pokud bychom se na tabulku podívali z čistě učebnicového pohledu, tak by v GS museli věřit, že komodity jsou/budou znatelně rizikovější, než akcie. V jiném případě by totiž investoři komodity kupovali již nyní a jejich ceny tlačili nahoru (tudíž návratnost by již v příštím roce nebyla taková). Co samotné akcie?

    Dejme tomu, že v dolarech by jejich návratnost měla být oněch cca 12 % a návratnost vládních dluhopisů asi 6 %. To znamená, že by riziková prémie globálních akciových trhů byla na cca 6 %. Před pár týdny jsem tu přitom ukazoval graf od stejné banky, ve kterém byly odhady rizikových prémií na hlavních světových trzích a celosvětově. Nešlo o sice populární, ale zavádějící zjednodušení, kdy se od obráceného PE odečtou výnosy vládních dluhopisů. Mělo jít o odhady „skutečných“ prémií. A postup GS ukazoval, že ty se v té době celosvětově pohybovaly na 4,3 % (USA byly na 3 %, Asie ex Japonsko na více než 7 %, atd.).

    Odhady GS týkající se globální rizikové prémie akcií prémie se tedy od té doby buď zvedly na oněch cca 6 %. Nebo v bance v efektivitu trhů moc nevěří. Svou roli také může hrát to, že 6 % výnosy dluhopisů se týkají jen vyspělých trhů (trochu tu tedy míchám hrušky s jablky, ale vyspělé trhy přece jen tvoří podstatnou část globální kapitalizace).

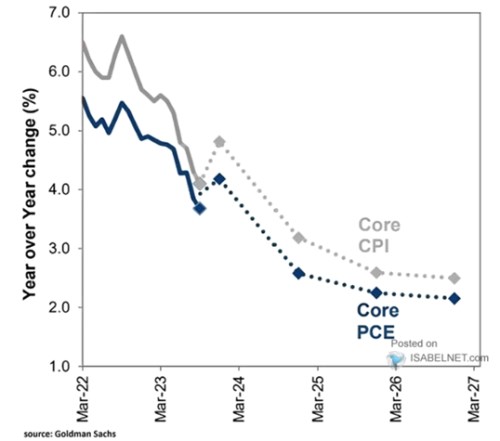
    Já se do podobných předpovědí nepouštím, spíše tu třeba připomínám, že výkony akcií nebudou záviset jen na sazbách (či jen na růstu), ale na poměru obou. Tj., ani „výše po delší dobu“ samo o sobě nic neříká. Důležité opět je, jak budou sazby vysoko relativně l růstu ekonomik, respektive zisků a cash flow. Tento poměr přitom z historického i teoretického pohledu pravděpodobně bude ovlivněn zejména inflací – prostředí vyšší inflace mu z hlediska přívětivosti k akciím dlouhodoběji nenahrává a naopak. Následující graf ukazuje predikce GS týkající se inflace v USA. Více o této lince úvah příště:
    2 

    Zdroj: X


    Čtěte více:

    Přijdou USA o nejvyšší rating? Moody's nastavila negativní výhled a jako poslední drží AAA
    13.11.2023 8:40
    Americká agentura Moody's Investors Service v pátek změnila výhled rat...
    Ifo: Zásobovací potíže v německém průmyslu klesly téměř na předkrizovou úroveň
    13.11.2023 11:46
    Problémy německých průmyslových podniků se zásobováním výrazně polevil...
    Rodina Kellnerových včlení svůj majetek včetně PPF do holdingu Amalar
    13.11.2023 14:08
    Rodina zesnulého Petra Kellnera zakládá společnost Amalar Holding, do ...
    Týdenní výhled: Inflace otestuje výhled pro úrokové sazby, americký maloobchod neudrží tempo
    13.11.2023 13:08
    Mezi investory se upevnil názor, že další růst sazeb Fedu nepřijde a ...
    Česko je nemocný muž Evropy, je v pasti průměrnosti, napsal deník Die Welt
    13.11.2023 15:24
    Hospodářský model České republiky je zastaralý, země je lapena v průmě...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost