Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Návratnost akcií v následujících deseti letech a jeden predikční paradox

    Návratnost akcií v následujících deseti letech a jeden predikční paradox

    23.11.2023 17:25

    Poslední dva příspěvky jsem věnoval návratnosti amerických trhů v příštím roce. Přesněji řečeno jsme trochu rozebírali hlavní scénář od Goldman Sachs a scénáře vedlejší. Z tohoto rozboru bylo celkem jasné, že situace je, jako obvykle, docela otevřená. Proč se tedy navíc zabývat návratností akcií během deseti let?

    U předpovědí počasí se říká, že má smysl na jeden, či maximálně pár dní dopředu, s prodlužující se periodou ale prudce klesá spolehlivost předpovědí. A akcií to může být podobné a zároveň jiné. Podobné v tom, že dnes si například můžeme být relativně jisti, že index SPX do konce týdne neuzavře třeba na 5000 bodech a bude se pohybovat relativně blízko 4550 bodům. S délkou predikované doby ale tato jistota bude klesat, vějíř se bude rozevírat. Pak je tu ale určitá korelace, neřkuli závislost mezi valuacemi a dlouhodobou návratností.

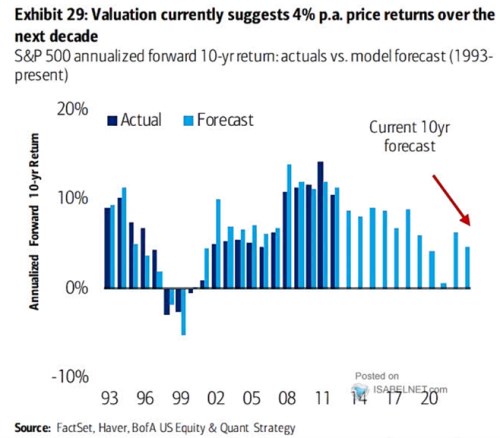
    Tuto závislost jdoucí od valuací k následné dlouhodobé návratnosti vidíme většinou zobrazenou jako skupinu bodů, kde jsou na ose x valuace a na ose y je následná desetileté návratnost. Body je proložena přímka, či křivka, která má do dokonalosti daleko, ale přece jen je tu patrný nějaký negativní a intuitivní vztah – čím vyšší současné valuace o to nižší budoucí návratnost a naopak. Bank of America v následujícím grafu ukazuje trochu jiný přístup – tento historický vztah používá pro predikce v každém z vyznačených roků. A ty porovnává s tím, jaká byla skutečná desetiletá návratnost po tomto roce.

    Hodně podobné jsou predikce a dosažená návratnost například pro rok 1993 – valuace implikovaly následnou desetiletou návratnost kolem 8 – 9 % a té taky bylo skutečně dosaženo. Naopak rozdíl je velký třeba pro rok 2001. Ale i tento pohled od BofA celkem ukazuje, že valuace (tedy aktuální poměry cen a zisků - PE) nějakou vypovídací schopnost ohledně dlouhodobějšího vývoje mají.
    ccc
    Zdroj: X


    Pointou grafu je tedy ukázat, jak si tento pomyslný predikční model vedl v minulosti. A co implikuje pro následujících deset let. Jsou to ona 4 % ročně, což mírně řečeno není mnoho ať už se na to díváme jakkoliv. Včetně porovnání se současnými výnosy desetiletých vládních dluhopisů pohybujícími se kolem 4,5 %. Tato predikce přitom samozřejmě stojí i na současných hodně vysokých valuacích, které jsou dány celkovým optimismem – tedy jak nízkými rizikovými prémiemi, tak vysokým očekáváním růstu ziskovosti obchodovaných firem.

    A určitý paradox na závěr: Pokud by většina investorů v tuto predikci skutečně věřila, zároveň by jí tím znehodnotila. Došlo by totiž k prodejům akcií, protože ty by byly za očekávaná 4 % ročně nezajímavé. Prodeje by skončily ve chvíli, kdy by ceny klesly dostatečně na to, aby se budoucí návratnost zvedla (cca na bezrizikové výnosy plus prémie, tedy třeba 4,5 % + 5,5 %).


    Čtěte více:

    Reálná návratnost akcií napříč staletím
    20.11.2023 17:21
    Minulý týden jsem zde v souvislosti s monetárním utahováním poukazoval...
    Nízká návratnost amerických akcií v příštím roce?
    21.11.2023 17:53
    Během posledních pár týdnů jsme se tu věnovali i predikcím Goldman Sac...
    Bloomberg: Čínská vláda chystá pomoc zadlužené realitní firmě Country Garden
    22.11.2023 13:23
    Společnosti Country Garden Holdings a Sino-Ocean Group byly podle osob...
    Komentář Invesca: Trh se raduje z nejnovějších zpráv o inflaci z USA, Eurozóny a Velké Británie
    23.11.2023 13:13
    Zprávy o inflaci z USA, eurozóny a Velké Británie z minulého týdne byl...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m