Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nízká návratnost amerických akcií v příštím roce?

    Nízká návratnost amerických akcií v příštím roce?

    21.11.2023 17:53

    Během posledních pár týdnů jsme se tu věnovali i predikcím Goldman Sachs týkajícím se vývoje v americké ekonomice. Dnes pohled na dění na akciovém trhu. A spolu s ním aktuální obrázek týkající se valuací.

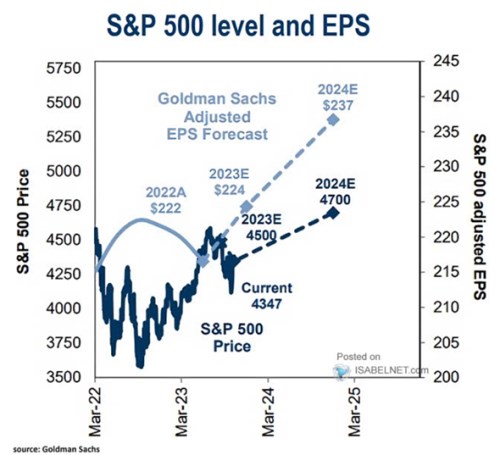
    Připomenu, že GS na rozdíl od konsenzu už nevidí další růstový útlum, ale naopak rychlý náběh na cca 2 % růst amerického produktu. Následující obrázek pak ukazuje, že pro letošní rok ekonomové banky predikují zhruba meziroční stagnaci zisků obchodovaných firem. S tím, že čtvrtletního dna již bylo dosaženo a nyní ziskovost bude mířit nahoru. V příštím roce by se tak měly zvednout z letošních 224 dolarů na akcii v indexu SPX na 237 dolarů:
    1
    Zdroj: X

    GS stejně jako řada dalších odhaduje vývoj na trhu právě na základě zisků a valuačních násobků, konkrétně PE. Pokud by letos trh uzavřel na predikovaných 4500, PE počítané ze zisků pro příští rok by tedy dosáhlo téměř 19. Pro příští rok GS vidí cíl na 4700 bodech, ale PE z toho neodvodíme, protože neznáme zisky predikované pro rok 2025 (tedy tzv. forward PE). 

    Co se ale jednoduše spočítat dá, je implikovaná návratnost amerického trhu v příštím roce, protože 4700/4500 dává asi 4,5 % posílení. Což zhruba odpovídá současné návratnosti vládních dluhopisů, takže by to znamenalo nulovou rizikovou prémii pro akcie. Tudíž jejich neatraktivitu (a také předpoklad, že trh je neefektivní, protože jinak by musel vynášet právě bezrizikové sazby plus nějakou prémii). 

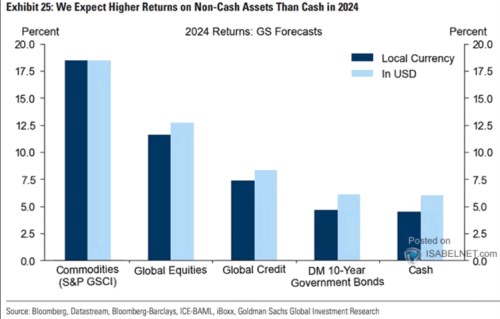
    V této souvislosti připomenu následující obrázek, který ukazuje, co GS předpovídá pro globální akcie (druhé dva sloupce). Ve spojení s výše uvedeným by to znamenalo, že zahraniční trhy budou celkem mohutně kompenzovat oněch amerických 4,5 %. Tak, aby v globálu akcie vynášely asi 12 %: 

    2
    Zdroj: X

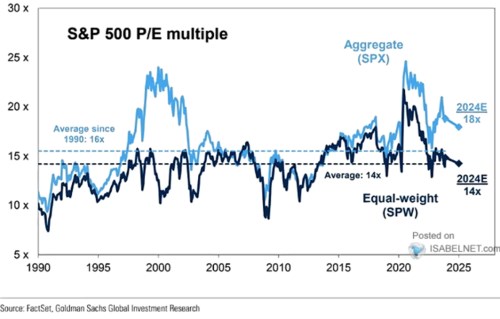
    Predikce jsou dohady a scénáře, co je ale faktem jsou současné valuace. Dnešní třetí graf ukazuje, že nyní jsou hodně vysoko u celého trhu tak, jak je. Výrazně níže jsou v případě, že počítáme se stejnými vahami firem (tj., z velké části eliminujeme efekt vysokých valuací největších společností). Ale ani tak nelze hovořit o tom, že trh byl nějak historicky levný.
    3
    Zdroj: X

    V tomto grafu GS ukazuje i své predikce, podle kterých by PE v roce 2024 mělo dosahovat 18. Tedy určitý pokles z oněch 19 dopočítaných výše. Ale hodnota historicky stále docela extrémní, zejména pokud dáme stranou období po roce 2019. A to se nyní samozřejmě nepohybujeme ve světě ultranízkých sazeb (i když jak tu rád připomínám, nerozhodují sazby samotné, ale jejich poměr k tempu růstu – viz i páteční článek).


    Čtěte více:

    Dalio: Ekonomické zpomalení se blíží, výnosy se ustálí mezi 4,5 – 5 %
    21.11.2023 16:02
    Ray Dalio stojí v čele investiční společnosti Bridgewater a na CNBC ho...
    FX Strategie: Proč může eurodolar přijít o část zisků a koruna o podporu ze zahraničí
    21.11.2023 11:35
    Listopadová inflace a indexy PMI z eurozóny mohou tlačit eurové sazb...
    Maďarská centrální banka opět snížila základní úrok o 0,75 procentního bodu
    21.11.2023 14:43
    Maďarská centrální banka dnes v souladu s očekáváním trhu snížila svou...
    OECD: Nadnárodní firmy dál vykazují nízký zdaněný zisk, je to důvod k reformě
    21.11.2023 16:07
    Nadnárodní firmy stále vykazují nízký zdaněný zisk, a to i v zemích s ...
    Opatrnost před Nvidií. Na akciích převládá červená
    21.11.2023 17:09
    Velká většina hlavních akciových indexů se odpoledne shoduje na pokles...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.10.2026
    10:33FX Strategie: Koruna těží z jestřábí ČNB, euro brzdí Francie i drahá ropa  
    9:51Magyar směřuje k euru. Schodek Maďarska má klesnout na 4,9 procenta HDP
    9:31SAB Finance a.s.: Průběžné hospodářské výsledky SAB Finance a.s. k 30. 9. 2026
    9:11DOORNITE vstupuje na Start. Další zastávkou má být Prime Market pražské burzy
    8:51Nepovedené IPO Elice znovu rozvířilo pochybnosti o AI sektoru. Evropské futures v červeném  
    8:44Rozbřesk: Koruna proti větru. Na další zisky si počká
    5:59Preview Netflixu: Investoři budou hledat odpověď na zpomalující růst
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba