Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Reálné sazby, akcie a zlato – poslední dva roky přinesly rozpad starých vazeb

    Reálné sazby, akcie a zlato – poslední dva roky přinesly rozpad starých vazeb

    08.04.2024 17:13

    Na trhu může dlouho fungovat nějaký vztah a pak se najednou rozplyne jako pára nad hrncem. Týkat se to může reálných sazeb na straně jedné a zlata, či akcií na straně druhé. Co je příčinou?

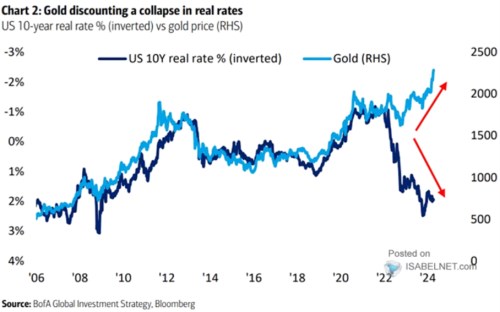
    Bank of America v následujícím grafu porovnává vývoj reálných výnosů desetiletých vládních dluhopisů s cenou zlata. O ní se často říká, že je s oněmi reálnými výnosy úzce propojena a graf to potvrzuje. Tedy až do roku 2022. Pak se cesty výnosů a cen žlutého kovu rozcházejí: Výnosy míří nahoru (v grafu obrácené měřítko), což by v souladu s předchozím vzorcem chování implikovalo výrazné oslabení ceny zlata. Ta ale namísto toho posiluje:
    1
    Zdroj: X

    Podobných atypických mezer poslední roky rozevřely více. V souvislosti s dnešním grafem lze zmínit zejména předchozí vztah mezi valuacemi akciového trhu a reálnými sazbami. Tyto dvě proměnné totiž měly dříve také znatelnou tendenci jít ruku v ruce (pokud tedy obrátíme měřítko u sazeb podobně, jako je tomu v dnešním grafu): Nižší reálné sazby se pojily s vyššími poměry cen a zisků PE a naopak. I zde došlo v posledních letech k odtržení obou proměnných a to opět tak, že reálné sazby šly nahoru, ale valuace nekorigovaly, naopak.

    BofA činí v grafu jeden zajímavý krok. Píše, že ceny zlata v sobě diskontují kolaps reálných sazeb. V podobné logice ve vztahu k PE bychom mohli tvrdit, že valuace také diskontují prudkou korekci reálných sazeb. Zajímavé na tom z mého pohledu je, že stejně dobře by šlo uvažovat naopak: Reálné sazby v sobě mají „zabudovanou“ korekci valuací a cen zlata (tj., jsou to dluhopisové trhy, kdo lépe odhaduje budoucnost).

    V logice BofA bychom u poklesu reálných výnosů hovořili o nějaké kombinaci vyšší inflace a nižších nominálních výnosů desetiletých dluhopisů. Pokud bychom graf vzali dokonce doslova, tak současná cena zlata by implikovala reálné výnosy na mínus 2 %. Pokud by se inflace držela kolem 3 %, nominální výnosy by musely klesnout na 1 % ze současných cca 4,5 %. Pokud by inflace klesala k 2 %, výnosy by se musely dostat k nule. Nyní těžko představitelné scénáře, které jsou extrémem i z hlediska dezinflačního nízkosazbového režimu, který panoval před rokem 2020 – viz graf.

    Tento obrázek stejně jako zmíněný konec vztahu mezi reálnými výnosy a valuacemi akcií je pro mě spíše další ukázkou toho, co jsem psal v úvodu: Na trzích něco dlouho funguje a pak se to rozplyne jako pára nad hrnce. Ne nutně proto, že by se objevily nějaké úplně jiné závislosti a vzorce. Ale proto, že v těch stávajících vzorcích najednou začne dominovat jiná proměnná. U zlata jsou kvůli jeho povaze podobné úvahy hodně volné, ale dobře se to dá demonstrovat na akciích a oněch valuacích. Zde došlo „pouze“ k tomu, že rizikové prémie výrazně klesly a růstová očekávání zároveň výrazně vzrostla (AI…). A to svým vlivem naprosto převálcovalo vyšší reálné sazby.


    Čtěte více:

    Investiční aktiva podle návratnosti a rizika měřeného jedním méně obvyklým způsobem. Extrémem bylo zlato i evropské akcie
    14.03.2024 17:44
    Pokud porovnáváme jen návratnost různých investičních aktiv, může se l...
    Klesající sazby a ceny komodit
    29.03.2024 16:00
    Co tak obvykle dělá s cenami komodit pokles sazeb americké centrální...
    Nerozdělené zisky, ceny akcií a dokonce i zlata
    01.04.2024 14:35
    Nedávno jsem tu trochu hovořil o vztahu mezi takzvanými zadrženými, či...

    Váš názor
    • Roky předvídatelné se nyní stává reálným
      10.04.2024 7:50

      Roční nákupy zlata se v letech 2022 a 2023 oproti nákupům v roce 2021 zdvojnásobily. Informuje The Kobeissi Letter, server poskytující komentáře ke světovým kapitálovým trhům. „I když se úrokové sazby zvyšovaly, centrální banky se zásobily zlatem,“ píše TKL na svém účtu sociální sítě X. Centrální banka Číny zlato nakupuje již sedmnáct měsíců a ruská centrální banka by své nákupy měla počátkem dubna též urychlit. Pokud se do nákupů zlata zapojí i investoři na Západě, může se exponenciální růst v nákupu zlata ještě zrychlit. https://twitter.com/KobeissiLetter/status/1777702734973513804?ref_src=twsrc%5Etfw%7Ctwcamp%5Etweetembed%7Ctwterm%5E1777703074728972310%7Ctwgr%5Ef8b16996f889404020a027e628edff0a9152b6b8%7Ctwcon%5Es2_&ref_url=https%3A%2F%2Fwww.parlamentnilisty.cz%2Farena%2Fmonitor%2FZlato-jde-nahoru-Kupuji-skutecne-velci-hraci-Proc-To-je-prave-otazka-753546
      kat
    •  
      09.04.2024 7:01

      Tou "jinou proměnnou" ve prospěch zlata či alternativních měn je postupně vadnoucí důvěra v USD ze strany investorů a jejich přesvědčení o neudrzitelnosti amerického dolaru jako dominující světové měny v budoucnu. Ona totiž skupina zemí BRICS získává ve světové ekonomice stále významnější postavení.
      kat
      •  
        09.04.2024 11:40

        ... dost důrazně bych nesouhlasil, rozeberme si složení BRICS, jen strucne. Brazil - jedna hrůza Rusko - není na tom tak spatně, jak se očekávalo, ale bez perspektivy Indie - když to nezvorají, tak jistá budoucnost tam je, ale také hodně otazníků... Cina - no to je složitý odhadovat, ale ztráta tempa je viditelná a politická budoucnost taky neodhadnutelná S. Afrika - trpaslík bez vlivu...+ mnoho otazníků další komentář na vyžádání možný...prof.
        profesor
        •  
          09.04.2024 12:06

          V roce 2024 se do uskupení BRICS připojili další čtyři členové: Egypt, Etiopie, Írán a Spojené arabské emiráty. Členství dominantních zemí OPEC + Ruska dává prostor dedolarizaci. Ve chvíli, kdy totiž vezmete na palubu BRICS takto významné těžaře, půjdete tím směrem prodávat ropu za jiné měny, než je dolar.
          kat
    • Gold is #
      08.04.2024 22:40

      Gold is Gay ### !!! ...,
      HosLs
    • Gold
      08.04.2024 19:23

      ... Gold is the best :D
      Kočičák
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data