Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Konkurence akcií a dluhopisů

    Konkurence akcií a dluhopisů

    11.11.2024 17:08

    Podle některých interpretací jsou nyní akcie relativně k dluhopisům „méně atraktivní“. Nebo dochází ke změně toho, čím akcie dluhopisům konkurují?

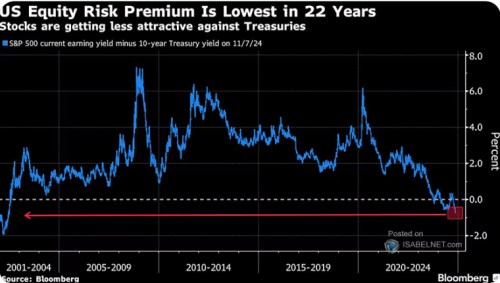
    V následujícím grafu je poměrně často diskutovaný rozdíl mezi obráceným PE a výnosy desetiletých vládních dluhopisů. Obrázek tedy porovnává „výnosy“ akciového trhu (poměr zisků k cenám akcií EP) a výnosy obligací. Jejich rozdíl nyní dosahuje hodně nízkých hodnot, opačných extrémů bylo nepřekvapivě dosaženo během finanční krize, či na počátku roku 2020. Tehdy byl poměr cen k ziskům (PE) k výnosům dluhopisů hodně nízko (EP k výnosům hodně vysoko). Nyní jsou valuace k výnosům hodně vysoko (EP hodně nízko):
    sous1
    Zdroj: X

    První komentář ke grafu říká, že riziková prémie akciového trhu je nyní nejníže za posledních 22 let. Tj., onen rozdíl mezi ziskovým výnosem a výnosy dluhopisů je interpretován jako riziková prémie trhu. Pokud někdo čte mé příspěvky častěji, mohl si všimnout, že takový pohled považuji za určitý nešvar a přílišné zjednodušení. Onen rozdíl v sobě totiž vedle prémie má i očekávaný růst zisků a dividend. Což není žádný detail, naopak. Křivka v grafu tak místo prémií ukazuje spíše celkový optimismus odrážející jak averzi k riziku, tak růstová očekávání.

    Druhý komentář ke grafu říká, že akcie se ve srovnání s vládními dluhopisy stávají méně atraktivní. Myslí se tím to, že ve srovnání s nimi „vynáší“ méně a méně. V první řadě bychom takové prohlášení měli ale zakládat ne na ziskovém, ale dividendovém výnosu. A to, že akcie na dividendách vynáší méně a méně (ve srovnání s dluhopisy), nutně neznamená jejich nižší relativní atraktivitu. Jde spíše o to, že se jejich návratnost v očích investorů přesouvá více k budoucímu cenovému posílení a budoucím dividendám (namísto k těm současným). Graf tak z tohoto pohledu není ani tak o výnosech, ale relativním riziku a typu rizika.

    Graf každopádně říká, že celkový optimismus je nyní na trhu hodně velký. Za posledních 24 let byl podobný jen při vyfukování internetové bubliny. Tedy byl ale směr křivky směrem nahoru, nyní míří stále trendově dolů. A akcie nyní „soupeří“ s dluhopisy hodně málo na základě současných ziskových výnosů, jejich atraktivita se přesouvá směrem k budoucím/očekávaným dividendám a cenám. Pokles onoho poměru byl přitom dán jak tím, že rostly výnosy dluhopisů, tak tím, že akcie nereagovaly poklesem valuací (růstem EP). Valuace naopak na základě cyklických a strukturálních příběhů rostly v očekávání budoucího boomu zisků.


    Čtěte více:

    Fed po volbách – sazby mohou jít nahoru i dolů?
    11.11.2024 15:15
    Roger Ferguson, který působil ve vedení americké centrální banky, uved...
    Týdenní výhled i jako podcast: Inflaci budou sledovat trhy i Fed. Výsledková sezóna se více přesouvá do Evropy
    11.11.2024 12:40
    Po hektickém začátku měsíce by mohly finanční trhy najet na volnější t...
    Bitcoin se dostal na rekordních 82.000 USD, těží z naděje na zmírnění regulace
    11.11.2024 14:47
    Bitcoin se dnes dostal na další rekord a překonal hranici 82.000 dola...
    Reuters: Japonsko chystá masivní podporu domácí výroby mikročipů
    11.11.2024 14:59
    Japonsko se chystá minimálně deseti biliony jenů (více než 1,5 bilionu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost