Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Velký experiment roku 2013: Porážka keynesiánců i konzervativců, vítězí monetaristé

    Velký experiment roku 2013: Porážka keynesiánců i konzervativců, vítězí monetaristé

    11.08.2014 6:30
    Autor: Redakce, Patria.cz

    V roce 2011 jsme spolu s ekonomem Rameshem Ponnuru v článku pro New Republic napsali: „V názorech na to, jak zvýšit ekonomický růst, se mýlí liberálové i konzervativci. Jak je to možné? Konzervativní ekonomové se i přes převažující názor na pravici mýlí proto, že Fed neudělal pro oživení ekonomiky vše, co mohl. Liberálové zase pochybili, když protestovali proti fiskálnímu utahování a naopak požadovali další fiskální stimulaci.“

    Jen málokdy se podaří sledovat nějaký ekonomický experiment na celonárodní úrovni. Jednou z takových příležitostí byl rok 2013. Pohled na makroekonomickou politiku totiž ukazuje, že Fed učinil mnohem odvážnější kroky. Zároveň jsme vstoupili do období fiskálního utahování. Podle některých názorů mělo toto fiskální utahování přinést ztrátu až 700 000 pracovních míst. Já a další tržní monetaristé jsme byli optimističtější.

    Důležitou otázkou týkající se celého experimentu je měření fiskálního utahování. Nelze jen tak použít rozpočtové deficity či přebytky, protože ty jsou determinovány i stavem ekonomiky. Lepší jsou cyklicky očištěná čísla, která ovšem závisejí na potenciálním produktu, a ten je také do určité míry pod vlivem cyklu. Nejlepší pohled na změnu politiky poskytuje Fiskální monitor MMF. Ten ukazuje, že deficity očištěné o cyklus se v poměru k potenciálnímu produktu začaly zmenšovat od roku 2010. Jinak řečeno, strukturální fiskální politika byla utahována dlouho před rokem 2013.

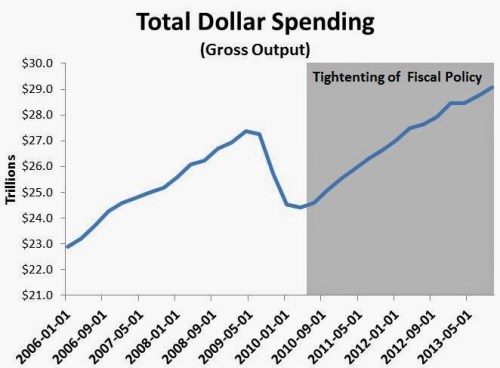
    Podle ekonomů, jako je Mike Konczal či Paul Krugman, mělo zmíněné fiskální utahování zpomalit agregátní výdaje. Stalo se tak? Následující graf ukazuje celkové dolarové výdaje v USA (jde o všechny transakce, ne pouze ty, které se počítají do HDP). Žádná známka zpomalení po roce 2010 tu patrná není. To samé platí o roce 2013, který byl rokem našeho velkého experimentu. Pohled na nominální produkt ukazuje podobný obrázek.
    a

    Nová čísla ohledně růstu americké ekonomiky zmíněné závěry jen potvrzují. Jak řekl Scott Sumner, jasně se ukázalo, že keynesiánský pohled se mýlí. Monetární politika byla schopna eliminovat fiskální utažení i přesto, že sazby nemohou klesnout pod nulu. Výsledky tak naznačují i to, že Fed mohl během posledních pěti let udělat pro oživení mnohem více. Zároveň se ukazuje, jak ošidné je měření fiskálních multiplikátorů. Podle popsaného vývoje by se někdo mohl mylně domnívat, že multiplikátory jsou záporné, protože fiskální utažení doprovázel ekonomický růst.

    Autorem je David Beckworth, profesor ekonomie na Western Kentucky University.

    Zdroj: Blog Davida Beckwortha


    Čtěte více:

    Krugman o škodlivém bohatství dynastií a „inflační hysterii“ na Wall Street
    02.07.2014 6:30
    Greg Mankiw ve svém článku pro NYTimes obhajuje bohatství, které je zí...
    Krugman uklidňuje obavy z předražených trhů
    16.07.2014 7:10
    Keynesiánské vidění monetární politiky je následující: Pokud centráln...
    Krugman o dluhové apokalypse v USA
    25.07.2014 18:00
    Během uplynulých pěti let se zdálo, že největší problém USA představuj...

    Váš názor
    •  
      11.08.2014 8:08

      Hm, tak podle této logiky je v ČR daňový (de)multiplikátor kladný, když po snížení daní předchozích vlád se dostavil propad HDP :-D
      sgt.Mike
      • Jedna rovnice z deseti tisíc
        12.08.2014 8:37

        Podle této logiky především stačí, když sledujete dvě nebo tři rovnice z makroekonomie, abyste mohli vyvozovat závěry pro ostatních 9.997 rovnic. Kolik peněz tyto analytici stojí a jaký mají přínos?
        Pracovitý Prosecký
    Aktuální komentáře
    19.11.2026
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.