S nadcházejícím zasedáním FOMC FEDu ve stále více hlavách investorů zní otázka: Zvýší sazby, nezvýší sazby? Hra se dostává již na vysokou úroveň. Šéfka FEDu Janet Yellenová úplně vynechala příležitost v rámci události v Jackson Hole, kde se schází elita centrálního bankovnictví a vybraní ekonomové ke každoroční konferenci, jakkoliv komentovat sazby nebo cokoliv kolem rozhodnutí FED. To byl z její strany velmi moudrý krok, protože od jisté doby trh analyzuje cokoliv, co by mohlo napovědět, kam se myšlení a činy FEDu budou ubírat. Každé slovo, každý tón jsou v současné situaci analyzovány, zda-li již nenaznačují, kdy FED zvýší sazby a posune se tak na “normální úrovně”.
Bylo to bezprecedentní sedmileté období, kdy se sazby pohybovaly blízko nuly poté, co FED přijal nezbytné kroky po roztavení trhů v roce 2008. V nedávném rozhovoru se guvernér indické centrální banky Raghuram Rajan vyjádřil následovně: “Pokud se nestaráte o volatilitu, pak nutíte ostatní k reakci a každý je na tom pak hůře.”
Tento člověk předpověděl aktuální situaci již deset let před tím, než reálně nastala, a bylo by moudré, kdyby zástupci FEDu znovu v aktuálních podmínkách zaměřili svou pozornost na tuto citaci.
Aby to bylo úplně jasné, zvýšení úrokových sazeb FEDem bude mít hluboké dopady na americkou ekonomiku, ale bude mít také mnohem komplexnější dopad na světové ekonomické a finanční prostředí. Zejména se projeví také v Emerging Markets (EM).
Růst sazeb dozajista způsobí posilování dolaru, což povede k tomu, že více globálních investorů “zaparkuje” svoje peníze v USA namísto v EM. To může do značné míry ovlivnit měny jednotlivých EM trhů, jejich exporty a zaměstnanost.
Existují ovšem i výjimky, jako třeba Indie, která dnes vypadá křehčí, než vypadala před rokem. Indové budou muset vytvořit polštář z devizových rezerv, aby byli schopni čelit nebezpečím, až se po růstu sazeb od FEDu začne kapitál dávat do pohybu. Tak či tak to povede k poklesu poptávky po zboží z USA a z jiných zemí.
Smýšlení FEDu v posledních týdnech se zdá být spíše smíšené, zatímco centrální bankéři například Indonésie a Mexika lobovali za růst sazeb a zbavení se všech nejistot a spekulací, které právě obchází trhy. Na druhou stranu hlavní ekonom Světové banky Kaushik Basu byl zase pro to, nechat zvyšování ještě na neurčito.
Debata nad výhodami a nevýhodami růstu úrokových sazeb v USA se ustálila nad několika dilematy, které musí centrální bankéři řešit. Tři hlavní nejistoty budou důvodem pro FED z hluboka se nadechnout před konečným rozhodnutím.
Za prvé, centrální bankéři USA jsou drženi zpět přetrvávající přítomností nízké inflace. Inflace je stále pod 2 % cílem centrální banky. Je dobré si zrevidovat, že FED byl zaúkolován kongresem s úkolem maximalizovat zaměstnanost a udržet a pečovat o stabilní cenovou hladinu. Navzdory stabilitě zotavení po roce 2008, růst mezd v USA byl při nejlepším jen středně rychlý.
Tuhle informaci přidejte k nepovzbudivého růstu počtu pracovních míst ze 4. září letošního roku a bude nerozumné si myslet, že ještě existuje prostor nějakým způsobem se více přiblížit k dvěma vytyčeným cílům FEDu. Na druhou stranu předčasný růst sazeb by mohl zastavit proces dosahování těchto dvou cílů, což musí být jednoznačně identifikováno jako riziko předčasného růstu sazeb.
Dalším rizikem jsou ceny ropy. Ty sebou strhávají i zbytek komodit, který je důležitý pro Čínu, která se zdá, že zpomaluje. Což může indikovat další pokles cen komodit. V tom případě je téměř jisté, že by FED svého inflačního cíle nedosáhl, protože komodity se promítají do cen řady výrobků spotřebního koše. To je dokonce případ, kdy by se dalo spíše uvažovat o dalším monetárním uvolňování více než o růstu úrokových sazeb.

Třetím zdrojem nejistoty je samozřejmě Čína a v rozšířené verzi spolu s dalšími EM. Čínský dluh ve výši 28 bilionů dolarů v roce 2014 činí 282 % vlastního HDP. Když Shanghai Composite dramaticky propadl, vláda provedla devalvaci juanu a snížila úrokové sazby. S padající poptávkou po komoditách z Číny dostávají pořádnou lekci i měny dvorních zásobitelů Číny co se komodit týče - Jižní Afrika, Brazílie, Indonésie nebo Rusko.
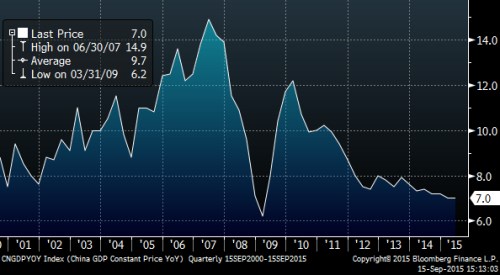
Země EM tvoří zhruba 40 % veškerého globálního výstupu, další zpomalení v těchto ekonomikách, způsobené zvýšením sazeb v USA, by znamenalo riziko kontaminace celého světové ekonomiky.
Na ekonomiku Evropy a Japonska se nedá spoléhat. Ty mají svých problém už nyní až dost. Jediným pevným bodem v moři problémů by tak zůstala Amerika, a pokud by i ta padla, přivodilo by to světu mnoho rizik na řadě front.
V součtu se tak dá říct, že FED musí pro nový “normál” ještě v září udržet tento starý “abnormální” pořádek věcí - tedy držet nadále úrokové sazby nízké.
Samozřejmě existují argumenty, které mohou být učiněny ve prospěch růstu úrokových sazeb i kdyby to byl jen růst mírný. Zaprvé - nějaký čas trvá, než se změna projeví do reálné ekonomiky. Tedy co by mělo být klíčové, jsou výhledy do budoucna zejména pro nezaměstnanost a odhady inflací než aktuální stav.
Zadruhé - máme problém s načasováním. Pokud FED teď neudělá nic, bude těžké udělat takové vyjádření v prosinci před klíčovou sezónou pro maloobchodníky, což tedy nechává šanci pro ohlášení FEDu jen do období té nejaktivnější části volebního tažení o křeslo prezidenta nejmocnější země světa v roce 2016. To je tedy možnost, která není zrovna lákavá. Třetím důvodem je, že prostředí nízkých úroků vyhovuje líným sumcům na Wall Street hlavně v bankovním odvětví.
Na závěr - argumenty pro ponechání sazeb jsou prostě silnější než pro růst sazeb. Ve světě existuje příliš mnoho rizika a volatility nebo strukturální slabosti, že by negativní efekty trvaly déle a byly hlubší, přestože americké ekonomika, zdá se, je na stále silnější a silnějších základech. Prostě není správný čas.
Monetární politika není přesné inženýrství na milimetr a je spíše nepřesná a to bez ohledu na to jak sofistikovaný model pro rozhodování použijete. Navrhuji, aby se Janet Yellenová a jejích kolegové FEDu prozatím drželi dosavadního status quo.
Autorem je Bhaskar Chakravorti z Tufts University’s the Fletcher School. Článek v originále vyšel pro The Huffington Post.
Zdroj: World Economic Forum, Bloomberg