Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Skuteční oblíbenci a zatracenci trhu

    Skuteční oblíbenci a zatracenci trhu

    28.12.2015 17:45

    Trhy mistrně matou tělem. Tedy ani ne tak tělem, jako cenami. Vyhlášení vítězných a poražených sektorů roku 2015 tak není ani zdaleka tak jednoznačné, jak by se mohlo na první pohled zdát.


    Cenoví vítězové a poražení

    Fidelity přináší jednoduchý přehled toho, jak si vedly jednotlivé sektory v indexu SPX za poslední měsíc, rok a posledních pět let. Bráno od nejdelšího období, jasným vítězem dlouhodobých investorů je zdravotní péče. A návratností převyšující 100 % se pyšní i sektor zboží dlouhodobé spotřeby. Na třetím místě pak najdeme technologie a čtvrtém zboží krátkodobé spotřeby. Toto pořadí v podstatě kopíruje výkony v roce 2015 – tyto čtyři sektory jsou totiž jedinými, které v tomto roce dokázaly generovat pozitivní návratnost.

    Největším dlouhodobým propadákem je energetika a to samé platí o posledním roce. Nijak zářně na tom nejsou ani materiály a telekomunikace s utilitami. A opět se tu dochází k tomu, že pětiletý vývoj hodně kopíruje vývoj během posledního roku.
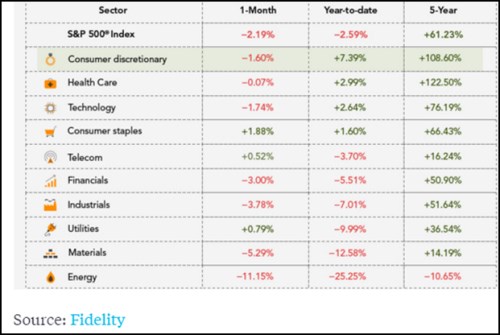
    tab

    Výše popsaný cenový vývoj ale hodně mate tělem. Povrchní interpretace by totiž naznačovala, že sektory jako energetika a materiály jsou v nevoli investorů. Pro takové hodnocení je ale mnohem lepší podívat se na valuace. A právě pohled na (forward) PE poskytuje rozdílný obrázek.


    Skuteční oblíbenci a zatracenci trhu

    Energetika se nyní obchoduje s PE nad 28 (data podle Thomson Reuters), což je úplně mimo jakýkoliv historický standard. V tomto smyslu je skutečným oblíbencem investorů právě energetika, protože v ní vkládají obrovské naděje: Takové PE je totiž ospravedlněno buď očekávaným prudkým poklesem rizika, nebo růstem zisků. Což v tomto případě pravděpodobně znamená, že investoři tak nějak stále doufají, že ceny ropy v dohledné době zase prudce vzrostou. Pokud by tyto naděje padly, energetiku by i bez dalšího poklesu cen ropy (a zisků) čekal ještě velký cenový propad. Například snížení PE ze současných hodnot na (stále dost vysokých) 15 by znamenalo korekci odvětví o 46 %!

    S relativně vysokým PE se obchodují i další dva propadáky – utility a materiály. I zde tedy investoři stále věří ve znatelný obrat. Jinak řečeno, současné období považují z hlediska zisků za výjimečně zlé a udržují tak ceny na úrovních, které relativně k současným utlumeným ziskům generují relativně vysoké PE. Zde by ale návrat valuace na jakýsi dlouhodobější standard znamenal pouze posun PE o jednotky, takže ceny by pak korigovaly také jen o jednotky procent.

    Atypické jsou v tomto smyslu telekomunikace, které patří do skupiny cenových „loserů“, ale PE jejich posun do této skupiny nebrzdilo tak, jako u předchozích členů. Naopak je tam hodně nakoplo, protože nyní dosahuje hodnoty kolem 12,4, což je znatelně pod historickým standardem. Jinak řečeno, předchozí sektory trpí díky vývoji zisků, cenové utrpení ale brzdí valuace - relativní optimismus investorů. U telekomunikací tomu tak ani zdaleka není a hovoříme tak o sektoru, který investoři skutečně nemají rádi.

    A pojďme k opačnému konci pelotonu. Valuačně skromný není ani „vítězný“ sektor zboží dlouhodobé spotřeby. Jeho PE ve výši 18,4 odpovídá vysokým valuacím roku 2007. Jenže zde by korekce na konzervativnější hodnoty pouze umazala z pozoruhodných cenových zisků, ztráty by dlouhodobý investoři určitě neutrpěli. Důvod je jednoduchý – cenová rally byla do značné míry tažena růstem korporátních zisků. Při všech hovorech o technologických bublinách pak může být překvapivé, že PE IT sektoru se nyní pohybuje kolem 16,3, což je sice nejvýše od roku 2010, ale stále znatelně pod valuacemi před tímto rokem.

    Vedle PE bych se krátce zmínil i o PEG (poměr PE a očekávaného růstu). I zde nás do očí uhodí zejména energetika a materiály, utility už na tom tak zle nejsou (jejich valuace tak našponované nejsou). U telekomunikací se potvrzuje valuační skepse. I technologie zde vypadají podobně jako u jednoduchého PE – levné určitě nejsou, ale bývaly znatelně výše. Valuace zdravotní péče pak v posledních týdnech a měsících znatelně klesla jak na úrovní PE, tak na úrovni PEG a nyní se s hodnotou 1,41 pohybuje na úrovni roku 2011.


    Čtěte více:

    Index PX přidal +0,5 % na malém objemu; králem opět ČEZ +1,53 %
    28.12.2015 17:24
    Pražská burza dnes obchodovala celou seanci v plusu. Index PX si přip...
    Summary: Walt Disney
    28.12.2015 17:28
    USA: Akcie Walt Disney dnes navzdory plošně negativnímu sentimentu př...

    Váš názor
    •  
      29.12.2015 14:05

      Vycházet z čísel, které odkudsi vyhrabal Reuters, mi nepřijde úplně rozumný. Když se podíváte na P/E sektorů XL- (například XLE má P/E 19), které zastupují ty největší společnosti, tak jsou ty čísla trochu jiná. Odkud Reuters vzalo 28 na energetický setkor nechápu, ale asi tam hodně počítali s malými společnostmi a dali jim stejnou váhu jako velkým. Nebo nedejbože vytvořili podíl sumy ceny akcií a vydělili to sumou hospodářských výsledků (včetně těch záporných). Sorry, ale tvrdit, že jsou do energetického sektoru vkládány naděje, když ceny ropy, zemního plynu a uhlí jsou na několikaletých minimech, bankrotuje jedna společnost za druhou a další stojí před krachem na ultra-nízkých valuacích, je teda největší pitomost, kterou jsem od vás kdy četl. Ale tak i mistr tesař se někdy utne...
      Nyk Lísn
      •  
        29.12.2015 14:20

        Jen pro doplnění, vycházet z P/E pro hodnocení valuace je pitomost sama o sobě. Když jsou na tom společnosti špatně, tak je jasný, že hospodářský výsledky se pohybují kolem 0, tím pádem P/E vystřelí třeba na 100-3000. Pokud chcete hodnotit valuace objektivně, vycházejte raději z P/B či ještě lépe P/S. Tady můžete vidět, že ty valuace podle P/S moc vysoké nejsou na rozdíl od ostatních odvětví... http://finviz.com/screener.ashx?v=121&f=ind_majorintegratedoilgas&o=-marketcap
        Nyk Lísn
    Aktuální komentáře
    16.11.2026
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index