Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pětileté valuační „pravidlo“ – nyní „tentokrát jinak“?

    Pětileté valuační „pravidlo“ – nyní „tentokrát jinak“?

    12.11.2025 17:23

    Mezi výší valuací akciového trhu a krátkodobou (třeba roční) návratností v podstatě neexistuje žádný vztah. Něco jiného je ale návratnost dlouhodobější, třeba desetiletá. Nedávno jsem tu v této souvislosti připomínal, že cca před rokem Goldman Sachs přišel s predikcí velmi nízké dlouhodobější návratnosti amerického trhu. Dnes se k tématu ještě vrátím s několika poznámkami a pohledem na to, jak je to někde mezi krátkým a dlouhým obdobím. Tedy v pětiletém horizontu.

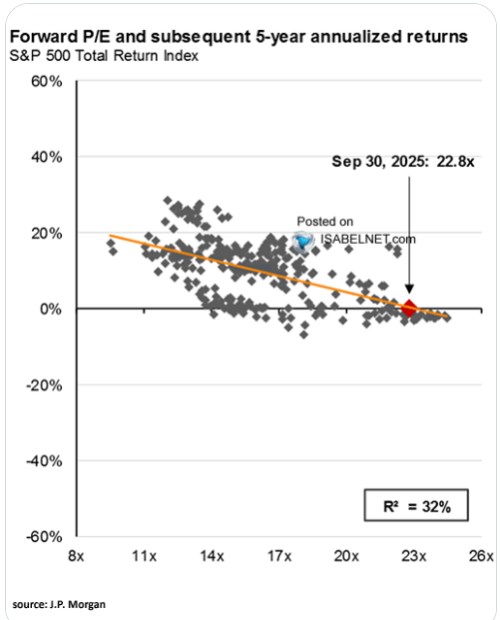
    Poměry cen k ziskům mají různé formy podle toho, jaké zisky jsou ve výpočtu PE použity. V principu se používají ty za posledních 12 měsíců, pak ty očekávané v následujícím roce. A ve zmíněné úvaze o dlouhodobější návratnosti byly ty historické ve formě dlouhodobějšího průměru. Toto „CAPE“ se používá pro vyhlazení cyklických vlivů. Dnes se v následujícím grafu podíváme ale na mnohem častěji používané „forward“ PE. Tedy to počítané z očekávaných zisků. Srovnáno je opět s dlouhodobější návratností trhu, nyní ne desetiletou, ale pětiletou:
    1
    Zdroj: X

    S takovým PE se i u pětileté návratnosti dá najít relativně zajímavý vztah. Samozřejmě opět negativní – čím vyšší je současné PE a to nižší je budoucí návratnost. Současné PE trhu se přitom pohybuje kolem 23, což by podle proložené přímky implikovalo zhruba nulovou roční návratnost v následujících pěti letech. Ke konci křivky jsou navíc body mnohem více seřazeny podél ní. A to by naznačovalo, že nějaké naděje pro „tentokrát jinak“ nemají v historii moc pevný základ.

    Tento graf už by tedy ukazoval na nějakou znatelnou korekci v poměrně dohledné době. PE je totiž vysoko už pár let, nevyskočilo nahoru na podzim letošního roku. A pokud by měla být návratnost během celkových pěti let být blízko nuly, v následujících dvou tří letech už by musela být hodně nízko. Nemá ale cenu rozebírat, že investoři nyní jako celek poselství tohoto grafu považují za irelevantní. Možná správně a v tom případě by se v této oblasti grafu objevil jeden z mála bodů nacházejících s e výrazně nad přímkou.

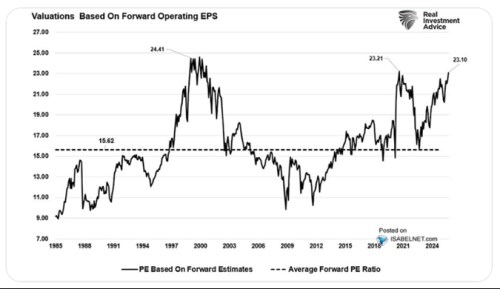
    Dnešní druhý graf ukazuje konkrétní vývoj onoho forward PE od roku 1985. Tedy jednu složku dat, která by měla spolutvořit výše uvedený obrázek. Mimo jiné si můžeme všimnout, že v roce 2020/21 bylo PE mimořádně vysoko a akciový trh je od té doby výrazně výš (nedržel se tedy „pravidla“ z prvního grafu).
    2
    Zdroj: X

    V druhém grafu také vidíme, že jakýsi valuační standard je u PE kolem 16. Tedy výrazně níž, než současných 23+. K tomu ale dvě poznámky:

    Za prvé, nedivil bych se, kdyby nyní byl onen standard fakticky o něco výše. Čistě kvůli tomu, že se zřejmě zvýšil poměr volného toku hotovosti k ziskům a ty jsou tak „hodnotnější“. Na každý dolar zisku totiž připadá více toho, co firmy skutečně vydělá.

    Za druhé, můžeme si představit i to, že valuace skutečně klesnou ze současných výšek k onomu standardu, ale ne přes pokles P, ale růst E. Což je do značné míry otázka přínosů a plodů AI a dalších technologií.

    Ohledně toho, co říká chování trhu v minulosti k dalšímu vývoji, bych pak doporučil i včerejší úvahu. Ta se zaměřila na cykly reálné návratnosti a to, kde si trh nyní stojí nyní.


    Čtěte více:

    Perly týdne: Hranice mezi AI boomem a bublinou
    17.10.2025 12:13
    Řada investičních diskusí se nyní točí kolem otázky, zda se na americk...
    Na trhu se neodměňuje za dosažené, ale za nedosažené. A odměnou je pokles valuací
    20.10.2025 17:22
    Vysoké valuace na akciovém trhu nejsou odměnou za to, co firmy dokázal...
    Obchodované společnosti v příliš drahé akcie nevěří?
    24.10.2025 17:17
    Pokud nějaká firma skupuje na akciovém trhu své akcie za cenu, která j...
    Americký potenciál
    03.11.2025 17:40
    Nedávno jsem tu připomínal, že ceny a valuace akcií nejsou odměnou za ...
    Wells Fargo varuje: Technologie jsou nadhodnocené, je čas realizovat zisky
    12.11.2025 6:09
    Stratég Wells Fargo radí vybírat zisky v technologickém sektoru kvůli ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost