Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Blanchard: Jednoduchý důvod, proč akcie nejsou předražené

    Blanchard: Jednoduchý důvod, proč akcie nejsou předražené

    22.02.2016 14:00
    Autor: Redakce, Patria.cz

    V roce 2015 zaznamenaly americké akcie sedmý roční růst v řadě. Došlo k tomu i přesto, že americká ekonomika během tohoto období připravila investorům nejedno zklamání. Nejčastěji používaná valuační měřítka se i přes korekci, ke které došlo v posledních týdnech, nachází nad historickými standardy. Není tedy žádným překvapením slyšet analytiky, jak hovoří o příliš vysokých cenách akcií a nutnosti jejich dalšího poklesu.

    Jsou ale ceny akcií skutečně tak jednoznačně nadhodnocené? Odpověď je záporná a důvod velmi jednoduchý. Ekonomický růst sice nedosáhl tempa, které se čekalo, ale stejně tak se snížily i výnosy vládních dluhopisů. A pro valuaci akcií je rozhodující právě vztah mezi budoucím růstem a budoucími sazbami. Konkrétně došlo k tomu, že akciová prémie, kterou tvoří rozdíl mezi očekávanou návratností akcií a očekávanou návratností dluhopisů, ve srovnání s předkrizovými standardy vzrostla, místo toho, aby se snížila.

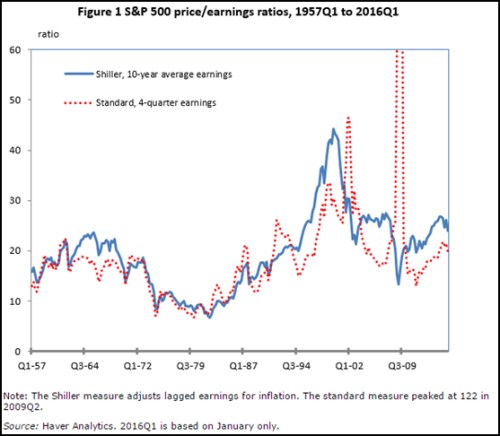
    Podívejme se ale nejdříve na to, co budí u analytiků takové obavy. Nejpoužívanějším valuačním měřítkem je poměr cen a zisků na akcii, tedy PE. Následující graf ukazuje tečkovanou čárou poměr cen akcií v indexu S&P 500 a zisků dosažených za poslední čtyři čtvrtletí. Populární alternativou je PE sestrojené Robertem Shillerem z Yale University. To místo krátkodobých zisků používá jejich průměr za posledních deset let (zisky jsou upraveny o inflaci). Cílem je odstranit krátkodobou fluktuaci.

    Predrazene akcie.png

    Z obrázku je poměrně zřejmé, že valuace se nyní od historických průměrů zase tolik neliší. Kdybychom pak trvali na tom, že valuace dnes leží neobvykle vysoko, znamenalo by to, že požadovaná návratnost se u investic do akcií nachází neobvykle nízko. Jak je na tom ale tato návratnost v porovnání s jinými aktivy? Pohled na výnosovou křivku ukazuje, že sazby zůstanou ještě dlouho nízko. Požadovaná návratnost u akcií tedy může být nezvykle nízko, ale to samé platí o dluhopisech.

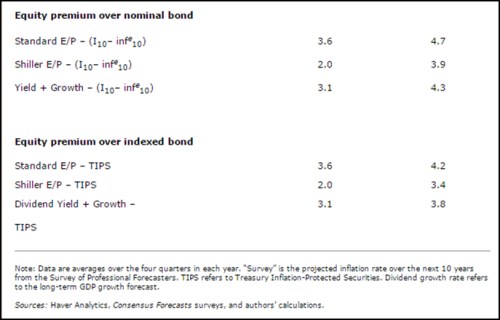
    Pokud na základě očekávané návratnosti akcií a dluhopisů spočítáme prémii akciového trhu, zjistíme, že akcie jsou v současnosti více podhodnocené, než byly v roce 2005. Různé odhady velikosti akciové prémie totiž ukazují, že ta se nyní nachází výše, než byla v roce 2005. Konkrétní výši různých odhadů shrnuje tabulka, první číselný sloupec se týká roku 2005, druhý roku 2015:
    Predrazene akcie2.png

    Pro odhad zmíněné prémie bychom mohli použít i jiné metody a předpoklady. Pokud se ale nedomníváme, že akcie byly předražené už kolem roku 2005, pak nám vždy vyjde, že nejsou předražené ani nyní. Dlouhodobý vývoj pak ukazuje, že po finančních krizích je prémie obvykle vysoká a jen postupně klesá. Jestliže je tomu tak i nyní, jsou akcie dokonce stále atraktivní.

    Autory jsou Olivier Blanchard a Joseph E. Gagnon


    Čtěte více:

    CETV – Komentář k výsledkům za 4Q15: Zpátky v zisku, refinancování nejdražších dluhů (titul +8,2 %)
    22.02.2016 9:28
    CME dnes ráno zveřejnila své výsledky za 4Q15, které byly mírně pod od...
    Horší PMI tlačí ECB k agresivnější expanzi
    22.02.2016 10:35
    Tržní nervozita si vybírá svoji daň. Strach z Číny a kumulace politick...
    Bylo by zvolení Trumpa pohromou pro akcie?
    22.02.2016 11:00
    Hvězda Donalda Trumpa na politickém nebi rychle stoupá. O víkendu vyhr...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data