Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Hlavní rizika pro evropské trhy v letošním roce

    Hlavní rizika pro evropské trhy v letošním roce

    14.01.2018 14:45
    Autor: Redakce, Patria.cz

    Ekonom banky Natixis Patrick Artus se ve své poslední analýze zamýšlí nad tím, jakým největším hrozbám čelí finanční trhy v eurozóně v letošním roce. Mezi ty zásadní podle něj patří vývoj v USA, situace na trzích s korporátními obligacemi a vládními  dluhopisy. Tím ale jeho výčet nekončí. 

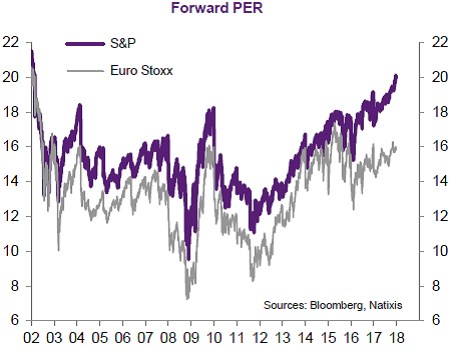
    Podle Artuse představuje pro evropské akciové trhy hrozbu možnost korekce na trzích v USA. Americké valuace leží totiž mnohem výše než ty evropské. Nahoru je táhne zejména očekávané snížení daňového zatížení firemního sektoru a také vysoký objem odkupů. Zatímco daňové změny podle Artuse skutečně projdou, u odkupů není situace jasná. Jejich vysoký objem by šlo totiž udržet pouze v případě pokračujícího ekonomického boomu. Jestliže růst ekonomiky oslabí, dá se čekat útlum i na straně odkupů, což se negativně projeví na cenách amerických akcií. A jelikož mezi americkým a evropským trhem obvykle panuje vysoká korelace, projevil by se tento vývoj pravděpodobně i v Evropě. Rozdíl ve valuacích obou trhů popisuje následující graf:
    a

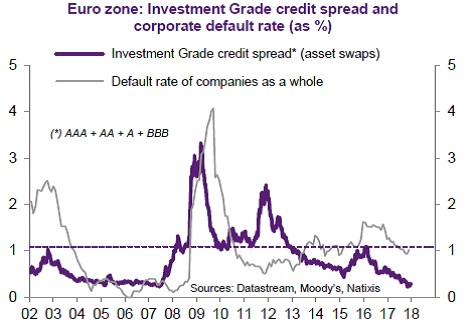
    Natixis si také všímá toho, že rizikové spready na trhu korporátních obligací leží poměrně nízko ve srovnání s mírou defaultů (viz následující graf). „Je tak pravděpodobné, že dojde k růstu rizikových prémií. Tato situace může nastat ve chvíli, kdy ECB ukončí svůj program kvantitativního uvolňování, protože kvůli němu investoři přecházeli z trhu vládních obligací na trh obligací korporátních,“ domnívá se Artus.
    a

    Ekonom zmiňuje i možnost přestřelení dlouhodobých sazeb ve chvíli, kdy ECB ukončí QE a Fed bude nadále zvyšovat sazby v USA. Trhy nyní sice počítají s tím, že sazby v eurozóně porostou, je ale možné, že jejich zvýšení bude větší, než s jakým se nyní počítá. Artus nicméně tuto možnost nepovažuje za příliš pravděpodobnou a příčinou je globální hlad po bezrizikových aktivech.

    Vážný problém by vznikl v případě, že by konec kvantitativního uvolňování QE (a také růst rizikových prémií) negativně dolehl na výnosy bankovních dluhopisů. Zejména u bank s nižším ratingem a nízkou ziskovostí by to negativně dolehlo na jejich finanční zdraví. K tomu se může přidat opětovný růst politického rizika. To se nyní v eurozóně sice nachází na mimořádně nízkých úrovních, avšak vstupujeme do roku, kdy se budou konat volby v Itálii, a je zřejmé, že institucionální reformy v eurozóně nepostupují dostatečným tempem, uzavírá Artus.

    Zdroj: Natixis


    Čtěte více:

    Jak zabránit problémům poté, co v eurozóně skončí kvantitativní uvolňování
    05.12.2017 11:51
    Hlavní ekonom banky Natixis Patrick Artus se stejně jako mnozí další d...
    The Economist: Boom eurozóny skrývá velké nebezpečí
    05.12.2017 18:48
    Nietzsche říkal: „Co mě nezabije, to mě posílí.“ Ale on sám kvůli opak...
    Trhy budou letos stále těžit z globálního růstového impulsu, ten bude ale slábnout
    03.01.2018 7:11
    Ekonomové dospěli k téměř univerzálnímu konsenzu, podle kterého v loňs...
    Je Itálie stále potenciální rozbuškou eurozóny?
    20.12.2017 12:05
    Itálie bývá nejednou zmiňována jako možný zdroj politických a ekonomic...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m