Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Supervyvolené akcie a připomínka toho, že i riziko se počítá

    Supervyvolené akcie a připomínka toho, že i riziko se počítá

    06.03.2019 17:57

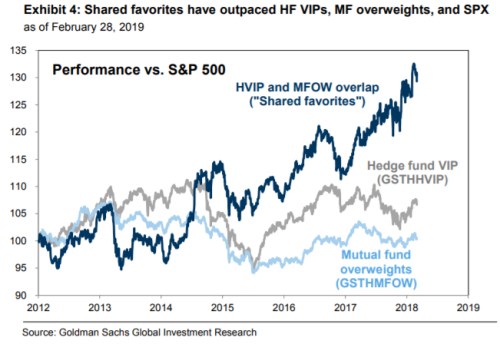
    Stratég banky Goldman Sachs David Kostin v jedné ze svých analýz poukazuje na to, co bychom mohli nazvat výjimečné výkony supervyvolených akcií. Srovnává totiž to, jak si dlouhodobě vede portfolio akcií nadvážených vzájemnými fondy, portfolio akcií oblíbených u hedge fondů a do třetice portfolio složené z akcií, u kterých se obě předchozí „vyvolená“ portfolia překrývají. Podívejme se na věc detailněji.

    Výkony všech třech portfolií jsou shrnuty v následujícím grafu (relativně k celému indexu). Tmavě modrá křivka ukazuje návratnost oněch supervyvolených – titulů, u kterých se překrývají oblíbenci hedge fondů a vzájemných fondů. V letech 2012 – 2018 toto portfolio jasně vede, za povšimnutí ale stojí, že to je díky období po roce 2015. Do té doby na tom byly totiž nejlépe vyvolení hedge fondů. A bez zajímavosti není ani to, že za celé období jsou na tom oblíbenci vzájemných fondů dost podobně, jako celý trh a ani oblíbené tituly hedge fondů si nevedou nijak zářně (nevíme ale, jak je to s relativním rizikem). 
    001

    Ono superportfolio prý nyní tvoří 13 akcií, mezi které patří ServiceNow, Adobe, Paypal, Delta Air Lines, Alphabet a Visa. A u Adobe bych se nyní rád trochu zastavil, protože se na něm dá dobře demonstrovat jeden zajímavý efekt. Připomeňme si nejdříve, že cena akcie P se na efektivním trhu rovná současné dividendě lomené rozdílem mezi požadovanou návratností a očekávaným růstem (P = D/(r-g). Dividendu můžeme vyjádřit jako součin zisků na akcii a výplatního poměru ziskům (P = (E*POR)/(r-g)). 

    Pokud chceme zjistit, na čem závisí valuační poměr PE, vše vydělíme proměnnou E a zjišťujeme, že PE závisí na výši výplatního poměru, očekávaném růstu a požadované návratnosti. Což je logické: Čím více firma při daném očekávaném růstu (!) ze zisků vyplácí, o to vyšší je hodnota zisků (vyšší PE). To samé platí u vyššího očekávaného růstu a nižší požadované návratnosti. 

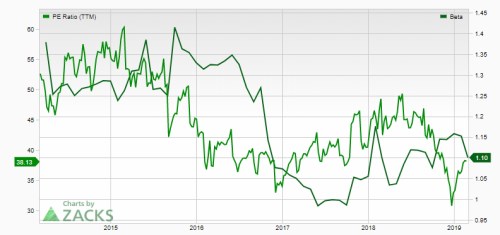
    Z následujícího grafu vidíme, že valuace společnosti Adobe prošla v roce 2015 a 2016 významným strukturálním posunem. Její PE znatelně kleslo z hodnot divoce fluktuujících kolem 50 na hladinu znatelně pod 40. Zároveň ale vidíme, že dost klesla i beta společnosti, tedy ukazatel systematického rizika. Pointa je v tom, že pokles tohoto rizika by se měl projevit v nižší požadované návratnosti a rostoucím, ne klesajícím PE. 
    001

    Samotný pokles PE tak u Adobe zakrývá to, jak moc byla snížena růstová očekávání u této společnosti. Jejich pokles byl totiž z části „maskován“ klesajícím rizikem a pokud by beta neklesala, PE by mohlo jít dolů ještě více. Nebo se na to můžeme dívat z trochu jiného úhlu pohledu: Každá rychle rostoucí společnost bude dříve, či později čelit poklesu tempa růstu a s tím spojeným poklesem valuačních násobků. Pokud se jí transformace na usazenější byznys podaří s tím, že klesne její riziko, nemusí být následky změny dramatické. Zdá se mi přitom, že v reálu se většinou zaměřujeme na tu první část příběhu, tedy změny růstu, a změny rizika dáváme stranou.  


    Čtěte více:

    Na trzích se otevřely nepříjemnostmi zavánějící nůžky
    01.03.2019 17:42
    Během první části pokrizového období jsem tu relativně často poukazova...
    Kdy byla nejhorší doba pro vstup na trh?
    05.03.2019 10:42
    Investor Ben Carlson ze společnosti Ritholtz Wealth Management poukazu...
    Bude letošní rok ohledně ziskovosti podobnější roku 2009, nebo 2016?
    04.03.2019 17:24
    Na trhu se nyní hodně hovoří o možné ziskové recesi v USA, její hloubc...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    10.11.2026
    22:05Wall Street ztrácí optimismus. Inflace sráží technologické akcie  
    17:11Kde budou Apple a Microsoft za deset let?
    15:48Rieder: Na trzích proběhne epické rebelancování
    14:05Rocket Lab vykázal rekordní tržby i objem zakázek, akcie přesto míří dolů
    13:13Infineon významně navyšuje výhled tržeb z datových center. Akcie přidávají přes pět procent
    12:21Anthropic cílí při IPO na tržní hodnotu 1,4 bilionu dolarů  
    10:55Evropa se dál veze na růstové vlně, zatímco Amerika po rally zabrzdila  
    10:45Výhled na výsledky CSG: Obranná divize dál potáhne růst, klíčové budou marže a nové zakázky  
    10:01Inflace lehce zvolnila díky pohonným hmotám a imputovanému nájemnému, příští rok vzroste
    9:57Ozempic či Mounjaro ponesou nové varování kvůli riziku poškození zraku, nařídila FDA
    9:52Šéf Nvidie čelí vyšetřování FBI. Aféra kolem údajné čínské špionky zvyšuje tlak na technologického giganta
    9:18Rozbřesk: Trh práce prochází strukturální proměnou
    8:53CSG zítra reportuje výsledky. Nvidia i Anthropic řeší další komplikace  
    8:26Footshop a.s.: Oznámení o nákupu akcií osobou s řídicí pravomocí
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m