Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kdy byla nejhorší doba pro vstup na trh?

    Kdy byla nejhorší doba pro vstup na trh?

    05.03.2019 10:42
    Autor: Redakce, Patria.cz

    Investor Ben Carlson ze společnosti Ritholtz Wealth Management poukazuje na to, že mezi roky 1930 a 1964 generoval index S&P 500 návratnost na úrovni 2 234 %, což odpovídá průměrné roční návratnosti 9,4 %. Mezi lety 1965 a 1999 dosáhla celková návratnost dokonce 5 947 %, tedy 12,4 % ročně. A během devatenácti let v období 2000–2018 se návratnost trhu dostala na 147 %, tedy na 4,9 % ročně. To naznačuje, že neuvěřitelně vysoké valuace trhu na konci devadesátých let skutečně ukazovaly, že jde o nejhorší dobu na investice do akcií v historii.

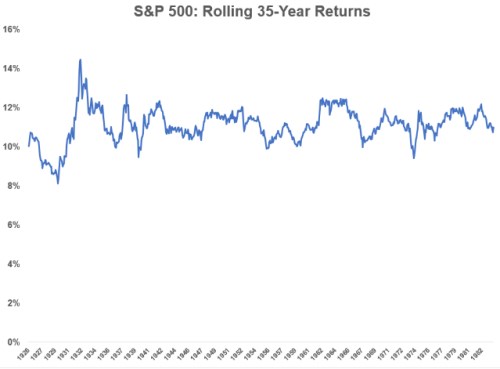
    „Pokud vezmeme v úvahu, že CAPE poměr dosáhl v roce 1999 hodnoty 44, není zhruba 5% roční návratnost zase tak špatná,“ míní Carlson. A v následujícím grafu ukazuje, jak se vyvíjela plovoucí 35letá návratnost indexu S&P 500. Je zřejmé, že i když investor vstoupil na trh před 35 lety, tudíž jeho investice si prošly krizí roku 1987, prasknutím technologické bubliny a finanční krizí, průměrná návratnost dosahuje více než 10 %. A za celé období se 35letá návratnost nikdy nedostala pod 8 % (roky na ose x ukazují počáteční období 35leté periody):
    0

    Carlson upozorňuje, že pokud by akcie měly dosáhnout 8% návratnosti v době, kdy uplyne 35 let po roce 2000, musely by v následujících 16 letech generovat roční návratnost ve výši 12 %. „Nikdy neříkej nikdy, ale vypadá to jako hodně optimistický scénář s ohledem na to, co trh předváděl v předchozích letech. V podstatě by muselo nastat opakování devadesátých let,“ píše investor.

    Zdá se tedy, že rok 2000 se nakonec skutečně stane tím nejhorším časovým bodem pro vstup na trh. Carlson pak dodává, že uvedená čísla týkající se návratnosti zahrnují reinvestované dividendy a celkově jde o hypotetické cvičení i proto, že většina lidí neinvestuje všechny své úspory v jeden časový moment. V neposlední řadě platí, že v minulosti byly náklady spojené s akciovými investicemi vyšší než dnes. Takže porovnání hrubých návratností může pro období 35 let po roce 2000 vyznívat velmi nepříznivě, ovšem na úrovni návratnosti čisté, která v sobě odráží všechny relevantní náklady, „to nemusí být tak zlé.“

    Zdroj: Wealth of Common Sense


    Čtěte více:

    Poučky a indikátory, kterým by se investoři měli vyhnout velkým obloukem
    13.02.2019 10:43
    Žádný indikátor není dokonalým ukazatelem dalšího vývoje na trhu, a i ...
    Investiční doporučení, jaké se jen tak nevidí
    13.02.2019 17:19
    Není to zase tak dávno, co jsme tu zmiňovali, že Goldman Sachs doporuč...
    Mnohem těžší než koupit je vědět, kdy prodat
    21.02.2019 14:31
    Ekonom z Princetonu Burt Malkiel je v investičních kruzích známý tím, ...
    Tentokrát je to opravdu jiné
    25.02.2019 5:56
    Od seriózních investorů se neočekává, že budou říkat: „Tentokrát je to...
    Buffettova Berkshire ve ztrátě kvůli Kraft Heinz i propadu cen dalších akcií z portfolia
    25.02.2019 8:11
    Americká investiční společnost Berkshire Hathaway má za čtvrté čtvrtle...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data