Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Davies: Co by bylo dobré pro ekonomiku, může akciím uškodit

    Davies: Co by bylo dobré pro ekonomiku, může akciím uškodit

    18.01.2021 13:27
    Autor: Redakce, Patria.cz

    Až pomine pandemie, bude pro trhy opět významné téma dlouhodobé stagnace, o které hovořil Lawrence Summers už v roce 2013. Tento koncept vůbec poprvé zmínil Alvin Hansen v roce 1938, když hovořil o tom, že nadměrné úspory, které převyšují investice, táhnou dolů rovnovážné reálné sazby. Na stránkách Financial Times to píše investor a ekonom Gavyn Davies z Fulcrum Asset Management, podle kterého tento mechanismus tlačí sazby dolů i nyní, z čehož těží akcie. Stejně jako z růstu podílu zisků na celkových příjmech, který může být také důsledkem dlouhodobé stagnace. Co to vše znamená pro další vývoj?

    Davies zmiňuje i Roberta Shillera, který hovoří o tom, že vysoké valuace jsou odrazem nízkých sazeb a z tohoto pohledu tak na akciovém trhu nevznikla nafouknutá bublina. Akcie k tomu těží z technologických a strukturálních změn, což se mimo jiné projevuje na výhledu firem, jako je Facebook, Apple, Amazon, Google či Netflix. Davies ovšem dodává, že na trhu se objevují spekulační aktivity a ten je také zranitelný, co se týče možného růstu sazeb. 

    Davies uvádí, že kdyby pandemie přišla v sedmdesátých letech, kdy nepanoval převis úspor, fiskální uvolnění, ke kterému došlo v roce 2020, by bylo mnohem složitější. Tlačilo by totiž nahoru sazby s tím, jak by rostly deficity a dluhy. Davies tak píše, že nízké sazby a výnosy vládních obligací ukazují, že investoři skutečně věří v dlouhodobou stagnaci a to, že na trhu je stále dostatek úspor. Je to realistický pohled?

    Například Jason Furman se nedomnívá, že by po pandemii došlo k obratu. Jinak řečeno, věří, že síly, které stály za dlouhodobou stagnací, se začnou opět projevovat. A nedostaví se například mentalita podobná dvacátým letům minulého století a s ní velká chuť na utrácení, která by z trhu odčerpala úspory, zvedla poptávku a tím tlačila (přirozené) sazby nahoru. Davies ale dodává, že tento efekt může mít velká fiskální expanze. Té je podle něj v globální ekonomice třeba, ale jejím důsledkem by mohl být i růst sazeb. Nakonec by tak mohlo dojít k tomu, že ekonomice by prospěla, ale akciím ne. 

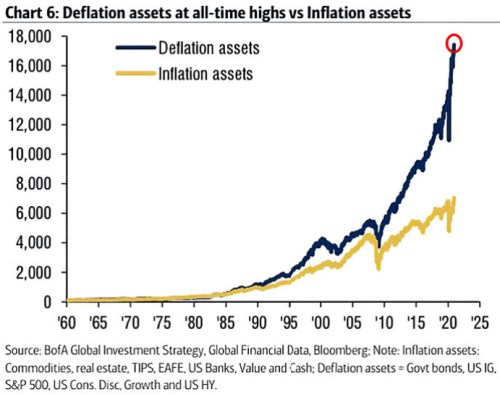
    Následující graf od BofA porovnává dlouhodobou výkonnost „inflačních“ a „deflačních“ aktiv. Mezi ty první banka řadí aktiva, jako jsou komodity, reality, či TIPS (dluhopisy s výnosy chráněnými proti inflaci). Do druhých řadí mimo jiné akcie, či vládní a korporátní obligace. Podle grafu je nyní výkonnost deflačních aktiv relativně k těm inflačním na historickém maximu:
    inflace deflace aktiva

    Zdroj: Financial Times, BofA


    Čtěte více:

    Krugman: Bude to mnohem lepší. Vážně.
    10.01.2021 15:53
    Paul Krugman poslední dobou nešetří optimismem. Ve své nové úvaze na s...
    Víkendář: Mnoho tváří Číny
    09.01.2021 9:41
    Jak se změnila Čína za vlády Si Ťin-pchinga? Tuto otázku si klade Der ...
    Bloomberg: Konec Trumpovy éry značí pro korporátní Ameriku nepříjemné zúčtování
    08.01.2021 14:23
    Korporátní Amerika se odklání od svého prezidenta, ale opatrně. Čtyři ...
    Ten nejlepší prezident pro akcie
    08.01.2021 17:23
    Prezident Spojených států bývá někdy označován za nejmocnějšího muže s...

    Váš názor
    • Úrokové sazby
      18.01.2021 16:24

      Ukazují na to,že stát chce vydávat dluhopisy s nízkým kuponem,vytunelovat podinflačními úroky vklady lidí a pak to rozházet na stavby,které nic nevynáší.Tak jako dotace už dnes nekonkurenceschopných podniků.Případně se staví stavby nezákonné nebo protiprávní a také bez ziskovosti.Holič však ocelárnu nakonec neudotuje a státní dluhy všechny doženou do pasti.Nízké úroky jen sanují zlodějny a neschopnost.Je to důkaz,že ekonomika jen přežívá a nevytváří nadhodnotu.Nízké úroky jsou jen vynucené politiky a tím,že politik neví co dál.Tak dotuje mrtvoly a neschopnost.
      viking
    •  
      18.01.2021 14:21

      já jsem myslel, že sazby jsou nízkou díky kašparům z centrálních bank...a ne z nadbytku úspor....v americe, japonsku, ecb odkupují cenný papíry....jinak by je žádný z investorů ten odpad nekoupil.....v ty ekonomii se ani čert nevyzná....
      abc1
    Aktuální komentáře
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  
    13:40Británie překonala hranici 6 procent, její výnosy jsou nejvýše za téměř 30 let  
    13:16Akciový boom dál rozevírá majetkové nůžky ve Spojených státech
    11:52Problém s rostoucími výnosy se rozrůstá, v centru pozornosti Francie  
    10:57Evropa potřebuje změny ve fungování energetických trhů
    10:56Google představil Gemini 4 Argon. Chce dohnat OpenAI a Anthropic v závodě o AI
    10:49Český průmysl roste už sedm měsíců v řadě. Vyšší zakázky nutí firmy znovu nabírat zaměstnance
    10:08Šéf britské centrální banky varoval před riziky spojenými s rozvojem AI
    9:35Rozbřesk: Výnosy amerických dluhopisů nejvýše za čtvrtstoletí navzdory revizi inflace směrem dolů
    9:10CB SICAV a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:59PROPERITY FUND SICAV, a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:573M FUND MSI SICAV a.s: Oznámení o prodloužení lhůty pro vyhotovení pololetní finanční zprávy fondu
    8:55J&T ARCH INVESTMENTS SICAV, a.s.: Pololetní finanční zpráva 2026
    8:51J&T ARCH CONVERTIBLE SICAV, a.s.: Pololetní zpráva 2026
    8:49SALUTEM FUND SICAV, a.s.: Pololetní zpráva emitenta
    8:40Micron podpořil AI optimismus, Erste dostala vyšší cílovou cenu. Trhy sledují francouzské dluhopisy  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    1:50JP - Index podnikatelské aktivity Tankan
    9:00HU - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    14:30USA - Nové žádosti o dávky v nezam.
    16:00USA - Index ISM v průmyslu